
Marktübersicht
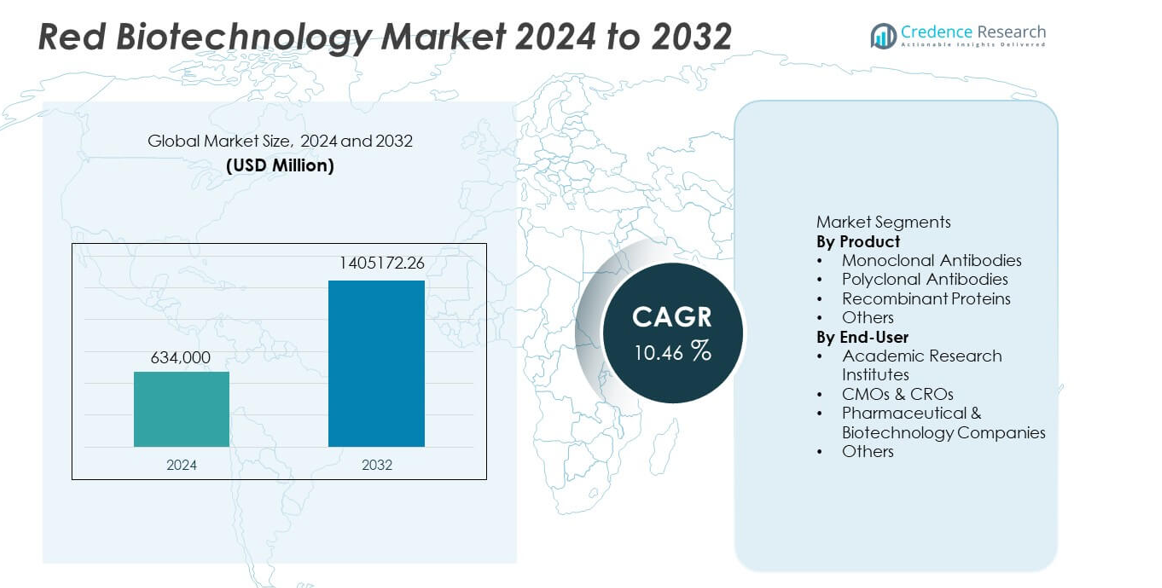
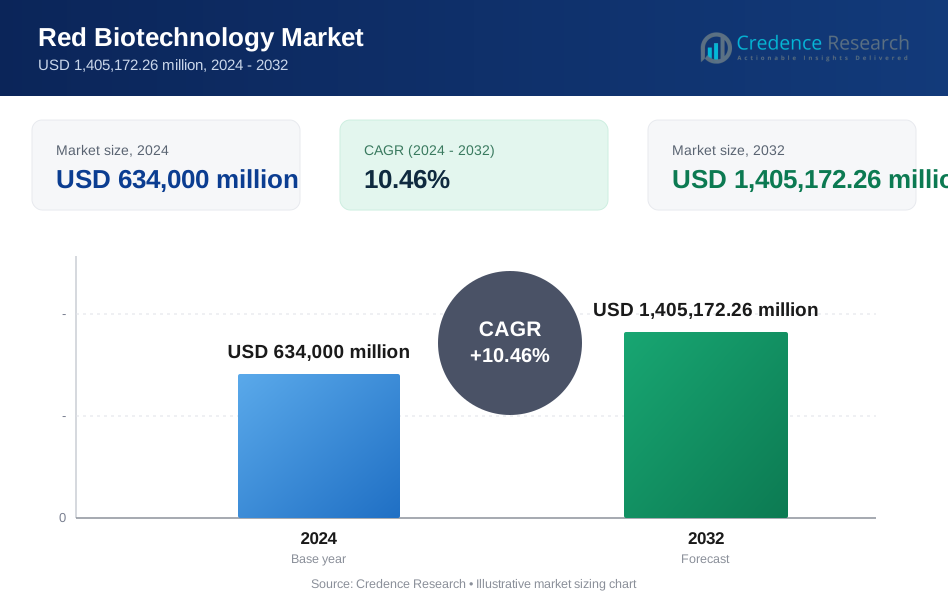
Der Markt für rote Biotechnologie wurde im Jahr 2024 auf 634.000 Millionen USD geschätzt und soll bis 2032 auf 1.405.172,26 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 10,46 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße der roten Biotechnologie 2024 | 634.000 Millionen USD |
| Rote Biotechnologie Markt, CAGR | 10,46 % |
| Marktgröße der roten Biotechnologie 2032 | 1.405.172,26 Millionen USD |
Zu den führenden Unternehmen im Markt für rote Biotechnologie gehören F. Hoffmann-La Roche Ltd, Amgen Inc., Pfizer Inc., Novartis AG, Johnson & Johnson (Janssen Biotech), Merck & Co., Inc., AbbVie Inc., Bristol-Myers Squibb Company, Biogen Inc. und Eli Lilly and Company. Diese Unternehmen führen durch starke Biologika-Pipelines, fortschrittliche Fertigungsplattformen und kontinuierliche Innovationen in monoklonalen Antikörpern, rekombinanten Proteinen und zielgerichteten Therapien. Ihre strategischen Partnerschaften und hohen F&E-Ausgaben unterstützen die schnelle Entwicklung von Therapeutika der nächsten Generation. Nordamerika bleibt mit einem Marktanteil von 41 % die führende Region, angetrieben durch eine robuste Biotechnologie-Infrastruktur und hohe Biologika-Akzeptanz. Europa folgt mit 29 %, während der asiatisch-pazifische Raum 24 % hält, unterstützt durch wachsende biopharmazeutische Investitionen und steigende klinische Aktivitäten.
Markteinblicke
- Der Markt für rote Biotechnologie erreichte 2024 634.000 Millionen USD und wird bis 2032 mit einer CAGR von 10,46 % wachsen, unterstützt durch die steigende Akzeptanz fortschrittlicher Biologika.
- Monoklonale Antikörper führen das Produktsegment mit einem Anteil von 47 % an, angetrieben durch die starke Nachfrage nach zielgerichteten Therapien in den Bereichen Onkologie, Autoimmunerkrankungen und Infektionskrankheiten.
- Präzisionsmedizin, genbasierte Therapeutika und verstärkte Entwicklung von Biosimilars prägen wichtige Markttrends, da Unternehmen ihre Biologika-Pipelines erweitern und in Technologien der nächsten Generation investieren.
- Hohe Entwicklungskosten, komplexe regulatorische Wege und begrenzte Fertigungskapazitäten hemmen das Wachstum, insbesondere für kleinere Biotech-Unternehmen und aufstrebende Märkte.
- Nordamerika führt mit einem Anteil von 41 %, gefolgt von Europa mit 29 % und dem asiatisch-pazifischen Raum mit 24 %, angetrieben durch starke F&E-Ökosysteme, steigende Biologika-Akzeptanz und zunehmende klinische Studienaktivitäten.
Marktsegmentierungsanalyse:
Nach Produkt
Monoklonale Antikörper dominieren das Produktsegment mit einem Marktanteil von 47 %, angetrieben durch ihren umfangreichen Einsatz in zielgerichteten Therapien in der Onkologie, bei Autoimmunerkrankungen und Infektionskrankheiten. Fortschritte in der Antikörpertechnik und steigende Zulassungen für biologische Arzneimittel beschleunigen die Akzeptanz. Rekombinante Proteine erfahren ebenfalls eine starke Nachfrage aufgrund ihrer Rolle in Enzymersatztherapien, Impfstoffen und fortgeschrittenen Forschungsanwendungen. Polykonale Antikörper behalten ihre Relevanz in der Diagnostik und in der frühen Forschung, halten jedoch einen kleineren Anteil. Ständige Innovationen in der Herstellung von Biologika und zunehmende Investitionen in Präzisionsmedizin stärken die Führungsposition der monoklonalen Antikörper im Bereich der roten Biotechnologie weiter.
- Zum Beispiel erweiterte Amgen seine Fähigkeiten zur Herstellung rekombinanter Proteine, indem es seine Biomanufacturing-Anlage der nächsten Generation skalierte, um über 10 biologische Moleküle mit optimierten Chinese Hamster Ovary (CHO)-Systemen zu produzieren, wobei die Ausbeuten 13 Gramm pro Liter erreichen.
Nach Endverbraucher
Pharma- und Biotechnologieunternehmen führen das Endverbrauchersegment mit einem Marktanteil von 52 % an, unterstützt durch großflächige Investitionen in die Arzneimittelentdeckung, die Entwicklung von Biologika und die Kommerzialisierung fortschrittlicher Therapien. Diese Unternehmen treiben die hohe Nachfrage nach monoklonalen Antikörpern, rekombinanten Proteinen und zellbasierten Produkten an. CMOs und CROs expandieren schnell, da Unternehmen spezialisierte Produktions- und Forschungsfunktionen auslagern, um die Effizienz zu verbessern und Entwicklungszeiten zu verkürzen. Akademische Institute tragen durch frühe Forschung und Innovation erheblich bei, halten jedoch einen kleineren Anteil. Wachsende klinische Aktivitäten, steigende F&E-Ausgaben und zunehmende Biologika-Pipelines verstärken weiterhin die Dominanz von Pharma- und Biotech-Unternehmen.
- Zum Beispiel erhöhte Samsung Biologics seine Vertragsfertigungskapazität auf eine Gesamtbioreaktorkapazität von 784.000 Litern, was die Produktion von mehr als 20 kommerziellen biologischen Produkten pro Jahr ermöglicht.
Wichtige Wachstumsfaktoren
Steigende Prävalenz chronischer und genetischer Erkrankungen
Die wachsende Belastung durch Krebs, Autoimmunerkrankungen und genetische Erkrankungen treibt die starke Nachfrage nach fortschrittlichen Biologika an, die durch rote Biotechnologie entwickelt wurden. Monoklonale Antikörper, rekombinante Proteine und genbasierte Therapien bieten hohe Präzision und verbesserte Patientenergebnisse. Die zunehmende Akzeptanz zielgerichteter und personalisierter Behandlungsansätze beschleunigt die Marktexpansion weiter. Regierungen und private Organisationen investieren stark in F&E, um therapeutische Fähigkeiten zu verbessern und ungedeckte klinische Bedürfnisse zu adressieren. Diese steigende globale Krankheitslast drängt Gesundheitssysteme weiterhin zu biotechnologisch getriebenen Interventionen.
- Zum Beispiel verbesserte Novartis die Präzisionsbehandlung durch sein CAR-T-Therapie-Herstellungsnetzwerk, das individualisierte Zelltherapie-Dosen mit fortschrittlichen Prozessen in seinen globalen Einrichtungen produziert.
Erweiterung der biopharmazeutischen F&E und Produktpipelines
Pharma- und Biotechnologieunternehmen erweitern ihre Forschungspipelines erheblich, um die Entwicklung von Biologika, Biosimilars und genbasierten Therapien zu beschleunigen. Höhere F&E-Ausgaben unterstützen Innovationen in der Antikörpertechnik, Proteintherapeutika und zellbasierten Technologien. Der schnelle Anstieg klinischer Studien für Biologika stärkt die Marktdynamik. Strategische Kooperationen zwischen Pharmaunternehmen, CMOs und akademischen Instituten verbessern die Entwicklungseffizienz und verkürzen die Markteinführungszeit. Dieses expandierende Innovationsökosystem treibt weiterhin das langfristige Wachstum in der roten Biotechnologie an.
- Zum Beispiel hat Eli Lilly die Antikörpertechnik vorangebracht, indem es seine Hochdurchsatz-Screening-Plattform integriert hat, um eine Vielzahl von Antikörpervarianten zu bewerten und Kandidaten mit hoher Affinität zu identifizieren.
Fortschritte in der Bioprozess- und Fertigungstechnologie
Technologischer Fortschritt in der upstream- und downstream-Bioprozessierung verbessert die Produktionseffizienz, Skalierbarkeit und Qualität von Biologika. Einweg-Systeme, Hochdurchsatz-Screening und verbesserte Reinigungsmethoden senken die Betriebskosten und beschleunigen die Fertigungszyklen. Diese Innovationen ermöglichen die großtechnische Produktion von monoklonalen Antikörpern und rekombinanten Proteinen mit höherer Reinheit und Konsistenz. Automatisierung und KI-gesteuerte Prozessoptimierung stärken die Produktivität sowohl für kommerzielle als auch klinische Anwendungen. Solche Fortschritte machen Biotechnologie zugänglicher und kommerziell rentabler.
Wichtige Trends & Chancen
Wachstum der personalisierten und präzisen Medizin
Personalisierte Medizin prägt weiterhin den Markt der roten Biotechnologie, da Behandlungen zunehmend auf genetische und molekulare Profile zugeschnitten werden. Fortschritte in Genomik, Biomarker-Entdeckung und Begleitdiagnostik ermöglichen selektivere therapeutische Ansätze. Unternehmen investieren in die Entwicklung gezielter Biologika, Immuntherapien und genbasierter Medikamente, die eine verbesserte Wirksamkeit und reduzierte Nebenwirkungen bieten. Dieser Trend schafft starke Innovationsmöglichkeiten in den Bereichen Diagnostik, Arzneimittelentwicklung und klinische Forschung. Die steigende Akzeptanz von Präzisionsmedizin-Modellen treibt die anhaltende Nachfrage nach fortschrittlichen biotechnologischen Lösungen an.
- Zum Beispiel hat Illumina die Präzisionsmedizin gestärkt, indem es durch seine NovaSeq-Plattform massive Sequenzierungskapazitäten ermöglichte und großflächige genomische Profilierung für gezielte Therapien unterstützte.
Zunehmende Kommerzialisierung von Biosimilars und Biobetters
Biosimilars gewinnen an Bedeutung, da Patente für wichtige Biologika auslaufen und Möglichkeiten für kostengünstige Alternativen schaffen. Hersteller investieren in die Entwicklung hochwertiger Biosimilars, um den Zugang zu monoklonalen Antikörpern und therapeutischen Proteinen zu erweitern. Biobetters, die eine verbesserte Wirksamkeit oder reduzierte Toxizität bieten, erweitern das Marktpotenzial weiter. Regulierungsbehörden vereinfachen die Zulassungspfade, um die Kommerzialisierung von Biosimilars zu unterstützen und die globale Akzeptanz zu fördern. Steigender Kostendruck im Gesundheitswesen und die Nachfrage nach erschwinglichen Biologika treiben diesen Trend weiter an.
- Zum Beispiel hat Biocon Biologics die Entwicklung von Biobetters durch sein Insulin-Analog-Programm gestärkt und produziert jährlich rekombinante Insulindosen mit hocheffizienten mikrobiellen Fermentationssystemen.
Wichtige Herausforderungen
Hohe Entwicklungskosten und komplexe regulatorische Anforderungen
Die Entwicklung biologischer Arzneimittel erfordert erhebliche Investitionen, lange Zeitrahmen und die Einhaltung strenger regulatorischer Standards. Komplexe Herstellungsprozesse, Anforderungen an die Qualitätssicherung und klinische Validierung erhöhen die Gesamtkosten. Kleinere Unternehmen kämpfen mit dem Markteintritt aufgrund hoher Kapitalanforderungen. Regulierungsbehörden verlangen umfangreiche Sicherheits- und Wirksamkeitsdaten, was die Zulassung verlangsamt und die Compliance-Belastung erhöht. Diese Faktoren schaffen finanzielle und operative Herausforderungen für Marktteilnehmer.
Begrenzte Fertigungskapazität und Lieferkettenbeschränkungen
Die Produktion von Biologika erfordert spezialisierte Einrichtungen, qualifiziertes Personal und kontrollierte Umgebungen, was in mehreren Regionen zu Kapazitätsengpässen führt. Unterbrechungen in der Lieferkette beeinträchtigen die Verfügbarkeit von Rohstoffen, Reagenzien und Einweg-Bioprozesskomponenten. Die steigende weltweite Nachfrage nach monoklonalen Antikörpern und rekombinanten Proteinen erhöht den Druck auf bestehende Fertigungsnetzwerke. Unternehmen stehen vor Herausforderungen bei der Skalierung der Produktion, während sie Qualität und Konsistenz aufrechterhalten. Der Ausbau der Biomanufacturing-Infrastruktur bleibt entscheidend, um diese Einschränkungen zu bewältigen.
Regionale Analyse
Nordamerika
Nordamerika hält einen Marktanteil von 41 %, angetrieben durch starke biopharmazeutische F&E-Aktivitäten, hohe Akzeptanz von monoklonalen Antikörpern und schnelle Fortschritte in Gen- und Zelltherapien. Die Region profitiert von robuster Finanzierung, etablierten Biotechnologieunternehmen und unterstützenden regulatorischen Wegen, die die klinische Entwicklung beschleunigen. Führende Universitäten und Forschungsinstitute tragen durch Kooperationen mit Biotech-Unternehmen erheblich zur Innovation bei. Hohe Gesundheitsausgaben und starke Nachfrage nach fortschrittlichen Biologika unterstützen weiterhin die Marktexpansion. Wachsende Investitionen in personalisierte Medizin und Therapeutika der nächsten Generation stärken die Führungsposition der Region in der roten Biotechnologie weiter.
Europa
Europa hat einen Marktanteil von 29 %, unterstützt durch eine starke Biotechnologie-Forschungsinfrastruktur, steigende Biologika-Produktion und zunehmende Nachfrage nach zielgerichteten Therapien. Die Region profitiert von staatlich geförderten F&E-Initiativen und einer hohen Präsenz von biopharmazeutischen Unternehmen, die sich auf monoklonale Antikörper und rekombinante Proteine spezialisieren. Strenge regulatorische Standards fördern die Entwicklung von hoher Qualität und ermutigen gleichzeitig Investitionen in Biosimilars und fortschrittliche Therapien. Länder wie Deutschland, das Vereinigte Königreich und Frankreich führen klinische Innovationen durch starke akademisch-industrielle Kooperationen an. Der wachsende Fokus auf Präzisionsmedizin und verbesserte Erstattungsrahmen stärken das langfristige Marktwachstum in der Region.
Asien-Pazifik
Der Asien-Pazifik-Raum hält einen Marktanteil von 24 %, angetrieben durch die rasche Expansion der biopharmazeutischen Fertigung, steigende Gesundheitsinvestitionen und zunehmende Akzeptanz von Biologika. Länder wie China, Indien, Südkorea und Japan erweitern aktiv ihre Biotechnologiefähigkeiten durch staatliche Anreize, F&E-Finanzierung und Infrastrukturausbau. Die Region wird zu einem wichtigen Zentrum für die Produktion von Biosimilars und Auftragsfertigungsdienstleistungen aufgrund kosteneffizienter Fähigkeiten. Wachsende diagnostische Fortschritte und weit verbreitete Nachfrage nach zielgerichteten Therapien fördern die Marktexpansion weiter. Die steigende Inzidenz chronischer Krankheiten und zunehmende klinische Studienaktivitäten stärken die Wachstumsdynamik der Region.
Lateinamerika
Lateinamerika hält einen Marktanteil von 4 %, beeinflusst durch die allmähliche Einführung fortschrittlicher Biologika und den Ausbau der Gesundheitsinfrastruktur. Brasilien, Mexiko und Argentinien führen die regionale Nachfrage aufgrund wachsender Investitionen in Diagnostik, Onkologiebehandlungen und biotechnologische Forschungspartnerschaften an. Die begrenzte lokale Fertigungskapazität führt zu einer Abhängigkeit von importierten Biologika, doch die Akzeptanz von Biosimilars steigt aufgrund von Kostenvorteilen weiter. Regierungsinitiativen zur Erweiterung des Zugangs zu biologischen Therapien unterstützen die Marktdurchdringung. Die zunehmende Zusammenarbeit mit globalen Pharmaunternehmen fördert die F&E-Aktivitäten und Technologietransferbemühungen in der gesamten Region.
Naher Osten & Afrika
Die Region Naher Osten & Afrika erfasst einen Marktanteil von 2 %, angetrieben durch die steigende Prävalenz chronischer Krankheiten und wachsende Investitionen in die Modernisierung des Gesundheitswesens. Die GCC-Länder erweitern ihre biopharmazeutischen Fähigkeiten durch Forschungsfinanzierung und Partnerschaften mit globalen Biotech-Unternehmen. Die Nachfrage nach monoklonalen Antikörpern und rekombinanten Therapien steigt, da der Zugang zu fortschrittlichen Behandlungen verbessert wird. Afrikas Wachstum bleibt aufgrund begrenzter Infrastruktur langsamer, obwohl Bemühungen zur Verbesserung der Diagnosekapazität und der Verfügbarkeit von Biosimilars die Akzeptanz weiterhin stärken. Langfristiges Marktwachstum hängt von verbesserten klinischen Fähigkeiten und erhöhten Investitionen in die biotechnologische Forschung ab.
Marktsegmentierungen:
Nach Produkt
- Monoklonale Antikörper
- Polykolonale Antikörper
- Rekombinante Proteine
- Andere
Nach Endverbraucher
- Akademische Forschungseinrichtungen
- CMOs & CROs
- Pharmazeutische & Biotechnologieunternehmen
- Andere
Nach Geographie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft umfasst führende Unternehmen wie F. Hoffmann-La Roche Ltd, Amgen Inc., Pfizer Inc., Novartis AG, Johnson & Johnson (Janssen Biotech), Merck & Co., Inc., AbbVie Inc., Bristol-Myers Squibb Company, Biogen Inc. und Eli Lilly and Company. Diese Akteure halten starke Marktpositionen durch umfangreiche Biologika-Pipelines, groß angelegte F&E-Investitionen und kontinuierliche Innovationen in monoklonalen Antikörpern, rekombinanten Proteinen und fortschrittlichen Therapien. Strategische Kooperationen mit CMOs, CROs und akademischen Instituten beschleunigen Entwicklungszeiten und erweitern klinische Fähigkeiten. Unternehmen stärken ihre Wettbewerbsfähigkeit durch Fortschritte in Immuntherapien, Gen-Editing-Technologien und personalisierten Medizinlösungen. Starke globale Vertriebsnetze und regulatorische Expertise unterstützen die schnelle Kommerzialisierung neuer Biologika. Da die Nachfrage nach zielgerichteten und präzisen Therapien wächst, intensiviert sich der Wettbewerb in den Bereichen Onkologie, Autoimmunerkrankungen und genetische Erkrankungen, was zu fortlaufender Innovation und Expansion im Bereich der roten Biotechnologie führt.
Analyse der Hauptakteure
- Hoffmann-La Roche Ltd
- Amgen Inc.
- Pfizer Inc.
- Novartis AG
- Johnson & Johnson (Janssen Biotech)
- Merck & Co., Inc.
- AbbVie Inc.
- Bristol-Myers Squibb Company
- Biogen Inc.
- Eli Lilly and Company
Neueste Entwicklungen
- Im November 2025 erhielt AbbVie Inc. die US-amerikanische FDA-Zulassung für EPKINLY (epcoritamab-bysp) in Kombination mit Rituximab und Lenalidomid zur Behandlung von rezidiviertem oder refraktärem follikulärem Lymphom.
- Im April 2025 gab Pfizer Inc. bekannt, dass es Daten aus seiner Pipeline potenzieller bahnbrechender Krebsmedikamente auf der Jahrestagung der American Society of Clinical Oncology 2025 (ASCO) in Chicago präsentieren wird.
- Im Jahr 2025 erhielt Amgen Inc. die vollständige FDA-Zulassung für Imdelltra bei kleinzelligem Lungenkrebs im fortgeschrittenen Stadium und erweiterte damit sein Angebot an biologischen Therapien.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkt, Endbenutzer und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach zielgerichteten Biologika und Präzisionstherapien wird in wichtigen Krankheitsbereichen steigen.
- Fortschritte in der Genbearbeitung und Gentherapie werden die Behandlungsoptionen für seltene und genetische Erkrankungen erweitern.
- Die Einführung von Biosimilars wird zunehmen, da mehr biologische Patente auslaufen und Erschwinglichkeit Priorität wird.
- Die Innovation bei monoklonalen Antikörpern wird mit verbesserter Technik und verbesserter therapeutischer Spezifität beschleunigt.
- Automatisierung in der Bioprozessierung und Einwegtechnologien werden die Effizienz und Skalierbarkeit der Herstellung verbessern.
- Partnerschaften zwischen Pharmaunternehmen, CMOs und akademischen Instituten werden zunehmen, um die Entwicklung zu beschleunigen.
- Personalisierte Medizinprogramme werden sich ausweiten, da die Entdeckung von Biomarkern und diagnostischen Werkzeugen voranschreitet.
- Investitionen in die Immuntherapieforschung werden die Pipelines in der Onkologie und bei Autoimmunerkrankungen stärken.
- Digitale Werkzeuge und KI-gesteuerte Plattformen werden die schnellere Wirkstoffentdeckung und klinische Entscheidungsfindung unterstützen.
- Der Ausbau der Bioproduktionskapazitäten in aufstrebenden Regionen wird den globalen Zugang zu fortschrittlichen Biologika erhöhen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Rote Biotechnologie und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für rote Biotechnologie voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Segment der regulatorischen Wege bestimmt die Nachfrage nach roter Biotechnologie in der Welt?
Welches Marktsegment der Roten Biotechnologie hatte 2024 den größten Anteil?
Wer sind die führenden Unternehmen im Markt für rote Biotechnologie?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für rote Biotechnologie Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für rote Biotechnologie Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 634,000 million → 2032: USD 1,405,172.26 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für rote Biotechnologie Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für rote Biotechnologie Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für rote Biotechnologie Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für rote Biotechnologie Market Drivers
- 3.3 Markt für rote Biotechnologie Market Restraints & Challenges
- 3.4 Markt für rote Biotechnologie Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für rote Biotechnologie Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für rote Biotechnologie Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für rote Biotechnologie category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für rote Biotechnologie Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für rote Biotechnologie Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für rote Biotechnologie market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für rote Biotechnologie Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für rote Biotechnologie Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für rote Biotechnologie Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für rote Biotechnologie (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für rote Biotechnologie Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für rote Biotechnologie Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für rote Biotechnologie Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für rote Biotechnologie Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für rote Biotechnologie Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für rote Biotechnologie Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für rote Biotechnologie Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für rote Biotechnologie Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für rote Biotechnologie Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
