
Marktübersicht
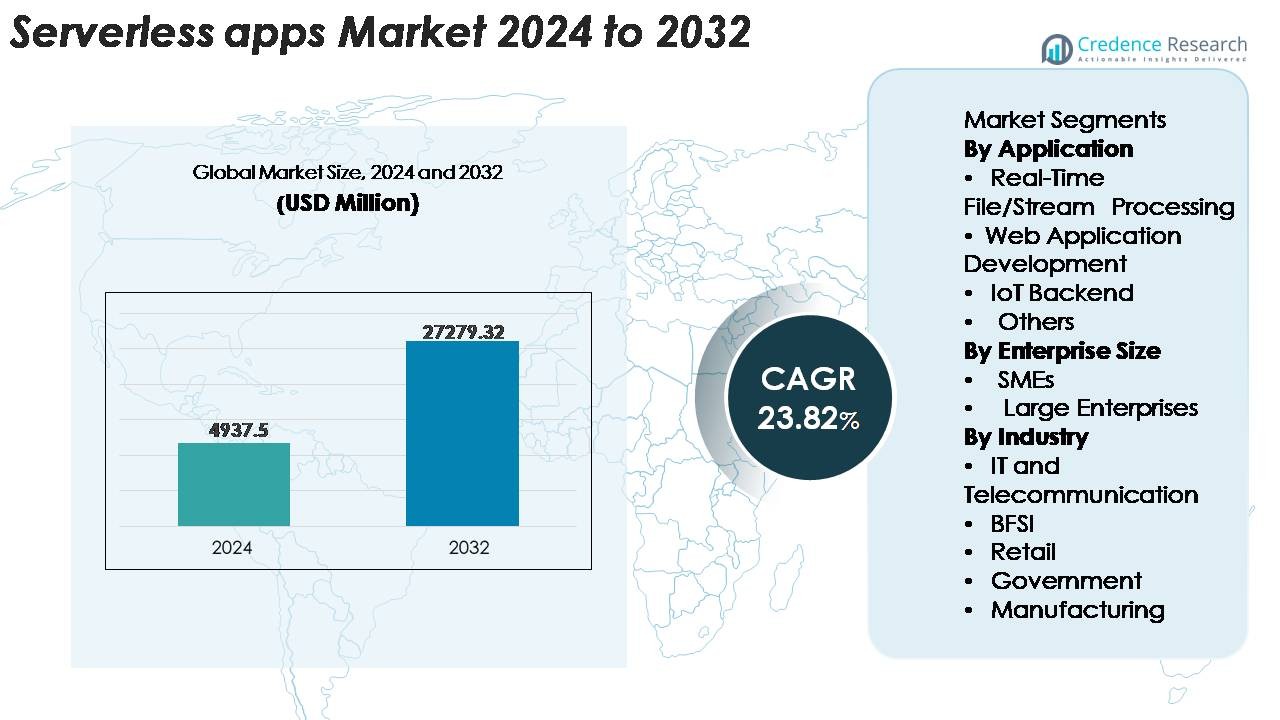
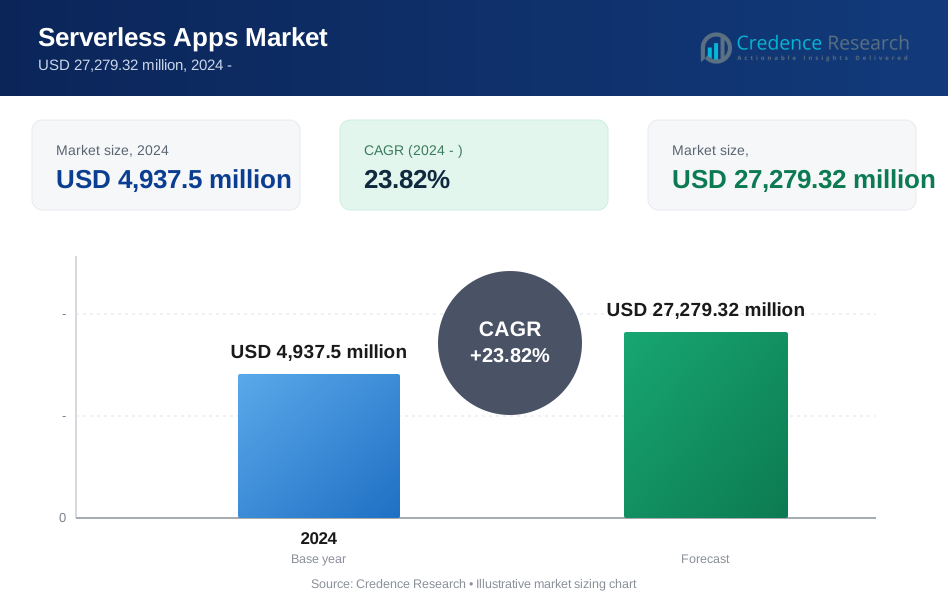
Der globale Markt für serverlose Anwendungen wurde im Jahr 2024 auf 4.937,5 Millionen USD geschätzt und soll bis 2032 auf 27.279,32 Millionen USD anwachsen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 23,82 % während des Prognosezeitraums (2025–2032).
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für serverlose Apps 2024 | 4.937,5 Millionen USD |
| Markt für serverlose Apps, CAGR | 23,82% |
| Marktgröße für serverlose Apps 2032 | 27.279,32 Millionen USD |
Der Markt für serverlose Anwendungen wird von großen Cloud- und Technologieanbietern geprägt, die die globale Akzeptanz durch umfangreiche FaaS-, API-Management- und ereignisgesteuerte Rechenfähigkeiten dominieren. Zu den führenden Akteuren gehören Amazon Web Services (AWS), Microsoft Azure, Google Cloud, IBM, Oracle, Alibaba Cloud, Cisco und Nutanix, die ihre Portfolios jeweils mit Automatisierung, integrierten Entwicklerwerkzeugen und leistungsstarken serverlosen Laufzeiten stärken. Nordamerika bleibt der dominierende regionale Markt mit einem genauen Anteil von 38 %, angetrieben durch fortgeschrittene Cloud-Reife und starke Unternehmensmodernisierungsinitiativen. Europa und der asiatisch-pazifische Raum folgen als wachstumsstarke Regionen, da Unternehmen die digitale Transformation beschleunigen und cloud-native, ereignisorientierte Architekturen ausbauen.
Markteinblicke
- Der globale Markt für serverlose Anwendungen wurde 2024 auf 4.937,5 Millionen USD geschätzt und soll bis 2032 27.279,32 Millionen USD erreichen, was einer starken CAGR von 23,82 % während des Prognosezeitraums entspricht.
- Die Nachfrage wird durch die schnelle Migration von Unternehmen zu Microservices, die Automatisierung ereignisgesteuerter Workflows und die Notwendigkeit skalierbarer, kosteneffizienter Cloud-Ausführungsmodelle in den Bereichen BFSI, Telekommunikation, Einzelhandel und Fertigung angetrieben.
- Zu den wichtigsten Trends gehören die Erweiterung der KI-gestützten Echtzeitverarbeitung, die verstärkte Einführung von Multi-Cloud- und hybriden serverlosen Frameworks sowie die tiefere Integration mit Edge-Computing für latenzarme IoT-Workloads.
- Die Wettbewerbslandschaft wird von AWS, Microsoft, Google, IBM, Oracle, Alibaba Cloud und Cisco dominiert, wobei Serverless die Produktdifferenzierung durch verbesserte Laufzeitleistung, Sicherheit und Entwickler-Tools prägt; Herausforderungen umfassen jedoch Anbieterbindung und Beobachtungskomplexität.
- Regional führt Nordamerika mit einem Anteil von 38 %, gefolgt von Europa mit 27 % und dem asiatisch-pazifischen Raum mit 24 %, während das Segment der Echtzeit-Datei-/Stream-Verarbeitung den größten Anwendungsanteil aufgrund der hohen Nachfrage nach Ereignisanalyse hält.
Marktsegmentierungsanalyse:
Nach Anwendung
Echtzeit-Datei- und Stream-Verarbeitung bleibt das dominierende Anwendungssegment und macht den größten Marktanteil aus, da es eine entscheidende Rolle in analytikgetriebenen Architekturen, Log-Aggregation, Betrugserkennung und ereignisgesteuerter Automatisierung spielt. Organisationen bevorzugen serverlose Funktionen aufgrund ihrer Fähigkeit, bei Verkehrsspitzen sofort zu skalieren und parallele Ausführungen ohne Infrastrukturmanagement zu bewältigen. Die Webanwendungsentwicklung wächst ebenfalls stetig, da Entwickler FaaS nutzen, um Bereitstellungszyklen zu beschleunigen. Das IoT-Backend-Segment profitiert von leichten Rechenanforderungen und gerätegesteuerten Workflows, während die Kategorie „Andere“ Batch-Jobs, geplante Aufgaben und Workflow-Orchestrierung umfasst, die in digitalen Unternehmen an Bedeutung gewinnen.
- Zum Beispiel unterstützt AWS Lambda bis zu 10.240 MB Speicher und 6 vCPUs pro Funktion, was eine hochdurchsatzfähige parallele Verarbeitung von Ereignisströmen ermöglicht.
Nach Unternehmensgröße
Große Unternehmen halten den dominierenden Anteil am Markt für serverlose Anwendungen, angetrieben durch ihre schnellen Cloud-Modernisierungsinitiativen, umfangreiche API-basierte Systeme und die Notwendigkeit, hochvolumige, latenzempfindliche Workloads zu verarbeiten. Sie nutzen serverlose Architekturen, um den betrieblichen Aufwand zu reduzieren, die Ressourcennutzung zu verbessern und die Anwendungsbereitstellung in Multi-Cloud-Umgebungen zu beschleunigen. KMUs hingegen stellen ein schnell wachsendes Segment dar, da sie serverlose Plattformen nutzen, um Vorabinvestitionen in die Infrastruktur zu vermeiden und Unternehmensskalierbarkeit zu minimalen Kosten zu erreichen. Flexible Preismodelle, vereinfachte DevOps und die Integration mit verwalteten Datenbanken und Analysetools erweitern die Akzeptanz in beiden Unternehmenskategorien weiter.
- Zum Beispiel ermöglicht AWS Unternehmen, ihre Lambda-Konkurrenzgrenzen auf Zehntausende zu erhöhen, weit über die standardmäßigen 1.000 gleichzeitigen Ausführungen hinaus, um geschäftskritische Workloads zu unterstützen.
Nach Branche
Die IT- und Telekommunikationsbranche ist das führende Marktsegment und hält den höchsten Marktanteil aufgrund ihrer starken Abhängigkeit von API-Management, Echtzeit-Netzwerkanalysen, Modernisierung von Microservices und automatisierten Bereitstellungs-Workflows. BFSI erhöht schnell die Akzeptanz für ereignisbasierte Transaktionsverarbeitung, Sicherheitsüberwachung und Betrugserkennung. Der Einzelhandel nutzt Serverless für Bestandsübersicht, personalisierte Empfehlungen und Omnichannel-Workloads. Regierungsbehörden nutzen es für digitale öffentliche Dienste und effiziente bedarfsbasierte Rechenleistung, während die Fertigung serverlose Architekturen in vorausschauende Wartung, Produktionsüberwachung und vernetzte Fabrik-Ökosysteme integriert und so skalierbare Automatisierung in verschiedenen industriellen Operationen unterstützt.
Wichtige Wachstumstreiber
Steigender Unternehmenswechsel zu ereignisgesteuerten und Microservices-Architekturen
Unternehmen wechseln zunehmend von monolithischen Systemen zu Microservices und ereignisgesteuerten Architekturen, was einen starken Impuls für die Einführung von Serverless schafft. Organisationen priorisieren Agilität, modulare Bereitstellung und Echtzeit-Reaktionsfähigkeit, die serverlose Plattformen durch automatisches Skalieren, verteilte Ausführung und zustandsloses Funktionsdesign bieten. Mit der Expansion digitaler Ökosysteme erzeugen Anwendungen kontinuierliche Ereignisströme von API-Auslösern bis hin zu IoT-Signalen und Benutzerinteraktionen, die eine schnelle Verarbeitung ohne Infrastrukturengpässe erfordern. Serverless Computing unterstützt diese Anforderungen, indem es granulare Funktionen unabhängig ausführt, Bereitstellungszyklen verkürzt und Innovationen beschleunigt. Cloud-Anbieter verstärken diesen Wandel durch integrierte Orchestrierungswerkzeuge, verwaltete API-Gateways und integrierte Überwachungsfunktionen, die das Lebenszyklusmanagement vereinfachen. Da Unternehmen ihre Modernisierungsinitiativen im Einzelhandel, BFSI, Telekommunikation und Fertigung intensivieren, stärkt die Nachfrage nach leichten, ereignisgesteuerten Anwendungen die Rolle von Serverless bei der Unterstützung skalierbarer, fehlertoleranter digitaler Operationen.
- Zum Beispiel unterstützt Amazon EventBridge einen regionsspezifischen Standarddurchsatz für die Ereignisaufnahme, der in großen Regionen (wie us-east-1, us-west-2 und eu-west-1) bis zu 10.000 Ereignisse pro Sekunde pro Ereignisbus beträgt, während andere Regionen niedrigere Standards haben. Diese sind anpassbare Quoten, die es Unternehmen ermöglichen, große Ereignisströme zu verarbeiten, indem sie über die AWS Service Quotas-Konsole Erhöhungen anfordern, ohne dass eine manuelle Bereitstellung der zugrunde liegenden Infrastruktur erforderlich ist.
Wachsende Notwendigkeit zur Kostenoptimierung und betrieblichen Effizienz bei Cloud-Workloads
Organisationen in allen Sektoren priorisieren die Kostenoptimierung, da die Ausgaben für Cloud-Dienste einen größeren Anteil an den IT-Budgets ausmachen. Serverlose Modelle erfüllen diese Anforderung, indem sie den Verbrauch von Leerlaufressourcen eliminieren, eine Bezahlung pro Ausführung ermöglichen und den Wartungsaufwand für die Infrastruktur reduzieren. Unternehmen vermeiden die Bereitstellung, Skalierung und das Patchen von Servern, sodass sich Entwicklungsteams vollständig auf die Anwendungslogik und schnellere Release-Zyklen konzentrieren können. Diese betriebliche Effizienz reduziert die Gesamtbetriebskosten für rechenintensive und variable Workloads erheblich. Serverlose Frameworks integrieren auch automatisierte Skalierung, Fehlerbehebung und nutzungsbasierte Abrechnung, was Unternehmen mit schwankenden Nachfrageprofilen wie E-Commerce-Spitzen, Analyse-Batch-Jobs und periodischen Backend-Workflows zugutekommt. Da Unternehmen DevOps-Workflows konsolidieren und Hardware-Abhängigkeiten reduzieren, werden serverlose Plattformen zu strategischen Kosteneinsparungswerkzeugen. Der Übergang zu finanziellen Governance-Frameworks (FinOps) beschleunigt die Einführung weiter, da Organisationen serverlose Lösungen als Schlüsselmechanismus zur Optimierung des Cloud-Verbrauchs und zur Verbesserung der Recheneffizienz identifizieren.
- Zum Beispiel berechnet AWS Lambda die Ausführung in Schritten von nur 1 Millisekunde, sodass Unternehmen nur für die tatsächlich verbrauchte Rechenzeit bezahlen müssen, anstatt für vorab zugewiesene Kapazitäten.
Erweiterung der Cloud-nativen Entwicklung und schnelle Einführung moderner DevOps-Praktiken
Der weltweite Anstieg der Cloud-nativen Entwicklung unterstützt ein starkes Wachstum bei serverlosen Anwendungen. Unternehmen übernehmen zunehmend Containerisierung, CI/CD-Automatisierung, API-First-Design und GitOps-Workflows, die sich alle natürlich in serverlose Umgebungen einfügen. Serverless ermöglicht es Entwicklern, modulare, entkoppelte Funktionen zu erstellen, die sich nahtlos in Cloud-native Ökosysteme integrieren, Lieferzyklen beschleunigen und die Bereitstellungshäufigkeit erhöhen. DevOps-Teams profitieren von reduzierter Komplexität, schnelleren Tests und Echtzeitüberwachung, die in serverlose Plattformen eingebettet sind. Das Aufkommen von Low-Code- und funktionsbasierten Entwicklungstools demokratisiert die Anwendungsentwicklung weiter und ermöglicht es funktionsübergreifenden Teams, schnell leichte serverlose Dienste zu erstellen. Da Organisationen ihre digitalen Produkte skalieren und kontinuierliche Lieferpipelines einführen, wird die Notwendigkeit von Architekturen, die schnelle Iterationen, sofortige Skalierbarkeit und automatisiertes Betriebsmanagement unterstützen, entscheidend. Serverless Computing erfüllt diese Anforderungen und stärkt seine Rolle als grundlegende Komponente moderner DevOps- und Cloud-native-Transformationsstrategien.
Wichtige Trends & Chancen
Erweiterung von KI-gesteuerten, datenintensiven und Echtzeit-Verarbeitungsanwendungsfällen
Serverlose Plattformen werden zunehmend genutzt, um KI-Workflows, Streaming-Analysen und Echtzeit-Verarbeitungsaufgaben zu bewältigen, was neue Wachstumschancen eröffnet. Da Unternehmen maschinelle Lernpipelines, IoT-Telemetriesysteme und Edge-Analysen einsetzen, wird der Bedarf an sofortiger Rechenleistung entscheidend. Serverlose Funktionen unterstützen diese Anforderungen, indem sie parallele Aufgaben in großem Umfang ausführen, Datenstöße aufnehmen und automatisierte Pipelines ohne latenzintensive Bereitstellung auslösen. Cloud-Anbieter verbessern diese Fähigkeit, indem sie serverlose Funktionen mit KI-Inferenzmaschinen, Vektordatenbanken und autonomen Orchestrierungssystemen integrieren. Dieser Trend ermöglicht Echtzeit-Betrugserkennung, personalisierte Kundenerfahrungen, Echtzeit-Netzwerkoptimierung und sensorgetriebene industrielle Automatisierung. Die Konvergenz von Serverless mit KI/ML und Edge-Computing schafft erhebliche Chancen für Branchen, die latenzarme, intelligent gesteuerte Entscheidungssysteme suchen. Da die Akzeptanz in BFSI, Telekommunikation, Einzelhandel und Logistik zunimmt, wird Serverless zu einem entscheidenden Enabler der nächsten Generation datenorientierter Anwendungen.
- Zum Beispiel führt Cloudflare Workers AI Inferenz auf seinem globalen Edge-Netzwerk mit mehr als 310 Rechenzentren durch und reduziert die Modellantwortzeiten auf unter 20 Millisekunden für latenzempfindliche Aufgaben.
Steigende Akzeptanz von Serverless für Multi-Cloud-, Hybrid-Cloud- und Edge-Bereitstellungen
Unternehmen setzen zunehmend auf Multi-Cloud- und Hybrid-Cloud-Modelle, um die Abhängigkeit von Anbietern zu verringern, die Resilienz zu stärken und die Arbeitslastverteilung zu optimieren. Dieser Wandel erweitert die Möglichkeiten für serverlose Frameworks, die nahtlos in unterschiedlichen Umgebungen betrieben werden können. Anbieter bieten nun interoperable serverlose Laufzeiten, Open-Source-Funktionsmaschinen und dezentrale Rechenschichten an, die serverlose Fähigkeiten auf Edge-Knoten und On-Premises-Systeme ausweiten. Edge-Serverless-Plattformen ermöglichen die Echtzeit-Datenverarbeitung näher an der Quelle in Fertigungsanlagen, Telekommunikationsnetzen, Gesundheitseinrichtungen und Einzelhandelsgeschäften. Die Akzeptanz von Hybrid-Serverless unterstützt Compliance, Sicherheit und lokalisierte Ausführung für regulierte Umgebungen und gewährleistet gleichzeitig Cloud-Level-Skalierbarkeit. Da Organisationen verteilte Computing-Strategien verfolgen, dienen serverlose Funktionen als flexible Ausführungsschichten, die in geografisch verteilten Infrastrukturen laufen können. Dieser Trend positioniert Serverless als Kernkomponente von digitalen Unternehmensökosystemen, die Agilität, Resilienz und Arbeitslastportabilität erfordern.
- Zum Beispiel kann Google Clouds Anthos serverlose Workloads sowohl lokal als auch in mehreren öffentlichen Clouds verwalten und unterstützt bis zu 15.000 Knoten innerhalb eines einzigen verwalteten Clusters.
Wichtige Herausforderungen
Komplexität bei der Fehlersuche, Überwachung und Verwaltung von funktionsbasierten verteilten Systemen
Trotz seiner Vorteile bringt das serverlose Computing betriebliche Herausforderungen in Bezug auf Fehlersuche, Beobachtbarkeit und Abhängigkeitsverfolgung mit sich. Da Anwendungen als zahlreiche unabhängige Funktionen ausgeführt werden, wird das Erkennen von Leistungsproblemen, Latenzengpässen oder Ausfallpunkten komplexer als in traditionellen Architekturen. Kaltstarts, asynchrone Ausführung und Multi-Service-Interaktionen fügen zusätzliche Komplexitätsebenen für Ingenieurteams hinzu. Obwohl Cloud-Anbieter Überwachungstools anbieten, fehlt ihnen oft die detaillierte Sichtbarkeit über Funktionsketten und hybride Bereitstellungen. Organisationen müssen fortschrittliche Beobachtungslösungen einführen, die verteiltes Tracing, Protokollaggregation und End-to-End-Flusszuordnung unterstützen. Die zunehmende Komplexität erfordert reifere DevOps-Praktiken und spezialisierte Fähigkeiten, was für Teams, die von monolithischen oder VM-basierten Architekturen wechseln, Hürden bei der Einführung schafft. Mit zunehmendem Umfang der Workloads intensivieren sich diese betrieblichen Herausforderungen und erfordern bessere Tools und architektonische Disziplin.
Anbieterabhängigkeit, Portabilitätsbeschränkungen und Compliance-Einschränkungen
Anbieterabhängigkeit bleibt eine bedeutende Herausforderung bei der Einführung von serverlosen Lösungen, da Organisationen das Risiko eingehen, von proprietären Laufzeiten, APIs und Ökosystemintegrationen abhängig zu werden, die an bestimmte Cloud-Anbieter gebunden sind. Die Migration serverloser Workloads über Clouds hinweg ist arbeitsintensiv aufgrund von Unterschieden bei Auslösern, Ereignisformaten, Identitätsframeworks und Orchestrierungstools. Dies begrenzt die Flexibilität für Multi-Cloud-Strategien und erhöht die langfristigen Wechselkosten. Branchen wie BFSI, Regierung und Gesundheitswesen stehen auch vor regulatorischen Herausforderungen, die Datenlokalisierung, Prüfungsfähigkeit und strenge Governance-Kontrollen erfordern – Bereiche, in denen sich serverlose Umgebungen je nach Region stark unterscheiden. Darüber hinaus erschwert die begrenzte Kontrolle über die zugrunde liegende Infrastruktur die Einhaltung von Sicherheitsstandards und Leistungsgarantien. Diese Einschränkungen zwingen Unternehmen dazu, Portabilität, Governance-Rahmenwerke und architektonisches Design sorgfältig zu evaluieren, bevor sie serverlose Bereitstellungen skalieren.
Regionale Analyse
Nordamerika
Nordamerika hält den größten Anteil am globalen Markt für serverlose Anwendungen und macht im Jahr 2024 etwa 38 % aus. Eine starke Cloud-Reife, schnelle Unternehmensmodernisierung und umfangreiche Einführung ereignisgesteuerter Architekturen stärken die Führungsrolle der Region. Große Cloud-Anbieter wie AWS, Microsoft und Google dominieren die regionalen Bereitstellungen durch umfangreiche serverlose Portfolios und integrierte Entwickler-Ökosysteme. Branchen wie BFSI, Einzelhandel, Telekommunikation und Technologie führen die Migration zu Microservices und API-zentrierten Systemen an. Steigende Investitionen in Echtzeitanalysen, Automatisierung und die Beschleunigung von DevOps unterstützen weiterhin das Marktwachstum. Darüber hinaus verbessert robustes Unternehmensausgaben für KI-gesteuerte Workloads die Einführung von serverlosen Lösungen sowohl bei digital-nativen als auch bei großen traditionellen Unternehmen.
Europa
Europa repräsentiert etwa 27% des Marktes für serverlose Anwendungen, unterstützt durch starke Unternehmensdigitalisierung und zunehmende compliance-orientierte Cloud-Adoption. Organisationen in Deutschland, dem Vereinigten Königreich, Frankreich und den nordischen Ländern treiben die Nachfrage nach serverlosen Workloads voran, insbesondere für IoT-Analysen, Netzwerkautomatisierung und Kundenerfahrungsanwendungen. Die Region profitiert von strengen regulatorischen Rahmenbedingungen wie der DSGVO, die Unternehmen zu Architekturen drängen, die Effizienz optimieren und gleichzeitig Datenintegrität und operative Transparenz gewährleisten. BFSI, öffentlicher Sektor und Fertigungsindustrien führen die Adoption an, angetrieben durch die Modernisierung von Altsystemen. Ein wachsender Fokus auf latenzarme Edge-Workloads und hybride Cloud-Umgebungen stärkt die serverlose Integration in europäischen Unternehmen weiter.
Asien-Pazifik
Asien-Pazifik ist der am schnellsten wachsende regionale Markt, der etwa 24% Anteil hält und voraussichtlich schnell expandieren wird, da die cloud-native Adoption beschleunigt wird. Starke digitale Transformationsinitiativen in China, Indien, Japan, Südkorea und Südostasien treiben den großflächigen Konsum von serverlosen Plattformen für E-Commerce, Fintech, Telekommunikation und mobile Anwendungen voran. Die Region profitiert von erheblichen Investitionen in 5G, IoT und Edge-Infrastruktur, die es Unternehmen ermöglichen, ereignisgesteuerte und Echtzeit-Verarbeitungs-Workloads effizient bereitzustellen. KMUs, die Cloud-First-Strategien übernehmen, tragen aufgrund von Kostenflexibilität und vereinfachten Entwicklungsmodellen erheblich zum Wachstum bei. Während Hyperscaler regionale Rechenzentren ausbauen, gewinnt die serverlose Adoption im öffentlichen und privaten Sektor an Fahrt.
Lateinamerika
Lateinamerika erfasst etwa 6% des Marktes für serverlose Anwendungen, mit aufkommender Adoption in Brasilien, Mexiko, Kolumbien und Chile. Regionale Unternehmen übernehmen zunehmend cloud-native Architekturen, um Agilität zu verbessern, Infrastrukturkosten zu senken und Altsysteme zu modernisieren. Das Wachstum wird durch expandierende Fintech-Ökosysteme, steigende E-Commerce-Aktivitäten und breitere digitale Transformation in den Telekommunikations- und Einzelhandelssektoren angetrieben. Lokale Regierungen und öffentliche Institutionen migrieren schrittweise Dienste zu skalierbaren serverlosen Workflows, um die Servicebereitstellung zu verbessern. Während die Adoption aufgrund von Cloud-Kompetenzlücken und ungleichmäßiger Infrastrukturreife langsamer verläuft, stärkt die zunehmende Cloud-Investition globaler Hyperscaler weiterhin das serverlose Ökosystem der Region.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika hält etwa 5% des Marktes für serverlose Anwendungen, unterstützt durch wachsende Cloud-Investitionen in den VAE, Saudi-Arabien, Südafrika und Ägypten. Regierungsgeführte digitale Transformationsprogramme, Smart-City-Initiativen und großangelegte Modernisierung in den Bereichen Banken, Telekommunikation und öffentliche Dienste treiben die Nachfrage nach skalierbaren serverlosen Plattformen an. Unternehmen setzen zunehmend ereignisgesteuerte Analysen, API-basierte Dienste und IoT-Backends ein, um die betriebliche Effizienz zu steigern. Cloud-Anbieter erweitern regionale Rechenzentren, wodurch compliance-orientierte Sektoren Workloads auf sichere serverlose Architekturen verlagern können. Trotz Infrastrukturengpässen in Teilen Afrikas steigt die Adoption weiter, da Organisationen kosteneffiziente digitale Lösungen priorisieren.
Marktsegmentierungen:
Nach Anwendung
- Echtzeit-Datei-/Stream-Verarbeitung
- Webanwendungsentwicklung
- IoT-Backend
- Andere
Nach Unternehmensgröße
- KMUs
- Große Unternehmen
Nach Branche
- IT und Telekommunikation
- BFSI
- Einzelhandel
- Regierung
- Fertigung
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Nahost und Afrika
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für serverlose Anwendungen wird durch die starke Präsenz globaler Cloud-Anbieter und Technologielieferanten geprägt, die fortschrittliche Function-as-a-Service (FaaS)-Plattformen, API-Ökosysteme und ereignisgesteuerte Rechenfähigkeiten anbieten. AWS Lambda, Microsoft Azure Functions und Google Cloud Functions führen den Markt durch umfangreiche Integrationen, breite Laufzeitunterstützung und ausgereifte Entwicklerumgebungen an. Akteure wie IBM, Oracle, Alibaba Cloud und Cisco verstärken den Wettbewerb, indem sie hybride und Multi-Cloud-Serverless-Frameworks erweitern, die auf regulierte Branchen und unternehmensgerechte Workloads zugeschnitten sind. Anbieter differenzieren sich zunehmend durch verbesserte Kaltstartleistung, Echtzeit-Beobachtbarkeit, Sicherheitsautomatisierung und Unterstützung für KI-gesteuerte Workloads. Strategische Partnerschaften mit DevOps-Tooling-Unternehmen, Container-Orchestrierungsanbietern und Edge-Computing-Plattformen erweitern ihre Marktreichweite weiter. Mit der Beschleunigung der digitalen Transformation von Unternehmen intensiviert sich der Wettbewerb um Benutzerfreundlichkeit, Interoperabilität, API-Management-Tiefe und Ökosystemreife, was kontinuierliche Innovation über die globale serverlose Anwendungslandschaft hinweg antreibt.
Schlüsselspieler-Analyse
- Cloudflare, Inc.
- Oracle Corporation
- Twistlock Inc.
- Serverless, Inc.
- Cisco Systems, Inc.
- Rackspace Technology
- Palo Alto Networks
- Google LLC
- NTT Data Corporation
- Apache
Jüngste Entwicklungen
- Im November 2025 kündigte Cloudflare an, Replicate zu übernehmen, um Entwicklern zu ermöglichen, KI-Modelle weltweit über seine serverlose Plattform Workers bereitzustellen und auszuführen.
- Im Oktober 2025 führte Oracle Verbesserungen für seinen Autonomous AI Database Serverless-Dienst ein (einschließlich KI-nativer Workloads, externer Tabellen-Caching und Workload-Replay) im Rahmen seines serverlosen Datenbankportfolios.
- Im März 2025 kündigte Rackspace sein "Rackspace AI Business" an, eine hochleistungsfähige hybride Cloud-Plattform, die für KI-Training und -Inference optimiert ist und sich an moderne cloud-native Anwendungen einschließlich serverloser Rechenmuster richtet.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Anwendung, Unternehmensgröße, Branche und Geografie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Weiterhin werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Die Einführung von Serverless wird sich beschleunigen, da Unternehmen Anwendungen modernisieren und Microservices sowie ereignisgesteuerte Architekturen priorisieren.
- Echtzeit-Datenverarbeitung und KI-gesteuerte Workflows werden zunehmend auf serverlose Plattformen verlagert, um sofortige Skalierbarkeit zu erreichen.
- Hybride und Multi-Cloud-Serverless-Bereitstellungen werden zunehmen, da Organisationen die Abhängigkeit von einem einzigen Cloud-Anbieter reduzieren.
- Edge-Serverless-Computing wird wachsen, da latenzarme Anwendungen im IoT, in der Fertigung und im Telekommunikationsbereich zum Mainstream werden.
- Die Produktivität der Entwickler wird durch verbesserte Laufzeiten, integrierte Observability-Tools und automatisierte Bereitstellungspipelines steigen.
- Sicherheitsfunktionen wie Zero-Trust-Ausführung und automatisierte Schwachstellenerkennung werden zum Standard.
- Die BFSI-, Telekommunikations-, Einzelhandels- und Regierungssektoren werden die großflächige Einführung für geschäftskritische digitale Dienste vorantreiben.
- Die Integration von serverlosen Containern wird sich vertiefen, da Organisationen die Portabilität mit leistungsstarken Rechenanforderungen ausbalancieren.
- Open-Source-Funktionsframeworks werden an Bedeutung gewinnen, um Anbieterabhängigkeiten zu reduzieren und anpassbare Bereitstellungen zu unterstützen.
- Partnerschaften im Ökosystem über DevOps, API-Management und Edge-Plattformen hinweg werden die wettbewerbsfähige Differenzierung stärken.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für serverlose Apps und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für serverlose Anwendungen voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Segment der Serverless-Apps hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für serverlose Anwendungen antreiben?
Wer sind die führenden Unternehmen im Markt für Serverless-Anwendungen?
Welche Region hatte 2024 den größten Anteil am Markt für Serverless-Anwendungen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für serverlose Apps Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to the forecast period)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für serverlose Apps Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (the forecast period) (2024: USD 4,937.5 million → forecast year: USD 27,279.32 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für serverlose Apps Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs.
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für serverlose Apps Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für serverlose Apps Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für serverlose Apps Market Drivers
- 3.3 Markt für serverlose Apps Market Restraints & Challenges
- 3.4 Markt für serverlose Apps Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für serverlose Apps Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für serverlose Apps Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für serverlose Apps category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für serverlose Apps Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through the forecast period
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through the forecast period
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für serverlose Apps Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für serverlose Apps market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für serverlose Apps Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für serverlose Apps Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für serverlose Apps Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für serverlose Apps (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für serverlose Apps Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für serverlose Apps Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & )
- 7.1.2 Channel Mix Evolution (the forecast period)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through the forecast period
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für serverlose Apps Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für serverlose Apps Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für serverlose Apps Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für serverlose Apps Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für serverlose Apps Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für serverlose Apps Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für serverlose Apps Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
