
Marktübersicht
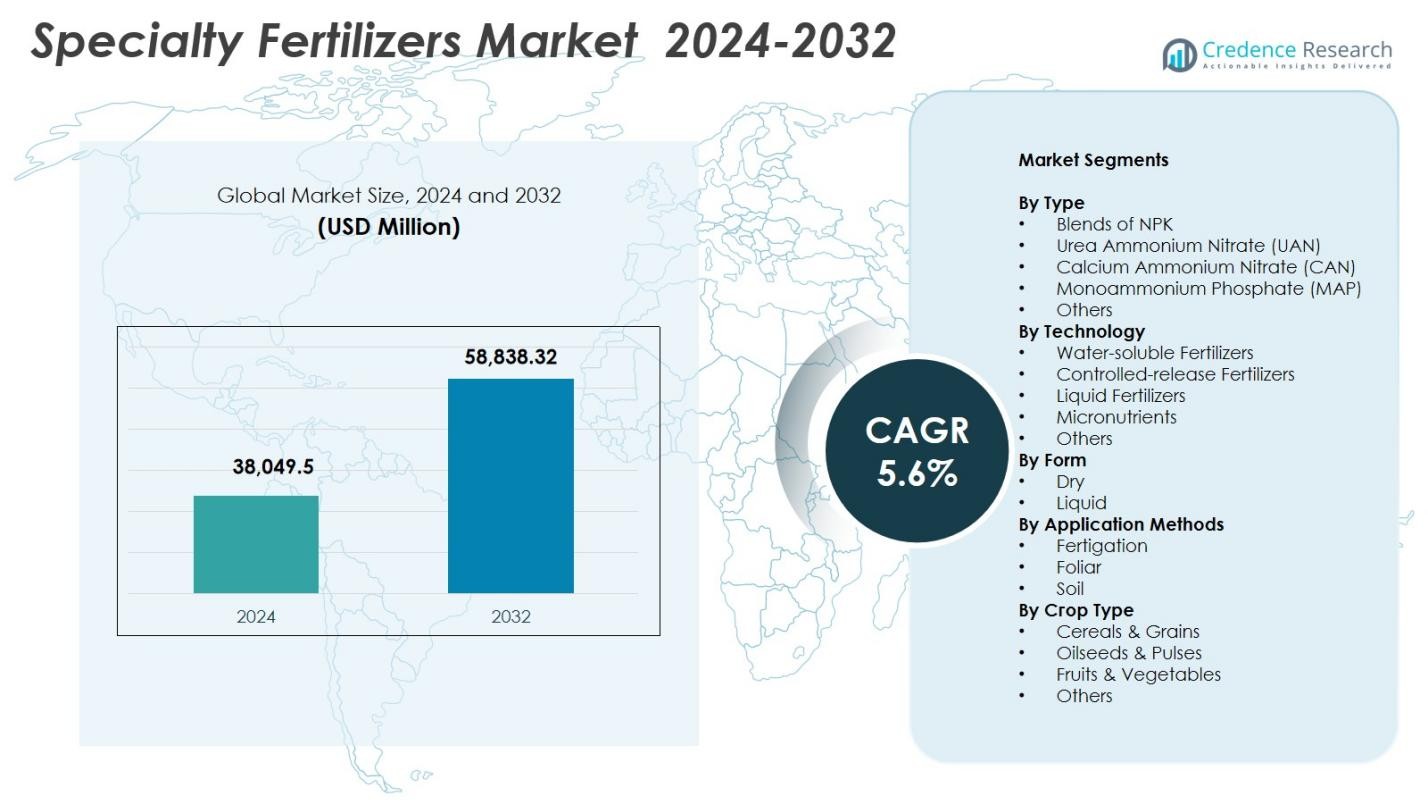
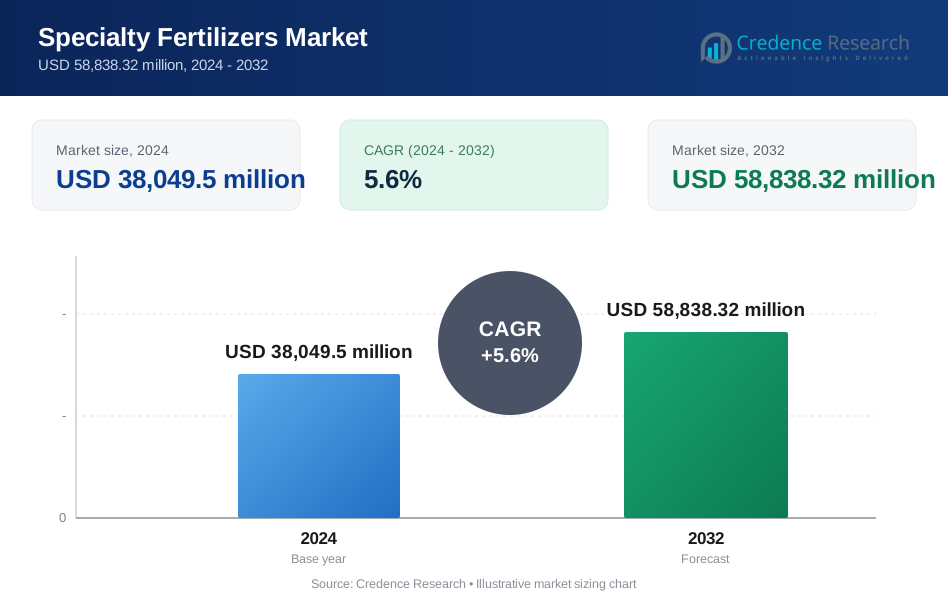
Der Markt für Spezialdünger wurde im Jahr 2024 mit 38.049,5 Millionen USD bewertet und wird voraussichtlich bis 2032 58.838,32 Millionen USD erreichen, bei einer jährlichen Wachstumsrate (CAGR) von 5,6 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Spezialdünger 2024 | USD 38.049,5 Millionen |
| Markt für Spezialdünger, CAGR | 5,6% |
| Marktgröße für Spezialdünger 2032 | USD 58.838,32 Millionen |
Der Markt für Spezialdünger umfasst führende Akteure wie Nutrien Ltd., Yara, ICL, The Mosaic Company, CF Industries Holdings Inc., Nufarm, SQM SA, OCP Group, Kingenta und K+S Aktiengesellschaft, die jeweils hocheffiziente Nährstofftechnologien vorantreiben, um den sich wandelnden landwirtschaftlichen Bedürfnissen gerecht zu werden. Diese Unternehmen konzentrieren sich auf die Erweiterung von Formulierungen mit kontrollierter Freisetzung, wasserlöslichen und mikronährstoffreichen Produkten, die die Produktivität und Nachhaltigkeit der Ernte verbessern. Regional führt der asiatisch-pazifische Raum den Markt für Spezialdünger mit einem Anteil von 36,8 % an, angetrieben durch die rasche landwirtschaftliche Expansion, die steigende Akzeptanz der Präzisionslandwirtschaft und die starke staatliche Unterstützung für ein effizientes Nährstoffmanagement, was die Region an die Spitze des Marktwachstums stellt.
Markteinblicke
- Der Markt für Spezialdünger erreichte 2024 38.049,5 Millionen USD und wird bis 2032 mit einer CAGR von 5,6 % wachsen, angetrieben durch die steigende Nachfrage nach effizienten Nährstofflösungen.
- Starke Markttreiber sind die Expansion von hochwertigen Kulturen, die zunehmende Akzeptanz der Präzisionslandwirtschaft und der steigende Einsatz von wasserlöslichen und kontrolliert freisetzenden Düngemitteln, die die Nährstoffnutzungseffizienz verbessern.
- Wichtige Trends heben die rasche Integration digitaler Werkzeuge, die wachsende Nachfrage nach mikronährstoffangereicherten Formulierungen und die steigende Präferenz für Trockendünger hervor, die 2024 einen Anteil von 62,7 % hatten.
- Große Akteure wie Nutrien, Yara, ICL, Mosaic und OCP Group investieren weiterhin in nachhaltige Technologien und maßgeschneiderte Nährstoffmischungen und stärken ihre Marktpräsenz in der globalen Landwirtschaft.
- Der asiatisch-pazifische Raum führte den Markt 2024 mit einem Anteil von 36,8 % an, gefolgt von Europa mit 30,1 % und Nordamerika mit 27,4 %, was die starke Akzeptanz fortschrittlicher Düngemethoden in wichtigen Agrarregionen widerspiegelt.
Analyse der Marktsegmentierung:
Nach Typ:
Der Markt für Spezialdünger nach Typ wird von NPK-Mischungen angeführt, die 2024 einen Anteil von 34,2 % ausmachten, angetrieben durch ihre ausgewogene Nährstoffzusammensetzung und breite Anwendbarkeit auf verschiedene Kulturen. Ihre Fähigkeit, die Nährstoffnutzungseffizienz zu verbessern und Präzisionslandwirtschaftspraktiken zu unterstützen, stärkt die Akzeptanz. Harnstoff-Ammoniumnitrat (UAN) und Calciumammoniumnitrat (CAN) zeigen ebenfalls eine starke Nutzung in der ertragreichen Landwirtschaft aufgrund der schnellen Nährstoffverfügbarkeit, während Monoammoniumphosphat (MAP) für phosphorintensive Kulturen unerlässlich bleibt. Die steigende Nachfrage nach maßgeschneiderten Nährstofflösungen treibt das Wachstum von NPK-Mischungen weltweit weiter voran.
- Zum Beispiel liefert das granulierte NPK-Komplexdünger Turbo-K™ der Haifa Group, basierend auf Kaliumnitrat, Makro- und Mikronährstoffe in einheitlichen Granulaten, ideal für offene Felder, Gewächshäuser, Obstplantagen und Rasenflächen, um den Pflanzenertrag und die Vitalität zu maximieren.
Nach Technologie:
Im Technologiebereich dominieren wasserlösliche Düngemittel mit einem Marktanteil von 41,6 % im Jahr 2024, unterstützt durch ihre Kompatibilität mit Tropfbewässerung, Fertigation und Präzisionsanwendungssystemen. Ihre hohe Nährstoffaufnahmeeffizienz und minimale Verschwendung fördern die Akzeptanz in der Gartenbau-, Gewächshaus- und hochwertigen Pflanzenproduktion. Kontrolliert freisetzende Düngemittel gewinnen ebenfalls an Bedeutung aufgrund der gleichmäßigen Nährstofffreisetzung und reduzierten Auswaschung. Flüssigdünger und Mikronährstoffe unterstützen die gezielte Ernährung bei spezifischen Bodenmängeln. Der Trend zu nachhaltigem Input-Management und effizienter Ressourcennutzung stärkt weiterhin die Führungsposition der wasserlöslichen Technologien.
- Zum Beispiel sind die wasserlöslichen NPK-Linien Agrolution und Solinure von ICL für die Fertigation in Obst- und Gemüsekulturen formuliert, wobei hochreine Rohstoffe verwendet werden, um Ablagerungen und Verstopfungen von Tropfern in Tropf- und Gewächshaussystemen zu verhindern.
Nach Form:
In Bezug auf die Form hielt das Segment der trockenen Spezialdünger im Jahr 2024 einen Anteil von 62,7 %, angetrieben durch längere Haltbarkeit, einfache Lagerung und breite Eignung für großflächige Feldanwendungen. Trockene Formulierungen wie Granulate und Prills bieten kontrollierte Anwendungsraten und kosteneffiziente Verteilung für die kommerzielle Landwirtschaft. Flüssigdünger verzeichnen ein stetiges Wachstum aufgrund ihrer schnellen Pflanzenaufnahme und starken Integration in Fertigationssysteme. Die zunehmende Mechanisierung in der Landwirtschaft und der Bedarf an skalierbarer Nährstofflieferung stärken weiterhin die Dominanz der trockenen Spezialdünger in den wichtigsten Märkten.
Wichtige Wachstumstreiber
Steigende Nachfrage nach hocheffizienter Düngung
Der Markt für Spezialdünger wächst erheblich aufgrund der zunehmenden Akzeptanz von hocheffizienten Düngemethoden, die die Nährstoffnutzungseffizienz und die Produktivität der Pflanzen steigern. Landwirte wechseln von herkömmlichen Düngemitteln zu gezielten Inputs wie wasserlöslichen, kontrolliert freisetzenden und Mikronährstoffformulierungen, um Nährstoffverluste zu minimieren und den Ertrag pro Hektar zu maximieren. Präzisionslandwirtschaft, Fertigation und sensorbasierte Nährstoffüberwachung verstärken die Nachfrage weiter. Da die globalen Nahrungsmittelanforderungen zunehmen und das Ackerland abnimmt, spielen Spezialdünger eine entscheidende Rolle bei der Sicherstellung nachhaltiger, ertragsstarker Landwirtschaftssysteme.
- Zum Beispiel liefert ICL Growing Solutions vollständig wasserlösliche Fertigationsdünger unter Marken wie Agrolution, Solinure, NovaNPK, Novacid und Fertiflow, formuliert für spezifische Kulturen, Wasserqualitäten und Bedingungen im Gewächshaus oder auf offenem Feld, um den Ertrag zu steigern und gleichzeitig Nährstoffauswaschung und -verflüchtigung zu reduzieren.
Erweiterung von hochwertigen und gartenbaulichen Kulturen
Die rasche Expansion von hochwertigen Kulturen, einschließlich Früchten, Gemüse, Zierpflanzen und Gewächshausprodukten, bleibt ein starker Treiber für den Markt für Spezialdünger. Diese Kulturen erfordern eine präzise Nährstoffverwaltung und konstante Versorgung, was eine starke Nachfrage nach Flüssigdüngern, Mikronährstoffen und wasserlöslichen Mischungen schafft. Die zunehmende Akzeptanz von geschützten Anbaumethoden wie Hydroponik, vertikale Landwirtschaft und Gewächshaussysteme beschleunigt den Verbrauch von hochwertigen Nährstoffformulierungen. Die wachsende Verbraucherpräferenz für qualitativ hochwertige Produkte mit verbesserter Optik, Haltbarkeit und Nährwert unterstützt den Wandel hin zu spezialisierten Düngelösungen.
- Zum Beispiel bietet das Flora Series Drei-Komponenten-Flüssigdüngersystem von General Hydroponics, das erstmals 1976 formuliert wurde und in der kommerziellen Hydroponik weit verbreitet ist, vollständige primäre, sekundäre und Mikronährstoffe für fruchttragende und blattreiche Kulturen und wurde sogar in kontrollierten Umweltforschungen wie NASAs Weltraum-Hydroponik-Experimenten übernommen, um eine zuverlässige Erntequalität zu gewährleisten.
Staatliche Unterstützung für nachhaltige Landwirtschaft
Staatliche Anreize zur Förderung nachhaltiger landwirtschaftlicher Praktiken unterstützen das Marktwachstum stark. Politiken, die sich auf die Reduzierung der Umweltbelastung, die Verbesserung der Bodengesundheit und die Optimierung des Düngemitteleinsatzes konzentrieren, fördern die Einführung von kontrollierten Freisetzungs- und Spezialnährstoffformulierungen. Subventionen für Tröpfchenbewässerung, Fertigationsausrüstung und Präzisionslandwirtschaftswerkzeuge treiben die Nutzung von wasserlöslichen Düngemitteln voran. Regulatorischer Druck zur Minimierung von Stickstoffverlust, Abfluss und Treibhausgasemissionen beschleunigt ebenfalls den Übergang zu effizienten Spezialdüngern. Diese unterstützenden Rahmenbedingungen fördern die weit verbreitete Modernisierung des Nährstoffmanagements in entwickelten und sich entwickelnden Agrarökonomien.
Wichtige Trends & Chancen
Integration von digitalen und präzisen Landwirtschaftstechnologien
Die Integration der digitalen Landwirtschaft, einschließlich GPS-basierter Nährstoffkartierung, IoT-fähiger Bodensensoren und satellitengestützter Ernteüberwachung, schafft neue Möglichkeiten zur Optimierung von Spezialdüngern. Datenbasierte Einblicke ermöglichen es Landwirten, Nährstoffe mit größerer Genauigkeit anzuwenden, was perfekt mit hocheffizienten Produkten wie Mikronährstoffen, kontrollierten Freisetzungsgranulaten und Flüssigformulierungen übereinstimmt. Diese digitale Transformation erhöht nicht nur die Akzeptanz von Premiumdüngern, sondern verbessert auch die Rückverfolgbarkeit und Leistungsanalytik. Da sich die Präzisionslandwirtschaft weltweit ausbreitet, gewinnen Spezialdünger, die mit intelligenten Anwendungssystemen abgestimmt sind, starke Marktdynamik.
- Zum Beispiel verwendet John Deere’s See & Spray Ultimate boommontierte Kameras und Onboard-Prozessoren, um Unkraut von Nutzpflanzen zu unterscheiden und Inputs nur dort anzuwenden, wo sie benötigt werden, wodurch das Sprühvolumen bei Mais, Sojabohnen und Baumwolle im Vergleich zur Flächenbehandlung um bis zu etwa zwei Drittel reduziert wird.
Wachstum von wasserlöslichen und kontrollierten Freisetzungsdüngern
Wasserlösliche und kontrollierte Freisetzungsdünger bieten große Chancen, da moderne Landwirtschaftssysteme eine gleichmäßige Nährstoffzufuhr, reduzierte Verschwendung und Kompatibilität mit automatisierter Bewässerung erfordern. Diese Technologien unterstützen ein nachhaltiges Nährstoffmanagement, indem sie eine konstante Versorgung der Pflanzen gewährleisten und Umweltverluste reduzieren. Ihre starke Akzeptanz im Gartenbau, in der Gewächshauslandwirtschaft und bei hochwertigen Exportkulturen stärkt die Marktchancen weiter. Da die globale Landwirtschaft auf ressourceneffiziente Methoden umstellt, gewinnen Hersteller, die fortschrittliche Formulierungen mit verbesserter Löslichkeit und Nährstofffreisetzung einführen, einen Wettbewerbsvorteil.
- Zum Beispiel wurden die vollständig wasserlöslichen Nutrigation-Dünger der Haifa Group, die für Tropf- und Sprinklersysteme entwickelt wurden, in Fertigationsprogrammen eingesetzt, die die Nährstoffnutzungseffizienz und den Ertrag verbessern, indem sie gelöstes NPK direkt in die aktive Wurzelzone in Gewächshäusern und hochwertigen Gartenbaukulturen liefern.
Wichtige Herausforderungen
Hohe Produktionskosten und begrenzte Erschwinglichkeit
Spezialdünger stehen aufgrund ihrer höheren Produktionskosten im Vergleich zu herkömmlichen Düngemitteln vor Wachstumsbeschränkungen. Fortschrittliche Technologien wie Beschichtungsmaterialien, kontrollierte Freisetzungspolymere und Mikronährstoffchelatierung erhöhen die Endproduktpreise erheblich, was die Akzeptanz bei Klein- und Mittelbauern, insbesondere in Entwicklungsländern, einschränkt. Die Preissensibilität in kostengetriebenen Agrarökonomien verlangsamt oft den Übergang zu Premiumdüngemitteln. Hersteller müssen Erschwinglichkeit und Leistung in Einklang bringen, während Regierungen möglicherweise Subventionen ausweiten müssen, um eine breitere Akzeptanz von hocheffizienten Inputs zu fördern.
Umwelt- und regulatorischer Druck
Zunehmend strengere Umweltvorschriften stellen den Spezialdüngermarkt vor Herausforderungen, da Behörden Nährstoffauswaschung, Auslaugung und Treibhausgasemissionen einschränken. Hersteller müssen sich an sich entwickelnde Standards in Bezug auf Nährstoffeffizienz, biologische Abbaubarkeit von Beschichtungen und zulässige Anwendungsraten halten. Diese regulatorischen Anforderungen erhöhen die F&E- und Zertifizierungskosten und erschweren den Markteintritt für neue Formulierungen. Darüber hinaus kann unsachgemäße Anwendung durch Landwirte weiterhin ökologische Risiken verursachen, was strengere Überwachung und Durchsetzung erfordert. Die Einhaltung der Vorschriften bei gleichzeitiger Kosteneffizienz bleibt eine bedeutende Herausforderung für die Marktteilnehmer.
Regionale Analyse
Nordamerika
Nordamerika hält einen 27,4% Anteil am Spezialdüngermarkt im Jahr 2024, angetrieben durch die starke Akzeptanz von Präzisionslandwirtschaft, Fertigationssystemen und dem Anbau von hochwertigen Kulturen. Die Region profitiert von fortschrittlicher landwirtschaftlicher Infrastruktur, weit verbreiteter Nutzung von Düngemitteln mit kontrollierter Freisetzung und starker Nachfrage nach wasserlöslichen Formulierungen im Gartenbau und in der Gewächshausproduktion. Der regulatorische Fokus auf die Reduzierung von Nährstoffverlusten und die Verbesserung der Bodengesundheit beschleunigt den Übergang zu Spezialprodukten weiter. Die Vereinigten Staaten führen den Verbrauch an, bedingt durch großflächige kommerzielle Landwirtschaft und die schnelle Integration digitaler Nährstoffmanagement-Tools, was die dominierende Rolle der Region bei der Akzeptanz von Spezialdüngern festigt.
Europa
Europa machte im Jahr 2024 einen 30,1% Marktanteil aus, unterstützt durch strenge Umweltvorschriften, die nachhaltige Düngemittelpraktiken fördern. Der Schwerpunkt der Region auf die Reduzierung von Stickstoffauswaschung, die Verbesserung der Nährstoffnutzungseffizienz und die Erreichung von Kohlenstoffreduktionszielen treibt die Nachfrage nach Düngemitteln mit kontrollierter Freisetzung, Mikronährstoffen und wasserlöslichen Düngemitteln an. Hochwertige Kultursektoren wie Obst, Gemüse und Weinbau stärken die Marktaufnahme weiter. Länder wie Deutschland, Frankreich, Spanien und Italien führen den Verbrauch an, bedingt durch fortschrittliche Agrarsysteme und starke Akzeptanz von Präzisionslandwirtschaftstechnologien. Von der Regierung unterstützte Initiativen zur Förderung umweltfreundlicher Produkte stärken Europas Führungsrolle bei der Innovation von Spezialdüngern und dem nachhaltigen Nährstoffmanagement.
Asien-Pazifik
Der asiatisch-pazifische Raum dominiert den Markt für Spezialdünger mit einem Anteil von 36,8 % im Jahr 2024, angetrieben durch expandierende landwirtschaftliche Aktivitäten, steigende Akzeptanz von hocheffizienten Düngemitteln und das schnelle Wachstum von Gartenbau und Gewächshausanbau. Länder wie China, Indien, Japan und Australien zeigen starke Übergänge zu wasserlöslichen und flüssigen Düngemitteln, um die Produktion ertragreicher Kulturen zu unterstützen. Staatliche Subventionen, die Tröpfchenbewässerung, Mikronährstoffanreicherung und ausgewogenes Nährstoffmanagement fördern, stärken die Nachfrage weiter. Der zunehmende Bevölkerungsdruck und die schrumpfende Ackerfläche zwingen Landwirte, produktivitätssteigernde Spezialformulierungen zu übernehmen, was den asiatisch-pazifischen Raum zum am schnellsten wachsenden Zentrum für fortschrittliche Düngertechnologien macht.
Lateinamerika
Lateinamerika eroberte einen Marktanteil von 7,9 % im Jahr 2024, unterstützt durch die Expansion der kommerziellen Landwirtschaft und die steigende Nachfrage nach hochwertigen Düngemitteln für Kulturen wie Zuckerrohr, Sojabohnen, Kaffee und Früchte. Brasilien und Argentinien treiben den regionalen Verbrauch aufgrund großflächiger landwirtschaftlicher Betriebe und der steigenden Akzeptanz von Fertigation und kontrollierten Freisetzungsprodukten voran. Der Fokus der Region auf die Verbesserung der Bodenfruchtbarkeit und Nährstoffeffizienz in degradierten Böden stärkt die Abhängigkeit von Spezialdüngemitteln. Investitionen in moderne Bewässerungssysteme und exportorientierten Gartenbau fördern das Marktwachstum weiter und positionieren Lateinamerika als aufstrebende Region mit hohem Potenzial für fortschrittliche Nährstofflösungen.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika hielt einen Anteil von 4,8 % im Jahr 2024, angetrieben durch die zunehmende Akzeptanz von wasserlöslichen und flüssigen Düngemitteln zur Unterstützung der Landwirtschaft in ariden und semi-ariden Klimazonen. Länder wie Saudi-Arabien, die VAE, Südafrika und Ägypten beschleunigen die Aufnahme durch Investitionen in kontrollierte Bewässerung, Gewächshausanbau und hochwertigen Gartenbau. Nährstoffmängel im Boden und Wasserknappheit stellen die traditionelle Landwirtschaft vor Herausforderungen und schaffen eine starke Nachfrage nach effizienten Spezialformulierungen. Regierungsprogramme zur Förderung der Ernährungssicherheit und Modernisierung landwirtschaftlicher Praktiken tragen zur stetigen Marktexpansion in der gesamten Region bei.
Marktsegmentierungen:
Nach Typ
- Mischungen aus NPK
- Harnstoff-Ammoniumnitrat (UAN)
- Calcium-Ammoniumnitrat (CAN)
- Monoammoniumphosphat (MAP)
- Andere
Nach Technologie
- Wasserlösliche Düngemittel
- Kontrolliert freisetzende Düngemittel
- Flüssigdünger
- Mikronährstoffe
- Andere
Nach Form
- Trocken
- Flüssig
Nach Anwendungsverfahren
- Fertigation
- Blattdüngung
- Boden
Nach Erntetyp
- Getreide & Körner
- Ölsaaten & Hülsenfrüchte
- Früchte & Gemüse
- Andere
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Naher Osten und Afrika
Wettbewerbslandschaft
Die Wettbewerbslandschaft im Markt für Spezialdünger umfasst führende Akteure wie Nutrien Ltd., Yara, ICL, The Mosaic Company, CF Industries Holdings Inc., Nufarm, SQM SA, OCP Group, Kingenta und K+S Aktiengesellschaft, die sich alle auf die Erweiterung fortschrittlicher und hocheffizienter Nährstofflösungen konzentrieren. Diese Unternehmen stärken ihre Marktpositionen durch Innovationen in Technologien zur kontrollierten Freisetzung, wasserlöslichen Formulierungen und mikronährstoffverstärkten Mischungen, die die Präzisionslandwirtschaft unterstützen. Strategische Initiativen wie Kapazitätserweiterungen, die Stärkung des Vertriebsnetzes und Partnerschaften mit Agritech-Unternehmen ermöglichen einen breiteren Zugang zu hochwertigen Düngerlösungen. Nachhaltigkeit bleibt ein zentrales Wettbewerbsthema, wobei große Akteure in emissionsarme Herstellung, nährstoffeffiziente Beschichtungen und umweltfreundliche Formulierungen investieren. Darüber hinaus treibt die steigende Nachfrage nach maßgeschneiderten, kulturartspezifischen Mischungen die Hersteller dazu an, ihre F&E-Fähigkeiten zu verbessern und eng mit Landwirten und Input-Händlern zusammenzuarbeiten. Der Wettbewerbsdruck wird weiter durch globale Ernährungssicherheitsbedenken, regulatorische Veränderungen hin zu nährstoffeffizienten Produkten und die rasche Einführung digitaler Landwirtschaftsplattformen geprägt, die zusammen eine dynamische Landschaft für innovationsgetriebene Unternehmen schaffen.
Analyse der Schlüsselakteure
- Kingenta
- Nutrien Ltd.
- Nufarm
- The Mosaic Company
- SQM SA
- Yara
- CF Industries and Holdings, Inc.
- ICL
- OCP Group
- K+S Aktiengesellschaft
Neueste Entwicklungen
- Im Dezember 2025 trat Yara International ASA in fortgeschrittene Verhandlungen mit Air Products über eine Partnerschaft für emissionsarme Ammoniakprojekte in den USA und Saudi-Arabien ein, ein Schritt, der Yaras Netzwerk für die Produktion von Spezialdüngemitteln stärken könnte.
- Im April 2025 gingen Pursell Agri-Tech und die Wastech Group eine Partnerschaft ein, um eine Produktionsstätte für kontrolliert freisetzende Düngemittel in Malaysia zu errichten, um südostasiatische Landwirte mit effizienteren Spezialnährstoffen zu versorgen.
- Im Dezember 2023 erweiterte Yara International sein Portfolio an Spezial- und Bio-Düngemitteln durch die Übernahme der in Italien ansässigen Agribios Italiana und stärkte damit seine Position in wertschöpfenden Nährstofflösungen für Gartenbau und Spezialkulturen.
- Im November 2023 bildete Nutrien Ltd. eine Partnerschaft mit einem Startup zur Entwicklung eines nachhaltigen, kontrolliert freisetzenden Stickstoffdüngers für die Produktion von großflächigen Kulturen und demonstrierte damit Innovationen im Bereich Spezialdünger.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Technologie, Form, Anwendungsmethoden, Kulturtyp und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird eine starke Nachfrage erleben, da Landwirte zunehmend hochwirksame und präzise Düngemethoden anwenden.
- Wasserlösliche und kontrolliert freisetzende Düngemittel werden eine breitere Durchdringung bei hochwertigen und Gewächshauskulturen erfahren.
- Digitale Landwirtschaftswerkzeuge werden eine genauere Nährstoffanwendung fördern und die Aufnahme von Spezialformulierungen steigern.
- Nachhaltigkeitsdruck wird die Hersteller dazu bringen, umweltfreundliche Beschichtungen und emissionsarme Düngemitteltechnologien einzuführen.
- Die Nachfrage nach mikronährstoffangereicherten Produkten wird aufgrund wachsender Bedenken über Bodendefizite und Pflanzenernährung steigen.
- Die Ausweitung des geschützten Anbaus, der Hydrokultur und der vertikalen Landwirtschaft wird die Verwendung von flüssigen und löslichen Düngemitteln beschleunigen.
- Staatliche Anreize für ein ausgewogenes Nährstoffmanagement werden die breitere Einführung von Spezialdüngemitteln in Entwicklungsländern unterstützen.
- Maßgeschneiderte, kulturspezifische Nährstoffmischungen werden an Bedeutung gewinnen, da Landwirte höhere Produktivität und Qualitätsergebnisse anstreben.
- Investitionen in Forschung und Entwicklung werden zunehmen, da Unternehmen neue Formulierungen mit verbesserter Nährstoffnutzungseffizienz entwickeln.
- Globale Herausforderungen der Ernährungssicherheit werden den Wandel hin zu Spezialdüngemitteln verstärken, um den Ertrag auf begrenztem Ackerland zu maximieren.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Spezialdünger und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Spezialdünger voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Marktes für Spezialdünger hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Spezialdünger antreiben?
Wer sind die führenden Unternehmen im Markt für Spezialdünger?
Welche Region hatte 2024 den größten Anteil am Markt für Spezialdünger?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Spezialdünger Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Spezialdünger Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 38,049.5 million → 2032: USD 58,838.32 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Spezialdünger Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Spezialdünger Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Spezialdünger Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Spezialdünger Market Drivers
- 3.3 Markt für Spezialdünger Market Restraints & Challenges
- 3.4 Markt für Spezialdünger Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Spezialdünger Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Spezialdünger Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Spezialdünger category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Spezialdünger Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Spezialdünger Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Spezialdünger market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Spezialdünger Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Spezialdünger Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Spezialdünger Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Spezialdünger (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Spezialdünger Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Spezialdünger Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Spezialdünger Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Spezialdünger Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Spezialdünger Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Spezialdünger Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Spezialdünger Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Spezialdünger Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Spezialdünger Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
