
Marktübersicht
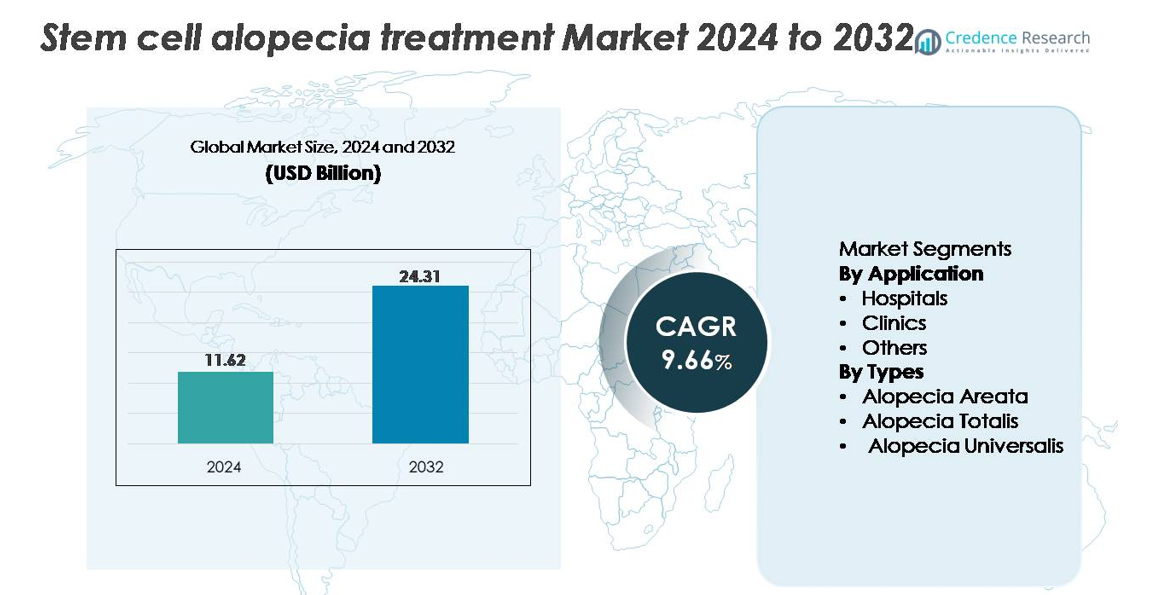
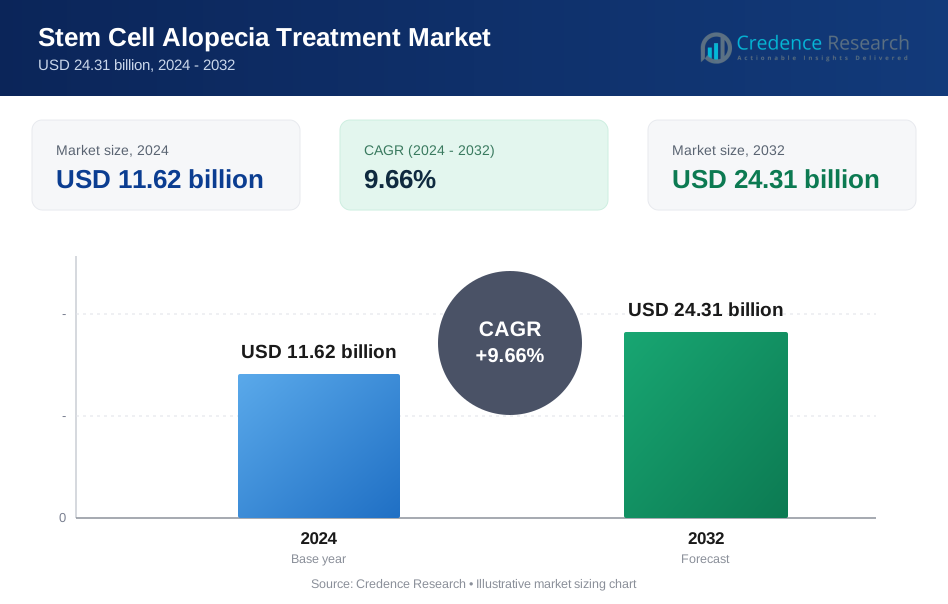
Der globale Markt für Stammzell-Alopezie-Behandlungen wurde im Jahr 2024 auf 11,62 Milliarden USD geschätzt und soll bis 2032 auf 24,31 Milliarden USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 9,66 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
|
|
11,62 Milliarden USD |
| Stammzell-Alopezie-Behandlungsmarkt, CAGR | 9,6% |
| Marktgröße für Stammzell-Alopezie-Behandlungen 2032 | 24,31 Milliarden USD |
Der Markt für Stammzell-Alopezie-Behandlungen wird von einer Mischung aus Biotechnologie-Innovatoren und fortschrittlichen Forschungsinstituten geprägt, wobei wichtige Mitwirkende Kerastem, RepliCel, APEX Biologix, das Sanford Burnham Prebys Medical Discovery Institute, das Belgravia Centre und das Riken Research Institute umfassen. Diese Organisationen treiben den Fortschritt durch klinische Studien, exosomenbasierte Plattformen, aus Fettgewebe gewonnene Stammzelltherapien und Forschung zur Follikelregeneration voran. Nordamerika führt den globalen Markt mit einem Anteil von etwa 39–40 % an, unterstützt durch starke F&E-Aktivitäten, hohe Akzeptanz der regenerativen Dermatologie und eine hohe Konzentration an klinischen Zentren. Europa und der asiatisch-pazifische Raum folgen als wichtige Wachstumszentren, unterstützt durch den Ausbau der klinischen Infrastruktur und die steigende Nachfrage nach minimalinvasiven Lösungen zur Haarwiederherstellung.
Markteinblicke:
- Der globale Markt für Stammzellbehandlungen bei Alopezie wurde im Jahr 2024 auf 11,62 Milliarden USD geschätzt und soll bis 2032 auf 24,31 Milliarden USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 9,66%.
- Das Marktwachstum wird durch die zunehmende Akzeptanz von autologen und allogenen Stammzelltherapien, das steigende Bewusstsein für minimalinvasive Haarregenerationslösungen und die erweiterte klinische Validierung für mesenchymale Stammzellen und exosomenbasierte Interventionen angetrieben.
- Zu den wichtigsten Trends gehören die schnelle Integration zellfreier regenerativer Therapien, Fortschritte in der Dermalpapillenzelltechnik und strategische Kooperationen zwischen Biotech-Unternehmen zur Beschleunigung der Kommerzialisierung.
- Der Wettbewerb intensiviert sich, da Akteure wie Kerastem, RepliCel, APEX Biologix und führende Forschungsinstitute in klinische Studien, skalierbare Verarbeitungstechnologien und sofort einsatzbereite regenerative Plattformen investieren, obwohl hohe Behandlungskosten und regulatorische Komplexität die breitere Akzeptanz weiterhin einschränken.
- Regional führt Nordamerika mit einem Anteil von 40%, gefolgt von Europa mit 28% und dem asiatisch-pazifischen Raum mit 24%, während Krankenhäuser das Anwendungssegment aufgrund fortschrittlicher Infrastruktur und höherer Verfahrensvolumina dominieren.
Analyse der Marktsegmentierung:
Nach Anwendung:
Krankenhäuser dominieren den Markt für Stammzellbehandlungen bei Alopezie aufgrund ihrer überlegenen Infrastruktur, des Zugangs zu akkreditierten Spezialisten für regenerative Medizin und der breiteren Akzeptanz fortschrittlicher autologer und allogener Stammzellverfahren. Ihre Führungsposition wird durch einen höheren Patientenzufluss für komplexe Therapien wie Dermalpapillenzellimplantationen und aus Stammzellen gewonnene Exosomeninfusionen, die kontrollierte Umgebungen und fortschrittliche Bildgebungsunterstützung erfordern, gestärkt. Kliniken wachsen weiter, da minimalinvasive ambulante Verfahren zugänglicher werden, während das Segment „Andere“, das medizinische Spas und spezialisierte Haarwiederherstellungszentren umfasst, von der steigenden Nachfrage nach kosmetischen, stammzellbasierten Haarwuchs-Lösungen profitiert.
- Zum Beispiel demonstrierte das Sanford Burnham Prebys Medical Discovery Institute die krankenhausbasierte Fähigkeit für komplexe regenerative Verfahren, als sein Forschungsteam erfolgreich voll funktionsfähige menschliche Dermalpapillen-ähnliche Zellen aus induzierten pluripotenten Stammzellen erzeugte und die Bildung neuer Haarfollikel in Mausmodellen durch transplantierte Zellcluster mit etwa 10.000 spezialisierten Zellen pro Transplantat erreichte.
Nach Typen:
Alopecia Areata hält den größten Marktanteil und bleibt der dominierende Behandlungstyp, unterstützt durch seine höhere globale Prävalenz und den starken klinischen Erfolg von mesenchymalen Stammzelltherapien bei der Modulation von Autoimmunreaktionen und der Regeneration der Follikelstammzellaktivität. Alopecia Totalis zeigt eine steigende Akzeptanz, da gezielte regenerative Ansätze, einschließlich der Aktivierung der Dermalscheidenbecherzellen, verbesserte Ergebnisse für umfangreiche Kopfhautbeteiligung demonstrieren. Alopecia Universalis, obwohl weniger verbreitet, gewinnt an Aufmerksamkeit, da Plattformen der nächsten Generation für allogene Stammzellen und exosomenbasierte Therapien in der klinischen Entwicklung voranschreiten und ein breiteres Wiederherstellungspotential für schwere Haarausfallmuster bieten.
- Zum Beispiel berichtete RepliCel Life Sciences, dass ihr RCH 01 autologes Haarfollikel-abgeleitetes Zellprodukt in einer Phase-1-Studie eine anhaltende Verbesserung der Follikeldichte zeigte, bei der Probanden intradermale Injektionen mit 10 Millionen Dermalscheidenbecherzellen pro Behandlungsstelle erhielten, was einen der frühesten quantifizierten Dosierungsmaßstäbe in der zellbasierten Alopezie-Therapie etablierte.
Wichtige Wachstumstreiber:
Fortschritte in der Stammzellbasierten Follikelregenerationstechnologie
Innovationen in der Stammzellforschung, insbesondere mesenchymale Stammzellen (MSC), aus Fettgewebe gewonnene Stammzellen (ADSC) und Dermalpapillenzelltechnik, dienen als primärer Wachstumskatalysator für den Markt der Stammzellen-Alopezie-Behandlung. Fortschrittliche Protokolle, die eine gezielte Reparatur der Follikelmikroumgebung, Immunmodulation und verbesserte Angiogenese ermöglichen, verbessern die klinischen Ergebnisse erheblich. Labore übernehmen optimierte Zellkulturtechniken, Exosomenanreicherung und 3D-Follikel-Organoid-Plattformen, die die Follikelneogenese beschleunigen und die Verbesserung der Haardichte fördern. Diese Fortschritte reduzieren die Verfahrensvariabilität, steigern die Haltbarkeit der Behandlung und erweitern die Anwendbarkeit auf Alopecia areata, androgenetische Alopezie und fortgeschrittene Autoimmunvarianten. Da die klinischen Beweise stärker werden und die behördlichen Genehmigungen sich weiterentwickeln, beschleunigt die Integration von präzisen Stammzelltherapien in dermatologische und regenerative Medizinpraktiken die Marktakzeptanz und stärkt die technologische Wettbewerbsfähigkeit.
- Zum Beispiel zeigte der Durchbruch von RIKEN im Jahr 2022 die ersten vollständig zyklierenden menschlichen Haarfollikel-Organoide, die in vitro erzeugt wurden und innerhalb eines 23-tägigen Kulturzeitraums Haarschäfte mit einer Länge von etwa 3 Millimetern produzierten und bis zu drei vollständige Wachstumszyklen unter kontrollierten Morphogen-Induktionssystemen abschlossen.
Erweiterung klinischer Studien und regulatorische Fortschritte in der regenerativen Medizin
Eine schnell wachsende Pipeline klinischer Studien, die sich auf autologe und allogene Stammzellinterventionen konzentrieren, schafft einen unterstützenden regulatorischen und wissenschaftlichen Rahmen für das Marktwachstum. Regierungen und Regulierungsbehörden erlauben zunehmend beschleunigte Wege für regenerative Therapien, einschließlich bedingter Zulassungen und beschleunigter Bezeichnungen für zellbasierte Behandlungen, die auf Alopezie abzielen. Dieser Wandel reduziert Kommerzialisierungsbarrieren und ermutigt Biotechnologieunternehmen, in fortschrittliche Follikelrestaurationstechnologien zu investieren. Laufende Phase-I-III-Studien, die MSC-abgeleitete Exosomen, Dermalscheidenbecherzellen und induzierte pluripotente Stammzelltherapien (iPSC) bewerten, zeigen weiterhin verbesserte Sicherheit, Wirksamkeit und langfristiges Nachwuchspotenzial. Da klinische Protokolle standardisiert werden und Langzeit-Follow-up-Daten die therapeutische Haltbarkeit validieren, wird erwartet, dass die globale Akzeptanz von Stammzellen-Alopezie-Therapien erheblich zunimmt.
- Zum Beispiel hat RepliCel Life Sciences seine RCH 01 Phase-I-Studie mit dermalen Schaftkappenzellen abgeschlossen, bei der 10 Millionen autologe Zellen pro Behandlungsstelle in einer Kohorte injiziert wurden, mit einer Nachbeobachtung über 5 Jahre, was eines der längsten Sicherheitsdatensätze in der zellbasierten Alopezie-Forschung generierte.
Steigende Patientennachfrage nach minimalinvasiven und regenerativen Haarwiederherstellungslösungen
Die zunehmende Verbraucherpräferenz für natürliche, minimalinvasive Haarwachstums-Therapien treibt die starke Nachfrage nach stammzellbasierten Alopezie-Behandlungen an. Im Vergleich zur chirurgischen Haartransplantation bieten Stammzellinterventionen eine verkürzte Ausfallzeit, weniger Risiken und biologisch integrierte Wachstumsmechanismen, was sie für eine breite Patientendemografie attraktiv macht. Die zunehmende Verbreitung von Alopecia areata und stressbedingtem Haarausfall fördert die Akzeptanz weiter, insbesondere bei jüngeren Verbrauchern, die frühzeitige regenerative Lösungen suchen. Dermatologische Kliniken und Haarwiederherstellungszentren integrieren schnell Stammzell- und Exosomtherapien in ihre Dienstleistungsportfolios, unterstützt durch eine höhere Zahlungsbereitschaft der Patienten für erstklassige, wissenschaftlich fundierte Behandlungsoptionen. Der Trend zu personalisierten regenerativen Ästhetiken in Kombination mit wachsendem öffentlichem Bewusstsein durch digitale Gesundheitsplattformen stärkt weiterhin die Marktdynamik.
Wichtige Trends & Chancen:
Integration von Exosom-basierten Therapien und zellfreien regenerativen Plattformen
Ein wichtiger Trend, der den Markt prägt, ist der schnelle Übergang zu zellfreien regenerativen Therapien, insbesondere exosombasierte Behandlungen, die aus MSCs und dermalen Papillenzellen gewonnen werden. Exosomen bieten eine leistungsstarke Alternative zur vollständigen Stammzelltransplantation, indem sie konzentrierte Wachstumsfaktoren, mRNA, MikroRNA und Signalproteine liefern, die die Follikelregeneration stimulieren, ohne die Komplexität der Zellhandhabung. Dieser Wandel eröffnet bedeutende kommerzielle Möglichkeiten, da Exosomen eine einfachere Lagerung, standardisierte Dosierung und eine geringere regulatorische Belastung im Vergleich zu autologen Zelltherapien ermöglichen. Unternehmen entwickeln zunehmend hochreine Exosom-Formulierungen für die Mikroinjektion in die Kopfhaut und die topische Anwendung, wodurch die Zugänglichkeit in Krankenhäusern, Kliniken und erstklassigen ästhetischen Zentren erweitert wird. Mit dem Fortschritt der Forschung schaffen Kombinationsprotokolle, die Exosomen mit Mikronadelung, PRP oder Low-Level-Lasertherapie integrieren, neue Wertversprechen für Anbieter und beschleunigen die Behandlungseinführung.
- Zum Beispiel kann eine klinische Exosomenpräparation im Durchschnitt 15 Milliarden extrazelluläre Vesikel pro Milliliter enthalten, die typischerweise mit einem geschlossenen Ultrafiltrations-Chromatographie-Workflow hergestellt werden, der eine konsistente Vesikelgrößenverteilung gewährleistet, oft im therapeutischen Bereich von 30–150 Nanometern, einer Größe, die für potenzielle zelluläre Signalübertragungsanwendungen in der regenerativen Medizinforschung geeignet ist.
Wachsende kommerzielle Investitionen und strategische Kooperationen in der regenerativen Dermatologie
Der Markt für Stammzellbehandlungen gegen Alopezie erfährt starke Investitionstätigkeiten, wobei Biotechnologieunternehmen, dermatologische Forschungsinstitute und regenerative Medizinunternehmen strategische Partnerschaften eingehen, um die Produktentwicklung zu beschleunigen. Kooperationen, die sich auf Stammzellbanken, die Entwicklung von Follikelzelllinien und iPSC-abgeleitete Follikelorganoide konzentrieren, erweitern technologische Fähigkeiten und stärken die Kommerzialisierungspipelines. Das Interesse von Risikokapitalgebern an nicht-chirurgischen Haarrestaurationstechnologien steigt ebenfalls, was es Unternehmen ermöglicht, die Produktion zu skalieren, die Durchführung klinischer Studien zu verbessern und neue geografische Märkte zu erschließen. Dieser Trend eröffnet erhebliche Chancen für Innovationen bei sofort verfügbaren allogenen Produkten, kryokonservierten Zellformulierungen und biologisch aktiven topischen Wirkstoffen. Da Partnerschaften globale Vertriebsnetze erweitern, erhalten Anbieter Zugang zu fortschrittlicheren und konsistenteren Behandlungslösungen, was die weitverbreitete Akzeptanz unterstützt.
- Zum Beispiel haben RIKEN und Organ Technologies in einer bedeutenden Kooperation in der regenerativen Dermatologie ihre Follikelregenerationsplattform durch die Etablierung einer Fertigungspartnerschaft vorangebracht, die in der Lage ist, etwa 8.000 autologe Follikeleinheiten pro Charge durch ihr kultiviertes Dermalpapillenzell-Expansionssystem zu produzieren, einer der größten dokumentierten Chargenausgaben in der Follikel-Bioengineering.
Hauptherausforderungen:
Hohe Behandlungskosten und begrenzte Erstattung
Trotz starker klinischer Versprechen bleibt der hohe Preis von Stammzellbehandlungen gegen Alopezie ein großes Hindernis für die breite Akzeptanz. Die Isolation, Verarbeitung und Verabreichung autologer Stammzellen erfordert spezialisierte Ausrüstung, regulierte Laborumgebungen und geschultes Personal, was zu Premiumpreisen führt. Darüber hinaus werden die meisten regenerativen Haarverlustverfahren als kosmetisch eingestuft, was zu einer begrenzten Erstattung durch Versicherungsanbieter führt. Diese finanzielle Belastung schränkt den Zugang für preissensible Patienten ein und verlangsamt die Akzeptanz in aufstrebenden Märkten. Kliniken und Krankenhäuser stehen vor der Herausforderung, Technologieinvestitionen ohne stetiges Patientenaufkommen zu rechtfertigen. Bis die Kosten durch skalierbare Produktion, optimierte Protokolle und breitere Unterstützung durch Kostenträger sinken, wird die Erschwinglichkeit eine kritische Einschränkung bleiben, die die Marktdurchdringung begrenzt.
Regulatorische Unsicherheit und Variabilität auf globalen Märkten
Stammzelltherapien operieren innerhalb hochkomplexer und sich entwickelnder regulatorischer Rahmenbedingungen, die Compliance-Herausforderungen für Unternehmen und medizinische Anbieter schaffen. Anforderungen an die Manipulation von Stammzellen, klinische Nachweise und Produktklassifizierung variieren stark zwischen den Regionen, was Produktzulassungen und grenzüberschreitende Kommerzialisierung erschwert. Nicht standardisierte Qualitätskontrollpraktiken, ethische Überlegungen zur Zellbeschaffung und strenge Aufsicht über Zellverarbeitungsanlagen tragen weiter zu betrieblichen Hürden bei. Diese Faktoren verlängern oft die Entwicklungszeiten, erhöhen die Kosten und verzögern den Markteintritt für innovative Produkte. Bis eine größere regulatorische Harmonisierung und Klarheit insbesondere in Bezug auf exosomenbasierte und minimal manipulierte Stammzelltherapien entsteht, müssen Unternehmen erhebliche Unsicherheiten navigieren, die die strategische Planung und globale Expansion beeinflussen.
Regionale Analyse
Nordamerika
Nordamerika führt den globalen Markt für Stammzell-Alopezie-Behandlungen mit einem Anteil von etwa 40% an, angetrieben durch eine fortschrittliche Infrastruktur für regenerative Medizin, hohe Akzeptanz von autologen und exosombasierten Therapien und starke Verbrauchernachfrage nach minimal-invasiver Haarwiederherstellung. Die USA dominieren die regionale Nachfrage aufgrund ihres robusten Netzwerks an Dermatologiekliniken, aktiver klinischer Studienpipelines und starker Präsenz von Biotechnologieunternehmen, die in die Forschung und Entwicklung von follikulären Stammzellen investieren. Günstige regulatorische Wege für experimentelle regenerative Therapien und die steigende Prävalenz von Alopecia areata verstärken die Marktstärke weiter und positionieren Nordamerika als die technologisch fortschrittlichste und kommerziell reifste Region.
Europa
Europa macht etwa 28% des Marktes aus, unterstützt durch starke klinische Forschungskapazitäten, etablierte Dermatologieversorgungssysteme und steigende Akzeptanz von zellbasierten Haarregenerationstherapien. Deutschland, Frankreich, das Vereinigte Königreich und Italien bleiben wichtige Beitragszahler, profitieren von strukturierten regulatorischen Aufsichtsmaßnahmen für Stammzellbehandlungen und steigender Nachfrage nach nicht-chirurgischen Alopezie-Interventionen. Die zunehmende klinische Studienaktivität in der Region, insbesondere bei MSC-abgeleiteten und dermalen Papilla-fokussierten Therapien, erhöht die therapeutische Glaubwürdigkeit und beschleunigt die Kommerzialisierung. Wachsende Patientenpräferenz für regenerative Verfahren und Kooperationen zwischen Forschungsinstituten und Biotech-Entwicklern heben weiterhin Europas Position als bedeutender Markt hervor.
Asien-Pazifik
Asien-Pazifik hält einen geschätzten Anteil von 24% und entwickelt sich zur am schnellsten wachsenden Region aufgrund steigender verfügbarer Einkommen, starkem Medizintourismus und rascher Expansion von ästhetischen und regenerativen Medizin-Kliniken. Japan, Südkorea, China und Indien führen die Akzeptanz an, da sie stark in Stammzellforschungsplattformen und fortschrittliche dermatologische Technologien investieren. Wettbewerbsfähige Behandlungspreise und hohe Verfahrensvolumina stärken die kommerzielle Attraktivität der Region. Die zunehmende Prävalenz von stressbedingtem Haarausfall bei jüngeren Bevölkerungsgruppen, kombiniert mit früher Akzeptanz von Exosom-Therapien und Follikelregenerationsprotokollen, positioniert Asien-Pazifik als Wachstumszentrum mit hohem Potenzial für den Prognosezeitraum.
Lateinamerika
Lateinamerika hält einen Marktanteil von 7%, angetrieben durch wachsendes Patienteninteresse an Premium-Haarwiederherstellungsbehandlungen und steigende Integration von stammzellbasierten Kopfhauttherapien in Dermatologiekliniken. Brasilien und Mexiko dominieren die regionale Nachfrage aufgrund ihrer gut etablierten ästhetischen Medizinsektoren und zunehmender Partnerschaften mit internationalen Unternehmen der regenerativen Medizin. Wettbewerbsfähige Behandlungspreise und die zunehmende Verfügbarkeit minimal-invasiver Optionen unterstützen die schrittweise Akzeptanz. Während regulatorische Unterschiede und wirtschaftliche Einschränkungen das Wachstum moderieren, stärken der Ausbau der Gesundheitsinfrastruktur und das wachsende Bewusstsein für biologisch getriebene Alopezie-Behandlungslösungen weiterhin die regionalen Marktchancen.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika erfasst etwa 5% des Marktanteils, mit Wachstumsschwerpunkten in den VAE, Saudi-Arabien und Katar, wo hoher Medizintourismus und starke Investitionen in Premium-Ästhetik-Kliniken die Akzeptanz von stammzell- und exosombasierten Alopezie-Therapien vorantreiben. Patienten bevorzugen zunehmend fortschrittliche regenerative Verfahren, unterstützt durch steigende verfügbare Einkommen und erweiterten Zugang zu spezialisierten Dermatologiezentren. Die Akzeptanz bleibt jedoch in Afrika aufgrund von Kostenbarrieren und begrenzter klinischer Infrastruktur ungleichmäßig. Die laufende Modernisierung des Gesundheitswesens und das wachsende Interesse an nicht-chirurgischer Haarwiederherstellung tragen zu einer stetigen, wenn auch allmählichen, Expansion des regionalen Marktes bei.
Marktsegmentierungen:
Nach Anwendung
- Krankenhäuser
- Kliniken
- Andere
Nach Typen
- Alopecia Areata
- Alopecia Totalis
- Alopecia Universalis
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für Stammzellbehandlungen bei Alopezie wird von einer Mischung aus Biotechnologieunternehmen, Entwicklern regenerativer Medizin, dermatologischen Kliniken und forschungsorientierten Start-ups geprägt, die Technologien zur Follikelrestauration vorantreiben. Führende Akteure setzen auf Innovationen in der mesenchymalen Stammzelltherapie (MSC), Plattformen für adiposederivierte Stammzellen und exosomenbasierte regenerative Lösungen, um klinische Ergebnisse zu verbessern und ihre Angebote zu differenzieren. Unternehmen investieren zunehmend in klinische Studien, skalierbare Produktion und GMP-konforme Zellverarbeitungstechnologien, um der steigenden Nachfrage nach minimalinvasiven, dauerhaften Haarwuchsbehandlungen gerecht zu werden. Strategische Kooperationen zwischen Biotechnologieunternehmen, dermatologischen Instituten und ästhetischen Kliniken beschleunigen die Produktvalidierung und die globale Expansion. Ein bemerkenswerter Wettbewerbstrend ist die Entwicklung allogener, sofort verfügbarer regenerativer Formulierungen, die darauf abzielen, die Verfahrenskomplexität zu reduzieren und die Zugänglichkeit der Behandlung zu verbessern. Während sich regulatorische Wege entwickeln und klinische Beweise erweitern, intensiviert sich der Wettbewerb um Sicherheit, Konsistenz und langfristige Wirksamkeit, was kontinuierliche Innovation auf dem globalen Markt vorantreibt.
Analyse der Hauptakteure
- Kerastem
- RepliCel
- APEX Biologix
- Sanford Burnham Prebys Medical Discovery Institute
- Belgravia Centre
- Riken Research Institute
Neueste Entwicklungen:
- Im Juli 2024 gab Sun Pharmaceutical Industries Limited bekannt, dass die U.S. Food and Drug Administration (FDA) ihre LEQSELVI (deuruxolitinib) 8 mg Tabletten zur Behandlung von Erwachsenen mit schwerer Alopezie zugelassen hat. Diese Zulassung erhöhte das Ansehen des Unternehmens auf dem Markt sowie den Umsatz und die Erweiterung ihres Produktportfolios.
- Im Juni 2023 gab Pfizer Inc. bekannt, dass die U.S. Food and Drug Administration (FDA) ihr LITFULO (ritlecitinib), eine einmal täglich einzunehmende orale Behandlung, für Personen ab 12 Jahren mit schwerer Alopecia areata zugelassen hat. Diese Zulassung verbesserte die Wettbewerbsfähigkeit von Pfizer auf dem Alopezie-Behandlungsmarkt, insbesondere da sie eine neuartige Option für eine demografische Gruppe bot, die zuvor nur begrenzte Behandlungsmöglichkeiten hatte.
- Im Jahr 2023, RepliCel Life Sciences Die autologe follikuläre Zelltherapie des Unternehmens befindet sich seit Jahren in der Entwicklung. Berichte über das breitere Feld erwähnen RepliCel unter den aktiven Akteuren, die Haarwiederherstellungs-Stammzelltherapien entwickeln, obwohl keine öffentliche Ankündigung einen neuen klinischen Studienstart oder ein Ergebnis in diesem Jahr spezifizierte.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Anwendung, Typen und Geografie. Er beschreibt führende Marktakteure und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick:
- Stammzellbehandlungen gegen Alopezie werden breitere klinische Akzeptanz finden, da langfristige Sicherheits- und Wirksamkeitsdaten weiterhin gestärkt werden.
- Exosomenbasierte und andere zellfreie regenerative Plattformen werden sich aufgrund einfacher Regulierung, standardisierter Dosierung und breiterer klinischer Anwendbarkeit schnell ausweiten.
- Autologe Stammzellverfahren werden sich zu schnelleren, effizienteren Protokollen mit verbesserten Ergebnissen bei der Follikelregeneration entwickeln.
- Allogene, gebrauchsfertige Stammzelllösungen werden als skalierbare Optionen entstehen, die die Behandlungszeit verkürzen und die Zugänglichkeit erhöhen.
- Die Integration von KI-gesteuerten Diagnosetools wird die Personalisierung der Behandlung und die Genauigkeit der Patientenauswahl verbessern.
- Dermatologische Kliniken werden zunehmend regenerative Haarwiederherstellung als Kernangebot übernehmen.
- Globale Kooperationen zwischen Biotech-Unternehmen und Forschungsinstituten werden die Produktentwicklung und Kommerzialisierung beschleunigen.
- Die Kosten werden voraussichtlich allmählich sinken, da die Produktionseffizienz und die Technologiestandardisierung verbessert werden.
- Regulatorische Rahmenbedingungen werden sich weiterentwickeln und klarere Wege für die Zulassung und klinische Anwendung bieten.
- Die Marktexpansion wird sich im asiatisch-pazifischen Raum aufgrund des steigenden Medizintourismus und starker Investitionen in regenerative Medizin intensivieren.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für die Behandlung von Alopezie mit Stammzellen und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Stammzell-Alopecia-Behandlungen zwischen 2024 und 2032 voraussichtlich wachsen?
Wer sind die Hauptakteure auf diesem Markt?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Stammzellbehandlungen bei Alopezie antreiben?
Wer sind die führenden Unternehmen im Markt für Stammzellbehandlungen bei Alopezie?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Stammzell-Alopezie-Behandlungen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Stammzell-Alopezie-Behandlungen Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 11.62 billion → 2032: USD 24.31 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Stammzell-Alopezie-Behandlungen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Stammzell-Alopezie-Behandlungen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Stammzell-Alopezie-Behandlungen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Stammzell-Alopezie-Behandlungen Market Drivers
- 3.3 Markt für Stammzell-Alopezie-Behandlungen Market Restraints & Challenges
- 3.4 Markt für Stammzell-Alopezie-Behandlungen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Stammzell-Alopezie-Behandlungen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Stammzell-Alopezie-Behandlungen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Stammzell-Alopezie-Behandlungen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Stammzell-Alopezie-Behandlungen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Stammzell-Alopezie-Behandlungen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Stammzell-Alopezie-Behandlungen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Stammzell-Alopezie-Behandlungen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Stammzell-Alopezie-Behandlungen Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Stammzell-Alopezie-Behandlungen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Stammzell-Alopezie-Behandlungen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Stammzell-Alopezie-Behandlungen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Stammzell-Alopezie-Behandlungen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Stammzell-Alopezie-Behandlungen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Stammzell-Alopezie-Behandlungen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Stammzell-Alopezie-Behandlungen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Stammzell-Alopezie-Behandlungen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Stammzell-Alopezie-Behandlungen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Stammzell-Alopezie-Behandlungen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Stammzell-Alopezie-Behandlungen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
