
Überblick über den Markt für landwirtschaftliche biologische Tests:
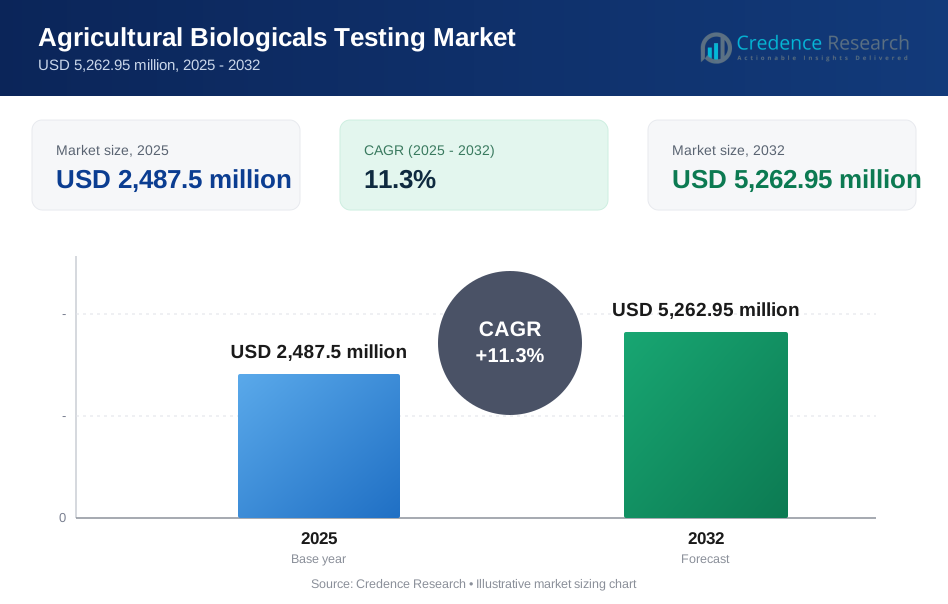
Es wird erwartet, dass der Markt für landwirtschaftliche biologische Tests von 2.487,5 Millionen USD im Jahr 2025 auf geschätzte 5.262,95 Millionen USD bis 2032 wächst, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,3 % von 2025 bis 2032.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Marktgröße für landwirtschaftliche biologische Tests 2025 | 2.487,5 Millionen USD |
| Markt für landwirtschaftliche biologische Tests, CAGR | 11,3% |
| Marktgröße für landwirtschaftliche biologische Tests 2032 | 5.262,95 Millionen USD |
Einblicke in den Markt für landwirtschaftliche biologische Tests:
- Die steigende Nachfrage nach validierten Biopestiziden, Bio-Düngemitteln und Biostimulanzien treibt die stetige Einführung fortschrittlicher analytischer und Feldtestmethoden voran.
- Die begrenzte Harmonisierung globaler regulatorischer Standards und die Leistungsvariabilität in verschiedenen agroklimatischen Zonen behindern weiterhin eine reibungslose Expansion.
- Nordamerika führt den Markt mit starken regulatorischen Systemen an, während Europa eine hohe Testintensität aufrechterhält, die durch ökologische und Compliance-Prioritäten getrieben wird.
- Der asiatisch-pazifische Raum entwickelt sich aufgrund der expandierenden landwirtschaftlichen Aktivitäten, des zunehmenden Bewusstseins für natürliche Inputs und unterstützender Regierungsprogramme zur am schnellsten wachsenden Region.

Markttreiber für landwirtschaftliche biologische Tests
Wachsende regulatorische Betonung der Validierung biologischer Inputs
Der Markt für landwirtschaftliche biologische Tests gewinnt an Dynamik, da die Regulierungsbehörden die Vorschriften für Biopestizide, Bio-Düngemittel und Biostimulanzien verschärfen. Es unterstützt Hersteller, die validierte Sicherheits- und Leistungsdaten benötigen, um Genehmigungen zu erhalten. Starker Compliance-Druck ermutigt Unternehmen, in strukturierte Feld- und Laborstudien zu investieren. Die steigende weltweite Nachfrage nach rückstandsfreien Produkten verstärkt den Druck auf zuverlässige biologische Inputs. Landwirte verwenden diese Produkte, wenn klare, unabhängig verifizierte Ergebnisse die Entscheidungsfindung leiten. Testprogramme bestätigen die mikrobielle Lebensfähigkeit, das Umweltverhalten und die Pflanzenreaktion. Vertragsforschungsorganisationen erweitern ihre Kapazitäten, um höhere Einreichungsvolumina zu bewältigen. Der Drang nach zuverlässigen wissenschaftlichen Beweisen stärkt die Investitionszyklen der Branche.
- Zum Beispiel hat Eurofins Agroscience Services kürzlich seine spezialisierten Laborkapazitäten erweitert, um die strengen "Farm to Fork"-Ziele der EU zu unterstützen, nachdem es in einem einzigen Berichtszyklus erfolgreich über 15.000 regulatorische Datenpunkte zur mikrobiellen Stabilität und Sicherheit für Nicht-Zielorganismen verarbeitet hat.
Steigende Nachfrage nach Wirksamkeitsdaten in verschiedenen agroklimatischen Zonen
Der Markt für landwirtschaftliche biologische Tests profitiert von der Notwendigkeit, genaue Wirksamkeitsergebnisse in verschiedenen Klimazonen zu erzielen. Er hilft Unternehmen, Produktansprüche vor der Markteinführung zu verfeinern. Unterschiedliche Boden- und Wetterbedingungen erfordern Versuche an mehreren Standorten, um eine gleichbleibende Leistung zu demonstrieren. Biologische Inputs reagieren unterschiedlich auf wechselnde Stressniveaus, daher unterstützt umfangreiches Testen die Glaubwürdigkeit. Landwirte bevorzugen Lösungen, die eine stabile Feldstärke bei wichtigen Kulturen zeigen. Regierungen fördern diese Tests, um die Abhängigkeit von synthetischen Inputs zu verringern. CROs erhöhen die Anzahl der Versuchsstandorte, um diese Nachfrage zu erfüllen. Der Markt bewegt sich in Richtung standardisierter Protokolle, die die internationale Registrierung unterstützen.
- Zum Beispiel nutzte SGS SA ihr Netzwerk von über 450 Forschungsstationen, um eine mehrjährige Validierungsstudie für ein neues Biofungizid durchzuführen, das eine konstante Reduzierung der Krankheitsinzidenz um 12% bis 15% in 20 verschiedenen agroklimatischen Zonen von semi-ariden bis tropischen Umgebungen zeigte.
Erweiterung der weltweiten Einführung nachhaltiger landwirtschaftlicher Praktiken
Starkes Interesse an Landwirtschaft mit geringem Rückstand treibt die Testaktivitäten im Markt für landwirtschaftliche biologische Tests an. Es ermöglicht Produzenten, Alternativen anzubieten, die Umweltziele unterstützen. Globale Einzelhändler fördern grünere Lieferketten, was die Nachfrage nach zertifizierten biologischen Inputs erhöht. Hersteller verlassen sich auf robuste Datenpakete, um Nachhaltigkeitsansprüche zu stärken. Testrahmen bestätigen Vorteile für die Bodengesundheit und die Sicherheit für Nicht-Zielorganismen. Landwirte bewerten den langfristigen Wert durch verifizierte Verbesserungen der Ertragsstabilität. Forschungsteams konzentrieren sich auf mikrobielle Interaktionen, um die Entwicklung fortschrittlicher Produkte zu unterstützen. Eine breitere Einführung umweltfreundlicher Inputs fördert das stetige Marktwachstum.
Zunehmende Kommerzialisierung von Mikroben- und Biochemikalienprodukten der nächsten Generation
Der Markt für landwirtschaftliche biologische Tests wächst mit der schnellen Innovation in mikrobiellen Konsortien, Peptiden und fermentationsbasierten Inputs. Er hilft Entwicklern, komplexe Wirkmechanismen vor der behördlichen Einreichung zu validieren. Neue biologische Formate erfordern eine tiefere Charakterisierung von Stabilität und Kompatibilität. Unternehmen verlassen sich auf fortschrittliche Testwerkzeuge, um Datenpakete für globale Märkte zu stärken. Feldversuche an wertvollen Kulturen unterstützen die frühe Einführung. Die Nachfrage steigt von Unternehmen, die sich durch verifizierte Leistung differenzieren möchten. Testlabore investieren in genomische und metabolomische Werkzeuge, um fortschrittliche Biologika zu handhaben. Mehr Produktpipelines, die in die Kommerzialisierung eintreten, erhöhen weltweit den Testbedarf.
Trends im Markt für landwirtschaftliche biologische Tests
Integration fortschrittlicher analytischer Technologien in Testprotokolle
Starke digitale Akzeptanz prägt moderne Arbeitsabläufe im Markt für landwirtschaftliche biologische Tests. Sie unterstützt die Nutzung von Genomik, Metabolomik und hochauflösender Bildgebung zur Produktcharakterisierung. Automatisierte Systeme verfolgen die mikrobielle Lebensfähigkeit und die Zerfallsraten von Produkten. KI-gesteuerte Plattformen verbessern die Mustererkennung in komplexen biologischen Interaktionen. Labore verlassen sich auf intelligente Sensoren, um Feldbedingungen zu überwachen und die Datenqualität zu verbessern. Präzisionswerkzeuge stärken das Vertrauen in die Versuchsergebnisse. Unternehmen nutzen fortschrittliche Analysen, um Entwicklungszyklen zu verkürzen. Diese Werkzeuge helfen, die Genauigkeit zu verbessern, ohne die Betriebslast zu erhöhen.
Wachstum der Kapazität für Vertragsforschung durch Dritte in wichtigen Regionen
Die Nachfrage nach ausgelagerten Studien steigt, da Unternehmen sich für eine schnellere Durchführung im Markt für landwirtschaftliche biologische Tests an CROs wenden. Es hilft, Multi-Versuchsprogramme über Kontinente hinweg zu straffen. CROs erweitern Gewächshaus-, kontrollierte Umgebungs- und Freilandanlagen. Dienstleister investieren in aufgerüstete Ausrüstung, um globale Studienanforderungen zu erfüllen. Unternehmen verlangen schnellere Durchlaufzeiten bei gleichzeitiger Einhaltung von regulatorischen Daten. Neue Partnerschaften entstehen, um die regionale Präsenz zu stärken. Die Koordination von Projekten in mehreren Ländern wird zu einem Kernangebot. Die breitere Akzeptanz von Outsourcing erhöht den Wettbewerb unter den Dienstleistern.
Verschiebung zu Validierungsrahmen, die regenerative Landwirtschaft unterstützen
Regenerative Landwirtschaft setzt neue Testprioritäten im Markt für landwirtschaftliche biologische Tests. Es baut die Nachfrage nach Studien auf, die sich auf Bodenkohlenstoff, mikrobielle Vielfalt und Wurzelgesundheit konzentrieren. Käufer erwarten, dass biologische Inputs die langfristige Bodenerholung unterstützen. Labore bewerten den Nährstoffkreislauf und Verbesserungen der organischen Substanz mit strengeren Parametern. Testprogramme analysieren die Auswirkungen der Stresstoleranz auf Pflanzen. Datenpakete heben ökologische Gewinne neben Ertragswirkungen hervor. Entwickler positionieren Biologika als Kernwerkzeuge für regenerative Modelle. Der Trend unterstützt umfassendere Tests zu systemweiten Ergebnissen.
- Zum Beispiel nutzte Biome Makers seine BeCrop®-Technologie, um über 10 Millionen taxonomische Datenpunkte aus globalen Bodenproben zu analysieren und Herstellern eine standardisierte Metrik bereitzustellen, die beweist, dass spezifische biologische Anwendungen die funktionelle mikrobielle Vielfalt innerhalb einer einzigen Wachstumsperiode um 26 % erhöhten.
Erweiterung von Programmen zur Überwachung der Leistung nach Markteinführung
Der Markt für landwirtschaftliche biologische Tests erweitert seinen Fokus über Vorabgenehmigungsstudien hinaus auf die Lebenszyklusbewertung. Es ermöglicht Produzenten, reale Ergebnisse nach Markteintritt zu verfolgen. Regierungen fordern aktualisierte Leistungsnachweise für Erneuerungszyklen. Unternehmen überwachen Feldbeschwerden, um Formulierungen zu verfeinern. Große Anbauer teilen strukturierte Felddaten mit Testpartnern. Digitale Farmplattformen liefern kontinuierliche Nutzungseinblicke. Tests nach der Markteinführung stärken die Produktkonsistenz über Pflanzsaisons hinweg. Der Trend unterstützt bessere Produktverwaltungsrahmen.
- Zum Beispiel implementierte Staphyt SA ein Überwachungsprogramm nach der Markteinführung mit einem Netzwerk von 200 "Real-Life"-Versuchsstätten, das eine Konsistenzrate von 94 % in der Stickstofffixierungsleistung kommerzialisierter Bio-Dünger über 5 verschiedene Boden-pH-Gradienten über 3 aufeinanderfolgende Jahre dokumentierte.
Analyse der Herausforderungen im Markt für landwirtschaftliche biologische Tests
Variabilität der biologischen Leistung unter realen Bedingungen
Der Markt für landwirtschaftliche biologische Tests steht vor Schwierigkeiten, wenn die Leistung in verschiedenen Umgebungen schwankt. Es verwaltet Inputs, die von Temperatur, Bodentyp, Feuchtigkeit und mikrobieller Konkurrenz beeinflusst werden. Entwickler haben Schwierigkeiten, Ergebnisse in verschiedenen Produktionssystemen vorherzusagen. CROs benötigen größere Standortnetzwerke, um diese Variablen zu erfassen. Landwirte zögern, wenn Versuchsergebnisse keine Einheitlichkeit aufweisen. Regulierungsbehörden fordern erweiterte Datensätze, um die Stabilität zu bestätigen. Testzyklen werden länger aufgrund der Notwendigkeit saisonaler Wiederholungen. Die Herausforderung erhöht den Kostendruck auf Unternehmen in der Frühphase.
Mangel an weltweit harmonisierten Standards und Validierungsprotokollen
Der Markt für landwirtschaftliche biologische Tests operiert innerhalb fragmentierter regulatorischer Landschaften. Er befasst sich mit uneinheitlichen Testvorschriften in verschiedenen Ländern. Unternehmen bereiten separate Datenpakete für jede Region vor. Labore passen Protokolle an, um den lokalen Richtlinien zu entsprechen, was die Komplexität erhöht. Genehmigungsverzögerungen treten auf, wenn sich die Definitionen biologischer Kategorien unterscheiden. In Schwellenländern fehlen etablierte Rahmenwerke, was Unsicherheit hinzufügt. Entwickler verlassen sich auf Expertenberatung, um unterschiedliche Compliance-Pfade zu verwalten. Das Fehlen einer globalen Harmonisierung verlangsamt die Produktbereitstellung über Grenzen hinweg.
Chancen im Markt für landwirtschaftliche biologische Tests
Steigende Investitionen in Next-Generation-Testinfrastruktur und digitale Werkzeuge
Der Markt für landwirtschaftliche biologische Tests gewinnt durch stärkere Investitionsströme an Chancen. Er profitiert von Laboren, die Automatisierung, KI-Analysen und klimatisierte Testsysteme übernehmen. Produzenten suchen nach integrierten Plattformen, die Labor- und Feldversuchserkenntnisse kombinieren. Digitale Werkzeuge helfen, das Studiendesign zu beschleunigen und Protokollabweichungen zu reduzieren. Regierungen finanzieren Innovationsprogramme, die die biologische Bewertung unterstützen. Private Unternehmen investieren in spezialisierte mikrobiologische Forschungszentren. Die Testgenauigkeit verbessert sich, da fortschrittliche Diagnostik weit verbreitet zugänglich wird. Der Wandel stärkt die Wettbewerbsposition spezialisierter CROs.
Größere Akzeptanz biologischer Inputs in der hochwertigen und exportorientierten Landwirtschaft
Der Markt für landwirtschaftliche biologische Tests expandiert in Segmente, die verifizierte Leistung für Premiumkulturen verlangen. Er unterstützt Landwirte, die konforme Produkte für Exportmärkte mit strengen Rückstandsvorschriften benötigen. Hochwertiger Gartenbau fördert die Produktdifferenzierung durch biologische Lösungen. Tests validieren Vorteile in Bezug auf Qualität, Haltbarkeit und Pflanzenstresstoleranz. Entwickler gehen Partnerschaften mit Erzeugergruppen ein, um gezielte Versuche durchzuführen. Mehr Unternehmen streben globale Registrierungen an, was die Testvolumina erhöht. Aufstrebende Regionen investieren in biologische Inputs, um höhere landwirtschaftliche Rentabilität zu sichern. Starkes Interesse an rückstandsfreier Produktion positioniert Testanbieter für nachhaltiges Wachstum.
Analyse der Marktsegmentierung für landwirtschaftliche biologische Tests:
Nach Produkttyp
Der Markt für landwirtschaftliche biologische Tests bewertet Biopestizide, Bio-Dünger, Biostimulanzien und andere biologische Inputs, um Zuverlässigkeit und Leistung zu bestätigen. Biopestizide erfordern umfangreiche Tests, um mikrobielle Reinheit, Stammstärke und Felderfolg gegen Zielschädlinge zu verifizieren. Bio-Dünger durchlaufen eine Validierung für Nährstofffreisetzungsmuster und Bodeninteraktionsverhalten. Biostimulanzien benötigen den Nachweis der Auswirkungen auf das Pflanzenwachstum und der Stresstoleranzvorteile unter kontrollierten und Feldbedingungen. Andere biologische Inputs folgen ähnlichen Testrahmen, um die behördliche Zulassung zu sichern. Der Markt profitiert von der steigenden Nachfrage nach rückstandsarmen Produkten in wichtigen Anbausystemen. Er unterstützt Hersteller, die stärkere Datenpakete für eine wettbewerbsfähige Positionierung anstreben. Die Validierung in diesem Segment stärkt das Vertrauen der Nutzer und verbessert die Akzeptanz.
- Zum Beispiel nutzte Koppert Biological Systems strenge Testprotokolle, um zu zertifizieren, dass ihr Trichoderma harzianum T-22-Stamm eine Sporenkonzentration von mindestens (1times 10^{9}) KBE pro Gramm über seine 12-monatige Haltbarkeit aufrechterhält und so eine konsistente bio-fungizide Leistung gewährleistet.
Nach Testmethode
Der Markt für landwirtschaftliche biologische Tests wendet Labortests, Feldtests, In-situ-Tests und Fernerkundung an, um robuste Leistungsdatensätze zu erstellen. Labortests helfen, die mikrobielle Lebensfähigkeit, die Formulierungsstabilität und biochemische Wege unter kontrollierten Bedingungen zu analysieren. Feldtests validieren die Reaktion von Pflanzen in der realen Welt über verschiedene agroklimatische Zonen hinweg. In-situ-Tests erfassen Boden- und Wurzelinteraktionen, ohne natürliche Umgebungen zu stören, was die Genauigkeit verbessert. Die Fernerkundung unterstützt die weitreichende Überwachung der Pflanzengesundheit und der Behandlungseffekte durch Drohnen- und Satellitenwerkzeuge. Jede Methode liefert einzigartige Einblicke, die die Produktbewertung stärken. Unternehmen bevorzugen Multi-Methoden-Strategien, um die Datensatztiefe zu verbessern. Das Segment verbessert die regulatorische Bereitschaft durch strukturierte Evidenzerzeugung.
Nach Technologie
Der Markt für landwirtschaftliche biologische Tests verwendet molekulare Techniken, biochemische Techniken, Werkzeuge der Gentechnik und Bioinformatik, um biologische Eingaben im Detail zu untersuchen. Molekulare Methoden unterstützen die Identifizierung von Stämmen und die Erkennung von Kontaminationen durch PCR und Sequenzierung. Biochemische Techniken helfen bei der Bewertung von Enzymprofilen, Metabolitenproduktion und nährstoffbezogenen Aktivitäten. Werkzeuge der Gentechnik validieren Eigenschaften in verbesserten oder modifizierten Stämmen. Die Bioinformatik verwaltet große Datensätze, um das Verhalten im Feld vorherzusagen und Formulierungswege zu optimieren. Diese Technologien verbessern das Verständnis von Wirkmechanismen. Sie helfen, Entwicklungszyklen zu verkürzen und die wissenschaftliche Glaubwürdigkeit zu stärken. Eine breitere technologische Integration verbessert die Testpräzision in allen Produktkategorien.
- Zum Beispiel verwendet Corteva Agriscience hochdurchsatzbasierte CRISPR-Screening- und Bioinformatik-Methoden, um Stickstoff-Fixierungs-Gene in Methylobacterium symbioticum zu validieren, und bestätigt durch molekulare Marker, dass die Bakterien 90% der Pflanzenphyllosphäre innerhalb von 48 Stunden nach der Anwendung besiedeln.
Nach Anwendung
Der Markt für landwirtschaftliche biologische Tests bedient analytische, Feldunterstützungs-, regulatorische und andere Anwendungsbedürfnisse durch strukturierte Programme. Analytische Tests bestätigen Zusammensetzung, Potenz und mikrobielle Eigenschaften in der frühen Entwicklung. Feldunterstützungsdienste bewerten die Pflanzenleistung, Umweltwirkungen und Bodenreaktionen. Regulatorische Tests bereiten die Daten vor, die für Zulassungen in wichtigen Märkten erforderlich sind. Andere Anwendungen umfassen Haltbarkeitsbewertung und Kompatibilitätsprüfungen. Das Segment unterstützt Hersteller durch End-to-End-Testabläufe. Es stimmt mit steigenden globalen Standards für biologische Eingaben überein. Starke Nachfrage über Anwendungen hinweg erweitert die Kapazität der Dienstleister weltweit.
Nach Endbenutzer
Der Markt für landwirtschaftliche biologische Tests unterstützt Hersteller biologischer Produkte, Regierungsbehörden und andere Interessengruppen. Hersteller verlassen sich auf fortschrittliche Tests, um Produktansprüche zu validieren und regulatorische Dossiers vorzubereiten. Regierungsbehörden nutzen unabhängige Tests, um Sicherheits-, Umwelt- und Wirksamkeitsstandards durchzusetzen. Andere Endbenutzer umfassen Forschungseinrichtungen und Anbauergruppen, die verifizierte Daten suchen. Jede Benutzergruppe treibt die Nachfrage nach konsistenten, wissenschaftlich fundierten Bewertungsrahmen an. Testpartner bieten maßgeschneiderte Lösungen, um Zulassungsfristen und pflanzenspezifische Bedürfnisse zu erfüllen. Starke Beteiligung von mehreren Endbenutzern stärkt die Marktstabilität. Die Zusammenarbeit in der Branche verbessert die Datenqualität in globalen biologischen Portfolios.
Segmentierung:
Nach Produkttyp
- Biopestizide
- Bio-Düngemittel
- Biostimulanzien
- Andere
Nach Testmethode
- Labortests
- Feldtests
- In-Situ-Tests
- Fernerkundung
Nach Technologie
- Molekulare Techniken
- Biochemische Techniken
- Gentechnik
- Bioinformatik
Nach Anwendung
- Analytisch
- Feldunterstützung
- Regulatorisch
- Andere
Nach Endverbraucher
- Hersteller biologischer Produkte
- Regierungsbehörden
- Andere
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Regionale Analyse:
Nordamerika hält den größten Anteil am Markt für landwirtschaftliche biologische Tests. Es profitiert von strengen regulatorischen Rahmenbedingungen, einer starken Akzeptanz biologischer Inputs und einem dichten Netzwerk von Vertragsforschungsorganisationen. Die Region führt in der Laborinfrastruktur und fortschrittlichen analytischen Fähigkeiten. Von der Regierung unterstützte Nachhaltigkeitsprogramme stärken die Nachfrage nach validierten biologischen Lösungen. Es zieht Hersteller an, die schnellere und vorhersehbarere Zulassungszyklen suchen. Der Markt für landwirtschaftliche biologische Tests gewinnt durch steigende Investitionen in biologische Innovationen in den Vereinigten Staaten und Kanada stetiges Wachstum.
Europa repräsentiert den zweitgrößten Anteil aufgrund seiner ausgereiften regulatorischen Umgebung und seines starken Engagements für umweltfreundliche Landwirtschaft. Es setzt detaillierte Leistungs- und Sicherheitsanforderungen durch, die ein hohes Testvolumen antreiben. Die Region unterstützt starke Forschungspartnerschaften zwischen Universitäten, Laboren und biologischen Produzenten. Unternehmen konzentrieren sich auf Boden- und Biodiversitätstests, was die Nachfrage nach spezialisierten Protokollen erhöht. Es hält eine hohe Testintensität bei Biopestiziden, Bio-Düngemitteln und Biostimulanzien aufrecht. Regionale Nachhaltigkeitspolitiken fördern die breitere Nutzung validierter biologischer Inputs.
Der asiatisch-pazifische Raum hält einen schnell wachsenden Anteil, angeführt von der expandierenden landwirtschaftlichen Produktion und dem steigenden Bewusstsein für natürliche Pflanzenschutzlösungen. Es gibt eine steigende Nachfrage von großflächigen Landwirtschaftssystemen, die rückstandsfreie Alternativen suchen. Testanbieter erhöhen die Kapazität für Feldversuche, um verschiedene Klimazonen, Bodentypen und Schädlingsdruck zu unterstützen. Regierungen investieren in biologische Forschungszentren, um die heimische Innovation zu stärken. Die Region bewegt sich in Richtung strengerer Compliance-Regeln, die strukturierte Datenpakete erfordern. Starkes Interesse an mikrobiellen Technologien positioniert den Markt für landwirtschaftliche biologische Tests für ein langfristiges Wachstum in aufstrebenden Volkswirtschaften.
Analyse der Hauptakteure:
- Eurofins Scientific SE
- SGS SA
- Intertek Group plc
- Bureau Veritas SA
- ALS Limited
- Syntech Research
- Staphyt S.A.
- Anadiag Group
- i2L Research
- RJ Hill Laboratories Ltd.
- LAUS GmbH
- Bionema Ltd.
Wettbewerbsanalyse:
Der Markt für landwirtschaftliche biologische Tests zeichnet sich durch starken Wettbewerb zwischen globalen Testfirmen, regionalen Laboratorien und spezialisierten Forschungseinrichtungen aus. Er ermutigt Anbieter, ihre Fähigkeiten in der molekularen Diagnostik, mikrobiellen Charakterisierung und mehrortigen Feldversuchen auszubauen. Führende Unternehmen differenzieren sich durch fortschrittliche Analysetools, kürzere Durchlaufzeiten und regulatorische Expertise. Sie investieren in digitale Plattformen, die die Datenintegration zwischen Labor- und Feldumgebungen unterstützen. Der Markt profitiert von Kooperationen zwischen CROs, Herstellern und Regierungsstellen, um konsistente Teststandards zu schaffen. Die Wettbewerbsintensität wächst, da Unternehmen neue Dienstleistungen im Zusammenhang mit Bodenmikrobiomstudien und Umweltbewertung hinzufügen. Anbieter stärken ihre Positionen, indem sie Versuchsnetzwerke in wichtigen Anbauregionen aufbauen, um globale Registrierungsanforderungen zu unterstützen. Ständige Innovationen in Testtechnologien helfen, die Servicequalität und die betriebliche Effizienz im Markt für landwirtschaftliche biologische Tests aufrechtzuerhalten.
Jüngste Entwicklungen:
- Im Juli 2025 stärkte Eurofins Agroscience Services seine Marktposition durch den Abschluss der Übernahme von Kalyx, einem führenden Unternehmen in den Bereichen AgroScience Field GLP und Saatgutversuche in Australien und Neuseeland. Dies folgt auf ihre Übernahme von Verdelab Bioscience im September 2024, die ihre europäischen Fähigkeiten in der spezialisierten Gemüsesaatgutprüfung und Pflanzenpathologie erweiterte.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Testmethode, Technologie, Anwendung, Endbenutzer und Region. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die steigende Nachfrage nach verifizierten biologischen Inputs wird die globale Abhängigkeit von strukturierten Testprogrammen im Markt für landwirtschaftliche biologische Tests stärken.
- Regulierungsbehörden werden die Zulassungsregeln verschärfen, was zu höheren Investitionen in analytische und Feldvalidierungsrahmen führt.
- Der Einsatz von KI-gestützten Tools wird die Datengenauigkeit verbessern, Entwicklungszyklen verkürzen und komplexe biologische Bewertungen unterstützen.
- Der Ausbau von Feldnetzwerken an mehreren Standorten wird Unternehmen helfen, klimabezogene Leistungsdatensätze zu generieren.
- Bioinformatik und molekulare Werkzeuge werden breitere Anwendung finden, um mikrobielle Interaktionen zu bewerten und reales Verhalten vorherzusagen.
- Hersteller werden Testpartnerschaften priorisieren, um eine schnellere Registrierung in wettbewerbsintensiven biologischen Produktsegmenten zu sichern.
- Das Wachstum in nachhaltiger und rückstandsfreier Landwirtschaft wird die Testvolumina in wichtigen Pflanzensystemen erhöhen.
- Schwellenmärkte werden die Testkapazität erweitern, um die steigende inländische Produktion biologischer Inputs zu unterstützen.
- Starke Zusammenarbeit zwischen Forschungsinstituten und CROs wird standardisierte Protokolle in globalen Regionen formen.
- Kontinuierliche Innovationen in mikrobiellen und biochemischen Produkten werden die langfristigen Testanforderungen erhöhen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für landwirtschaftliche biologische Tests und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für landwirtschaftliche biologische Tests zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Segment des Marktes für landwirtschaftliche Biologika-Tests hatte 2025 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für landwirtschaftliche biologische Tests antreiben?
Wer sind die führenden Unternehmen im Markt für Tests von landwirtschaftlichen Biologika?
Welche Region hatte 2025 den größten Anteil am Markt für landwirtschaftliche biologische Tests?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Tests von biologischen Agrarprodukten Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Tests von biologischen Agrarprodukten Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 2,487.5 million → 2032: USD 5,262.95 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Tests von biologischen Agrarprodukten Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Tests von biologischen Agrarprodukten Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Tests von biologischen Agrarprodukten Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Tests von biologischen Agrarprodukten Market Drivers
- 3.3 Markt für Tests von biologischen Agrarprodukten Market Restraints & Challenges
- 3.4 Markt für Tests von biologischen Agrarprodukten Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Tests von biologischen Agrarprodukten Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Tests von biologischen Agrarprodukten Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Tests von biologischen Agrarprodukten category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Tests von biologischen Agrarprodukten Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Tests von biologischen Agrarprodukten Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Tests von biologischen Agrarprodukten market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Tests von biologischen Agrarprodukten Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Tests von biologischen Agrarprodukten Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Tests von biologischen Agrarprodukten Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Tests von biologischen Agrarprodukten (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Tests von biologischen Agrarprodukten Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Tests von biologischen Agrarprodukten Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Tests von biologischen Agrarprodukten Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Tests von biologischen Agrarprodukten Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Tests von biologischen Agrarprodukten Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Tests von biologischen Agrarprodukten Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Tests von biologischen Agrarprodukten Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Tests von biologischen Agrarprodukten Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Tests von biologischen Agrarprodukten Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
