
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Marktgröße für Umweltprüfgeräte 2025 | USD 1,8 Milliarden |
| Markt für Umweltprüfgeräte, CAGR | 6,5% |
| Marktgröße für Umweltprüfgeräte 2032 | USD 2,7 Milliarden |
Marktübersicht
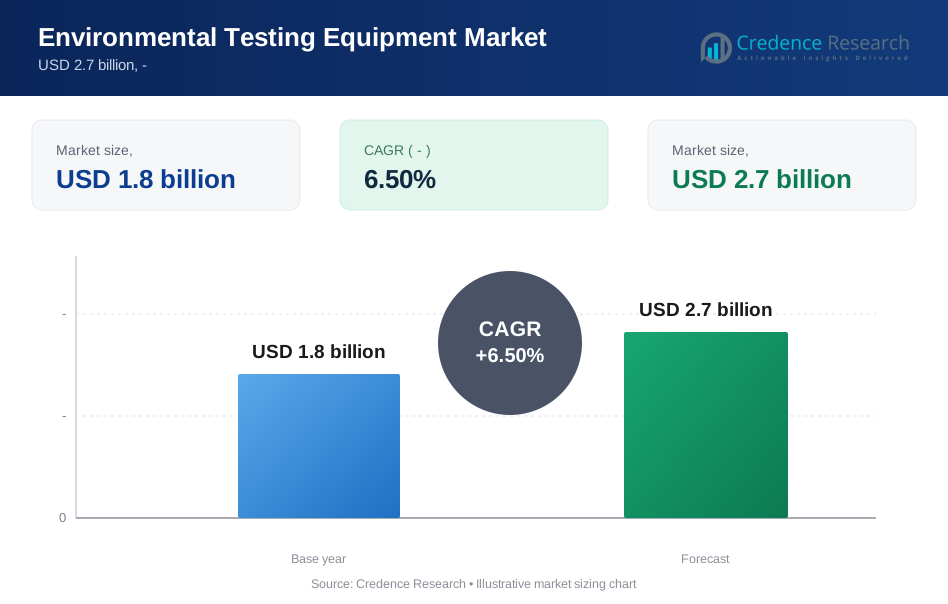
Der Markt für Umweltprüfgeräte wurde 2025 auf 1,8 Milliarden USD geschätzt und soll bis 2032 2,7 Milliarden USD erreichen, mit einer CAGR von 6,5 % im Prognosezeitraum von 2025 bis 2032. Dieser Wachstumspfad spiegelt steigende Investitionen in Umweltüberwachungstechnologien, zunehmende regulatorische Durchsetzung und eine breitere Branchenakzeptanz fortschrittlicher Prüflösungen in mehreren Endverwendungssektoren wider.
Das Marktwachstum wird durch den zunehmenden globalen Fokus auf Umweltverträglichkeit und die Einhaltung von Umweltstandards vorangetrieben. Regierungen, Regulierungsbehörden und industrielle Interessengruppen investieren in Technologien, die eine genaue Überwachung kritischer Umweltparameter wie Luftqualität, Wasserqualität und Bodenverunreinigung unterstützen. Infolgedessen sind Umweltprüfgeräte zunehmend wichtig geworden, um die Verschmutzungskontrolle, die Bewertung von Umweltrisiken und langfristige Ressourcenmanagementstrategien zu unterstützen.
Ein wesentlicher Wachstumstreiber ist die Umsetzung strenger regulatorischer Rahmenbedingungen in wichtigen Industrien. Umweltpolitiken, die darauf abzielen, Emissionen zu reduzieren, das Abfallmanagement zu verbessern und natürliche Ressourcen zu erhalten, haben die Nachfrage nach anspruchsvollen Prüfgeräten erhöht, die präzise und zuverlässige analytische Ergebnisse liefern können. Sektoren wie Fertigung, Energie, Landwirtschaft und Chemie legen größeren Wert auf die Einhaltung von Vorschriften, was die Einführung von Luftqualitätsmonitoren, Wassersystemen und Bodenanalysatoren weiter beschleunigt.
Technologische Innovationen verändern ebenfalls die Marktlandschaft. Die Integration von IoT, künstlicher Intelligenz und Fernerkundungstechnologien hat die Geschwindigkeit, Genauigkeit und Effizienz von Umweltprüfprozessen verbessert. Automatisierte und Echtzeit-Überwachungssysteme finden breitere Akzeptanz, da sie eine kontinuierliche Datenerfassung und schnellere Entscheidungsfindung ermöglichen. Parallel dazu steigt die Nachfrage nach tragbaren und benutzerfreundlichen Prüfgeräten, die vor Ort Analysen und eine schnelle Überprüfung der Einhaltung von Vorschriften unterstützen, insbesondere in Anwendungen, die eine sofortige betriebliche Reaktion erfordern.
.
Markttreiber
Zunehmende Anforderungen an die Einhaltung von Vorschriften
Die zunehmende Strenge der Umweltvorschriften weltweit ist eine treibende Kraft hinter der Nachfrage nach Umweltprüfgeräten, da Regierungen eine strengere Überwachung von Emissionen, Verunreinigungen und der Einhaltung von Vorschriften auf Industrieanlagen und öffentlichen Systemen verlangen. In Europa macht die überarbeitete Richtlinie über Industrieemissionen die Emissionsgrenzen strenger, schreibt elektronische Genehmigungen vor und erlaubt Strafen von mindestens 3 Prozent des jährlichen EU-Umsatzes eines Unternehmens für die schwerwiegendsten Verstöße, während in den Vereinigten Staaten der erste rechtlich durchsetzbare PFAS-Trinkwasserstandard der EPA von öffentlichen Wassersystemen verlangt, die anfängliche Überwachung bis 2027 abzuschließen und bis 2029 Korrekturlösungen umzusetzen, wenn die Grenzwerte überschritten werden.
Diese strengeren Regeln drängen Unternehmen in Sektoren wie Industrie, Versorgungsunternehmen, Energie und regulierte Fertigung dazu, in fortschrittlichere Instrumente zur Messung von Schadstoffen, gefährlichen Verbindungen und Umweltdaten mit größerer Geschwindigkeit und Genauigkeit zu investieren. Zum Beispiel berichtete Thermo Fisher Scientific im Jahr 2025 über einen Umsatz von 44,56 Milliarden US-Dollar und listet speziell Umwelt- und Prozessinstrumente in seinem analytischen Portfolio auf, was zeigt, wie große globale Gerätehersteller direkt davon profitieren, wenn Kunden ihre Testfähigkeiten aufrüsten, um den steigenden Compliance-Erwartungen gerecht zu werden.
Da Länder die Durchsetzung intensivieren und die Überwachungsverpflichtungen ausweiten, betrachten Unternehmen Umweltprüfgeräte zunehmend nicht mehr als optionale Anschaffung, sondern als Kernbestandteil des Risikomanagements, der regulatorischen Bereitschaft und der betrieblichen Kontinuität.
Wachsende Sensibilisierung für Umweltfragen
Die wachsende Sensibilisierung für Umweltfragen wird zu einem starken Treiber der Nachfrage nach Umweltprüfgeräten weltweit, da Regierungen, Unternehmen und Gemeinschaften größeren Wert auf die Messung von Verschmutzung, die Verfolgung ökologischer Risiken und die Unterstützung verantwortungsvollerer Nachhaltigkeitspraktiken legen. Dieser Wandel ist nicht mehr auf politische Kreise beschränkt, da das UNDP und die Universität Oxford in der Peoples Climate Vote 2024 herausfanden, dass 80 Prozent der Menschen weltweit stärkere Regierungsmaßnahmen gegen den Klimawandel wünschen und 86 Prozent wollen, dass Länder in dieser Angelegenheit zusammenarbeiten, was zeigt, wie sich die öffentliche Besorgnis in stärkere Erwartungen an Umweltüberwachung und datengestützte Entscheidungsfindung übersetzt.
Unternehmen reagieren auf diesen Wandel, indem sie Lösungen erweitern, die Laboratorien und Industrien helfen, Luft, Wasser, Boden und Verunreinigungen genauer und effizienter zu testen, und Thermo Fisher Scientific berichtete über einen Umsatz von 44,56 Milliarden US-Dollar im Jahr 2025, während es Umwelt- und Prozessinstrumente als Teil seines analytischen Portfolios für Regierungs-, Industrie- und Forschungsmärkte identifiziert. Zum Beispiel sagte Agilent, dass Produkte mit My Green Lab ACT-Labels bereits 40 Prozent seines Instrumentenumsatzes ausmachten und dass es 5.400 Instrumente in einem Jahr überholte, ein Anstieg von 25 Prozent, was widerspiegelt, wie die Kundennachfrage zunehmend Testlösungen bevorzugt, die sowohl die Einhaltung von Umweltvorschriften als auch breitere Nachhaltigkeitsziele unterstützen.
Technologische Fortschritte und Innovation
Der Einsatz von Umweltprüfgeräten wird hauptsächlich durch wachsende Bedenken und ein erhöhtes Wissen über Umweltverschlechterung und -verschmutzung angetrieben. Da unternehmerische Verantwortung und Nachhaltigkeit an Bedeutung gewinnen, beginnen Unternehmen und Gemeinschaften, mehr Aufmerksamkeit darauf zu richten, wie ihre Handlungen die Umwelt beeinflussen. Aufgrund des gestiegenen Bewusstseins besteht ein wachsender Bedarf an Instrumenten und Technologien, die durch eine gründliche Untersuchung der Umgebungsbedingungen präzise Genauigkeit ermöglichen. Umweltüberwachung und -minderung erhalten mehr Aufmerksamkeit, da Menschen, Organisationen und Regierungen sich der langfristigen Auswirkungen von Verschmutzung und Klimawandel bewusster werden. Dieser Mentalitätswandel treibt den Einsatz von hochmodernen Umweltprüfgeräten voran, die Daten und Einblicke in Echtzeit liefern können, sodass Interessengruppen fundierte Entscheidungen treffen können, um ihren ökologischen Fußabdruck zu verringern. Da immer mehr Unternehmen erkennen, wie wichtig es ist, in zuverlässige Testlösungen zu investieren, um Umweltprobleme zu lösen und nachhaltige Praktiken zu fördern, wächst der Markt.
Erweiterung der industriellen Aktivitäten und Infrastrukturentwicklung
Der weltweite Infrastrukturboom und der Anstieg der industriellen Aktivitäten sind zwei Hauptfaktoren, die den Markt für Umweltprüfgeräte antreiben. Es besteht ein zunehmender Bedarf, die Umweltauswirkungen neuer Infrastrukturprojekte und der Industrieexpansion zu überwachen und zu kontrollieren. Der Einsatz von Umweltverträglichkeitsprüfungen in Entscheidungsprozessen durch Regierungen und Projektbeteiligte nimmt zu, was den Einsatz fortschrittlicher Prüfgeräte erfordert.
Um die Einhaltung von Umweltstandards zu gewährleisten und Probleme mit Bodenverschmutzung, Lärmbelästigung, Luft- und Wasserqualität sowie in der Bau-, Fertigungs- und Energiebranche zu lösen, besteht eine wachsende Nachfrage nach Umweltprüflösungen. Infolgedessen verzeichnet der Markt einen Anstieg bei der Einführung fortschrittlicher Umweltprüfgeräte durch eine Vielzahl von Unternehmen, die ein Gleichgewicht zwischen ökologischer Nachhaltigkeit und wirtschaftlichem Wachstum anstreben.
Marktsegmentierung
Nach Produkt
- GC-MS-Instrumente
- Massenspektrometer
- Flüssigchrom
- ICP-MS-Instrumente
- LC-MS-Instrumente
- Gaschromatographie
- Chromatographieprodukte: Autograph
Nach Plattform:
- Konventionelle/Benchtop-Plattformen
- Handheld-Plattformen
- Tragbare/Mobile Plattformen
Nach Anwendung
- Wasserqualitätstests
- Organische Schadstoffe
- PFAS (poly- und perfluorierte Alkylsubstanzen)
- Schwermetalle
- Feste Schadstoffe
- Mikrobielle und andere Wasserschadstoffe
Nach Region
- Nordamerika
- Die USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Das Vereinigte Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Markttrends
Der Markt für Umweltprüfgeräte erlebt dynamische Veränderungen, da er sich an sich entwickelnde regulatorische Standards, technologische Fortschritte und ein zunehmendes Umweltbewusstsein anpasst. Hier sind einige wichtige Trends, die die aktuelle Landschaft prägen:
Steigende Nachfrage nach Lösungen zur Überwachung der Luftqualität:
Die Nachfrage nach fortschrittlicherer Technologie zur Überwachung der Luftqualität steigt, da die Sorgen über Luftverschmutzung und deren Auswirkungen auf die öffentliche Gesundheit zunehmen. Regierungen, Unternehmen und Umweltorganisationen kaufen moderne Geräte, um Luftschadstoffe wie Stickstoffdioxid, Feinstaub und flüchtige organische Verbindungen (VOCs) zu erkennen und zu analysieren. Die Fähigkeit von Echtzeitüberwachungssystemen mit fortschrittlichen Sensoren, präzise und zeitnahe Daten zu liefern, macht sie immer beliebter.
Integration von IoT- und Sensortechnologien:
Die Integration von Sensortechnologien und dem Internet der Dinge (IoT) revolutioniert die Umweltprüfgeräte. Überwachungssysteme werden zunehmend mit intelligenten Sensoren ausgestattet, die automatische Berichterstattung, Echtzeitanalyse und Fernabfrage ermöglichen. Dies verbessert die Effektivität der Umweltprüfung und ermöglicht proaktive Entscheidungen auf der Grundlage nützlicher Informationen.
Fokus auf Überwachung der Wasserqualität:
Die Notwendigkeit, die Wasserverschmutzung zu bekämpfen und die zunehmende Knappheit an Süßwasserressourcen haben weltweit zu einem verstärkten Fokus auf die Wasserqualität geführt. Der Einsatz fortschrittlicher Geräte zur Bewertung der Wasserqualität hat zugenommen. Die Überwachung von Abwassereinleitungen, die Bewertung der allgemeinen Gesundheit von aquatischen Ökosystemen und die Gewährleistung der Sicherheit von Trinkwasser werden durch den Einsatz von Technologien wie Spektroskopie, Chromatographie und mikrobiologischen Tests ermöglicht.
Aufkommen von tragbaren und handgehaltenen Geräten:
Die Nachfrage nach Vor-Ort-Bewertungen und Feldüberwachung hat zu einem Anstieg der Nutzung tragbarer und handgehaltener Umweltprüfgeräte geführt. Die Tragbarkeit und Benutzerfreundlichkeit dieser kleinen Instrumente ermöglichen es Umweltspezialisten, Tests an verschiedenen Orten durchzuführen. Der Trend zur Tragbarkeit ist besonders bemerkenswert in Branchen, in denen zeitnahe und genaue Umweltdaten entscheidend sind, wie Bauwesen, Landwirtschaft und Notfallmaßnahmen.
Annahme fortschrittlicher analytischer Techniken:
Der Markt für Umweltprüfgeräte verändert sich aufgrund der fortschrittlichen Analysemethoden, die für Tests verwendet werden und gründlicher und genauer sind. Methoden wie Next-Generation-Sequenzierung, Massenspektrometrie und Chromatographie-Massenspektrometrie sind zunehmend unerlässlich, um Schadstoffe genau zu identifizieren und zu messen. Der Bedarf an zuverlässigen Ergebnissen gemäß strengen Umweltvorschriften treibt diesen Trend an.
Wachsende Betonung auf grünen Technologien:
Die Entwicklung und Förderung grüner Technologien wird für Hersteller von Umweltprüfgeräten zunehmend zur Priorität. Dies umfasst die Verwendung nachhaltiger Verpackungen, energieeffizienter Designs und umweltfreundlicher Materialien im Produktionsprozess. Kunden entscheiden sich für umweltfreundliche Produkte, und die Branche bewegt sich in Richtung größerer Nachhaltigkeitsziele.
Wichtige Marktbeschränkungen und Herausforderungen
Regulatorische Komplexität und Compliance-Belastung
Der Markt für Umweltprüfgeräte steht vor einer erheblichen Herausforderung in Form zunehmend komplexer und strenger regulatorischer Rahmenbedingungen. Umweltstandards in großen Volkswirtschaften unterliegen häufigen Überarbeitungen, was von den Herstellern verlangt, die Produktspezifikationen kontinuierlich zu aktualisieren, um konform zu bleiben. Dieses Umfeld erhöht den Bedarf an kontinuierlichen Investitionen in Forschung und Entwicklung, Produktzertifizierung und regulatorische Validierung. Infolgedessen steigen die Compliance-bezogenen Kosten weiter an, was eine erhebliche Barriere für neue Marktteilnehmer darstellt und zusätzlichen Druck auf kleine und mittelständische Hersteller ausübt.
Hoher anfänglicher Kapitalbedarf
Die hohen Anschaffungskosten für fortschrittliche Umweltprüfgeräte bleiben ein wesentliches Hindernis für eine breitere Marktakzeptanz. Hochentwickelte Instrumente, die für hochpräzise Analysen konzipiert sind, erfordern oft erhebliche Kapitalinvestitionen, insbesondere wenn sie mit Automatisierung, digitaler Überwachung und fortschrittlichen Analysefähigkeiten ausgestattet sind. Neben den Anschaffungskosten müssen Endnutzer auch die Installation, Kalibrierung, Wartung und Software-Upgrades berücksichtigen. Diese hohen Gesamtkosten des Eigentums können die Akzeptanz bei budgetempfindlichen Organisationen einschränken, insbesondere bei kleineren Unternehmen und Institutionen in preissensiblen Märkten.
Technologische Veralterung
Der rasche technologische Fortschritt stellt eine ständige Herausforderung für Marktteilnehmer dar. Ständige Innovationen in der Sensortechnologie, künstlicher Intelligenz, Fernüberwachung und Datenanalyse verkürzen die Produktlebenszyklen und erhöhen das Risiko der technologischen Veralterung. Geräte, die derzeit effektiv sind, können an Wettbewerbsfähigkeit verlieren, wenn neuere und effizientere Systeme auf den Markt kommen. Dies erfordert von den Herstellern, ein gleichmäßiges Innovationstempo beizubehalten, und zwingt Endnutzer, periodische Upgrade-Entscheidungen zu treffen, was das langfristige Kaufvertrauen beeinflussen kann.
Volatilität der Rohstoffpreise und wirtschaftliche Unsicherheit
Der Markt ist auch der makroökonomischen Instabilität und Schwankungen der Rohstoffpreise ausgesetzt. Die Herstellung von Umweltprüfgeräten hängt von Komponenten wie Metallen, Polymeren, Halbleitern und elektronischen Systemen ab. Die Variabilität der Kosten dieser Materialien kann die Produktionskosten erhöhen, die Stabilität der Gewinnspannen verringern und Preisstrategien komplizieren. Darüber hinaus kann eine breitere wirtschaftliche Unsicherheit die Investitionsausgaben der industriellen Endnutzer verzögern, was zu langsameren Beschaffungszyklen und einer verringerten Sichtbarkeit der kurzfristigen Nachfrage führt.
Wettbewerb durch alternative Technologien
Die Branche sieht sich zunehmend dem Wettbewerb durch alternative Umweltbewertungsmethoden gegenüber, einschließlich Fernerkundungstechnologien, prädiktiver Modellierungswerkzeuge und digitaler Simulationsplattformen. Diese Ansätze gewinnen aufgrund ihrer Skalierbarkeit, Kosteneffizienz und Fähigkeit zur Unterstützung umfassenderer Umweltanalysen an Aufmerksamkeit. Obwohl konventionelle Umweltprüfgeräte für präzise Messungen und die Einhaltung von Vorschriften unerlässlich bleiben, können Ersatztechnologien die Nachfrage in ausgewählten Anwendungen einschränken. Hersteller müssen daher die Produktdifferenzierung durch Innovation, Genauigkeit und betriebliche Effizienz stärken, um die Marktrelevanz zu erhalten.
Strategische Implikationen
Insgesamt bleibt der Markt für Umweltprüfgeräte durch starke langfristige Nachfragefundamente unterstützt; das Wachstum wird jedoch durch regulatorischen Druck, hohe Kapitalanforderungen, schnellen technologischen Wandel, Kostenvolatilität auf der Angebotsseite und zunehmende Wettbewerbsalternativen moderiert. Diese Herausforderungen werden voraussichtlich die Produktentwicklungsstrategien, Investitionsprioritäten und Markteintrittsentscheidungen in der gesamten Branche beeinflussen.
Regionale Analyse des Marktes
Der Markt für Umweltprüfgeräte weist erhebliche regionale Unterschiede auf, wobei die Vereinigten Staaten als dominierende Kraft in Nordamerika hervortreten. Mit einem erheblichen Marktanteil von 24,6% wird der US-Markt durch strenge Umweltvorschriften und eine ausgereifte Branchenlandschaft angetrieben. Gleichzeitig wird erwartet, dass Kanada proportional zum Wachstum der Region beiträgt und von den insgesamt positiven Trends in Nordamerika profitiert.
In Europa sticht Deutschland mit einem bemerkenswerten Marktanteil von 6,1% hervor. Die fortschrittliche technologische Infrastruktur des Landes und das starke Engagement für Umweltstandards positionieren es als Schlüsselakteur im europäischen Markt für Umweltprüfgeräte. Der kombinierte Marktanteil von Frankreich, dem Vereinigten Königreich, Italien und Spanien unterstreicht die Gesamtstärke und den Einfluss des europäischen Marktes und spiegelt einen kooperativen Ansatz zur ökologischen Nachhaltigkeit wider.
In der Asien-Pazifik-Region hält Japan einen bedeutenden Marktanteil von 5,2 %, angetrieben durch sein Engagement für technologische Fortschritte und Umweltschutz. Währenddessen wird erwartet, dass China als bedeutendes Industriezentrum den Marktanteil in der Asien-Pazifik-Region anführt, obwohl keine spezifischen Zahlen angegeben werden. Die Beiträge von Indien, Australien, Südkorea und dem Rest der Region prägen gemeinsam die vielfältige Dynamik des Marktes für Umweltprüfgeräte in der Asien-Pazifik-Region.
Australien spielt mit einem bescheidenen Marktanteil von 0,4 % eine besondere Rolle im Asien-Pazifik-Markt und betont seinen Fokus auf Umweltschutz und nachhaltige Praktiken. In Lateinamerika werden keine spezifischen Marktanteilszahlen für Brasilien und Mexiko angegeben, aber sie werden als zentrale Akteure anerkannt. Brasilien, mit seinen reichhaltigen natürlichen Ressourcen, wird voraussichtlich einen beträchtlichen Marktanteil halten, während der Rest von Lateinamerika gemeinsam zum Markt für Umweltprüfgeräte in der Region beiträgt.
Die Region Naher Osten und Afrika erlebt ein allmähliches, aber stetiges Wachstum, wobei keine spezifischen Marktanteilsdaten bereitgestellt werden. Das Potenzial für vielfältige Beiträge von Ländern in dieser Region weist auf aufkommende Chancen hin. Zusammenarbeit und Partnerschaften werden voraussichtlich eine entscheidende Rolle bei der Gestaltung der Marktdynamik spielen, da das Umweltbewusstsein im Nahen Osten und Afrika weiter zunimmt.
Neueste Entwicklungen:
- Im Dezember 2025 gab Industrial Scientific die Übernahme von Aeroqual bekannt, einem in Neuseeland ansässigen Unternehmen, das sich auf die Echtzeit-Umweltüberwachung konzentriert, um sein Portfolio an Sensortechnologien für Luftqualitäts- und Umweltanwendungen zu erweitern.
- Im November 2025 gab CSIR-NPL bekannt, dass das Nationale Umweltstandardlabor eingerichtet wurde, um Instrumente zur Überwachung der Luftverschmutzung zu testen und neu zu kalibrieren, wodurch die Infrastruktur für Umweltmessungen in Indien gestärkt wird.
- Im Dezember 2025 hob DeltaStarK eine neue Entwicklungswelle in Umweltprüfkammern hervor, die sich auf die Integration von KI, IoT-Konnektivität, fortschrittliche Sensoren und energieeffiziente Designs konzentriert, was auf anhaltende Produktinnovationen in diesem Segment hinweist.
Hauptakteure auf dem Markt für Umweltprüfgeräte
- Eurofins
- Intertek
- Alex Stewart
- Bureau Veritas SA
- ALS Limited
- SGS SA
- Agilent Technologies, Inc.
- Thermo Fisher Scientific, Inc.
- Asurequality Limited
- Mérieux Nutrisciences Corporation
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Welche Faktoren treiben das Wachstum des Marktes für Umwelttestgeräte voran?
Welche spezifischen Bereiche innerhalb der Umweltprüfung werden voraussichtlich ein signifikantes Wachstum verzeichnen?
Wie wird Nachhaltigkeit in der Zukunft von Umweltprüfungslösungen angesprochen werden?
Gibt es im Markt für Forschung und Entwicklung erwartete Kooperationen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Umweltprüfgeräte Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (the historical period; forecast to the forecast period)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Umweltprüfgeräte Market Snapshot
- 2.1.1 Market Size – Historical (the historical period) & Forecast (the forecast period) (base year: USD 1.8 billion → forecast year: USD 2.7 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Umweltprüfgeräte Market Segmentation Snapshot
- 2.2.1 Market Split by Region – vs.
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share –
- 2.3.2 Top 10 Players by Volume Share –
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Umweltprüfgeräte Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Umweltprüfgeräte Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Umweltprüfgeräte Market Drivers
- 3.3 Markt für Umweltprüfgeräte Market Restraints & Challenges
- 3.4 Markt für Umweltprüfgeräte Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Umweltprüfgeräte Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Umweltprüfgeräte Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Umweltprüfgeräte category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Umweltprüfgeräte Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through the forecast period
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through the forecast period
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Umweltprüfgeräte Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (the historical period)
- 5.1.2 Global Export Volume by Country (the historical period)
- 5.1.3 Global Import Value by Country (the historical period)
- 5.1.4 Global Import Volume by Country (the historical period)
- 5.1.5 Net Trade Balance by Country (the historical period)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (the historical period)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Umweltprüfgeräte market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Umweltprüfgeräte Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs.
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Umweltprüfgeräte Market Share Analysis –
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. )
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Umweltprüfgeräte Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Umweltprüfgeräte (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Umweltprüfgeräte Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Umweltprüfgeräte Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel ( & )
- 7.1.2 Channel Mix Evolution (the forecast period)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through the forecast period
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Umweltprüfgeräte Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Umweltprüfgeräte Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Umweltprüfgeräte Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Umweltprüfgeräte Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Umweltprüfgeräte Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Umweltprüfgeräte Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Umweltprüfgeräte Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
