
Marktübersicht:
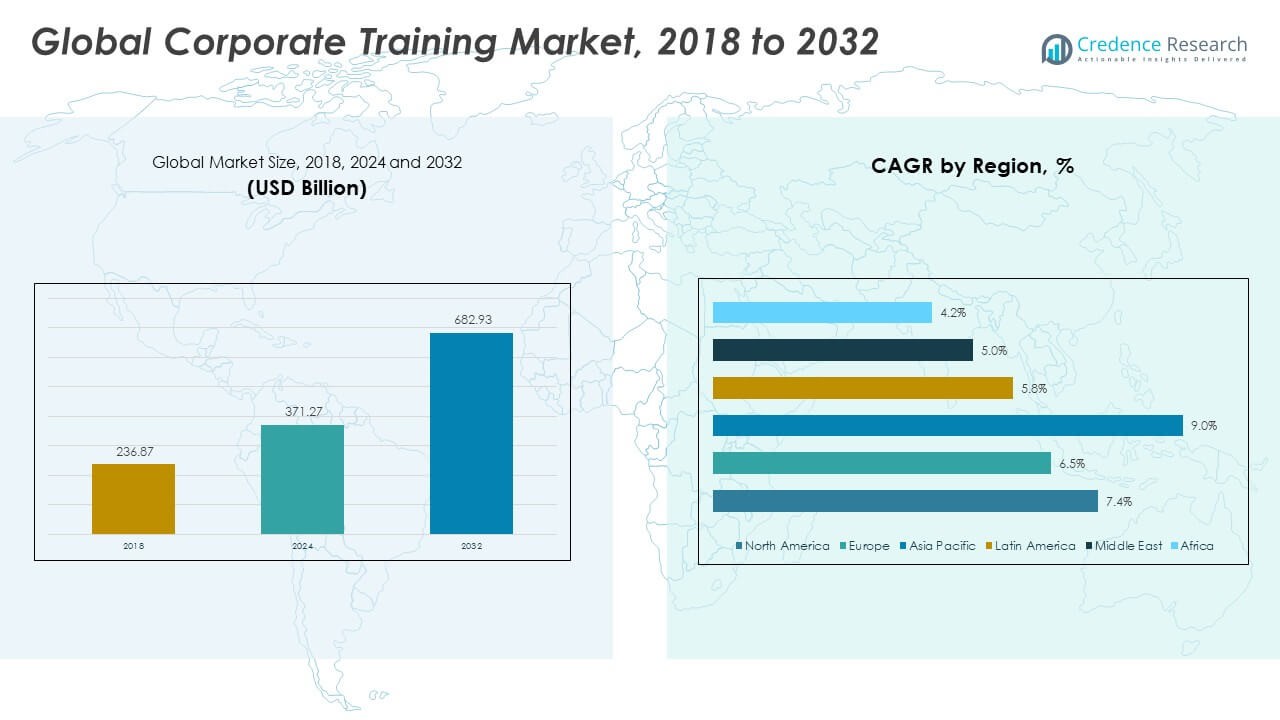
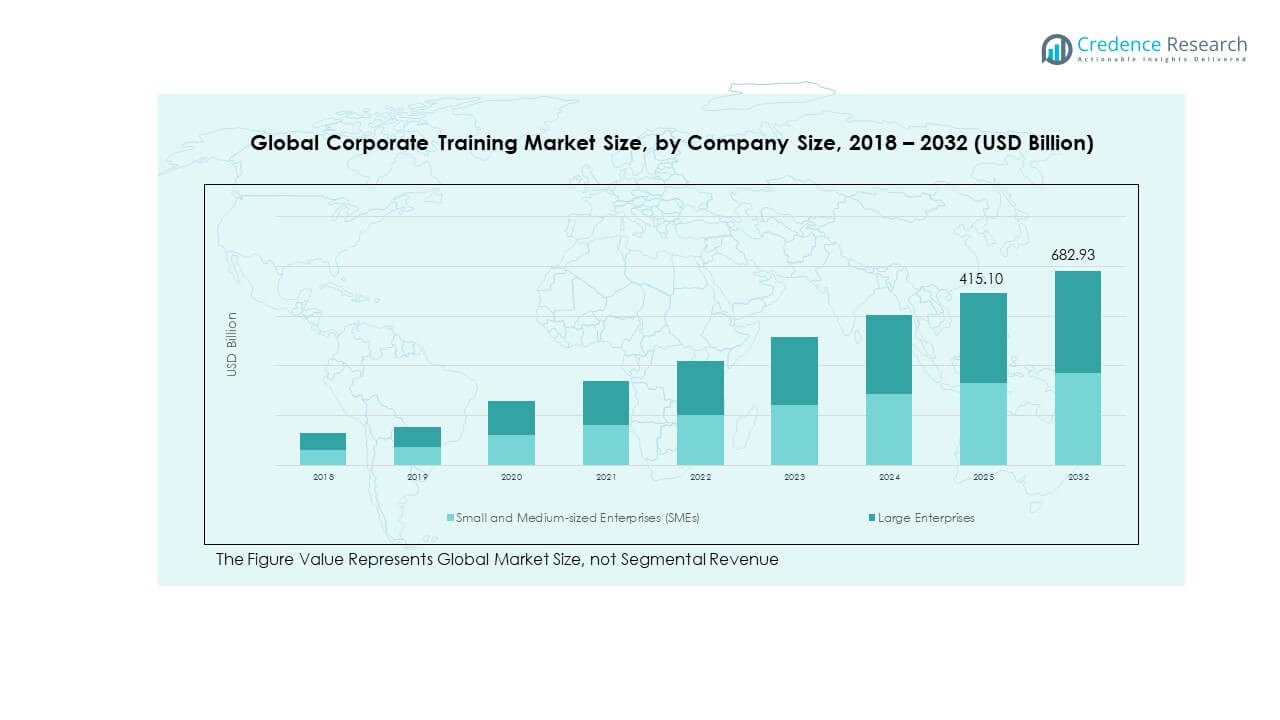
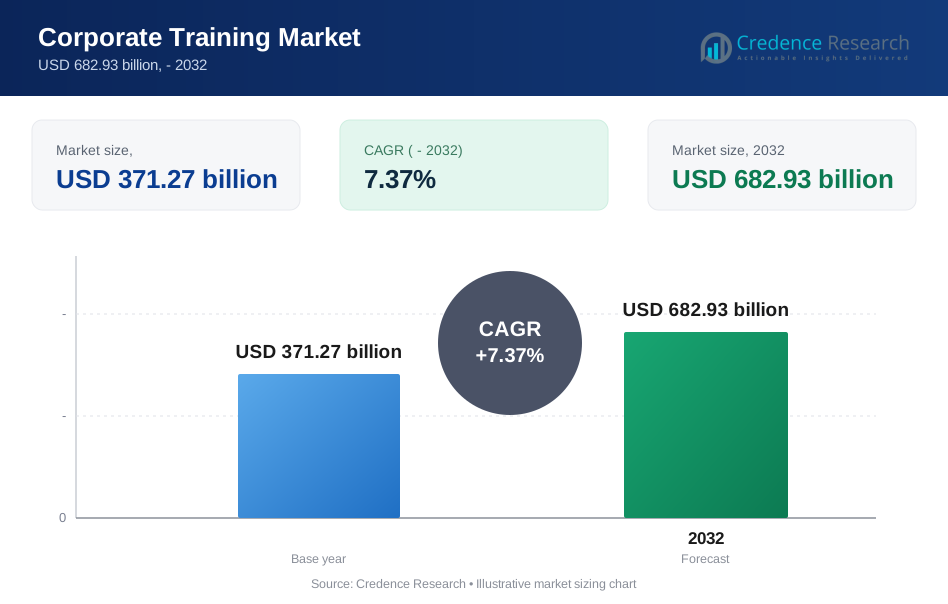
Die Größe des globalen Marktes für Unternehmensschulungen wurde 2018 auf 236,87 Milliarden USD geschätzt und soll bis 2024 auf 371,27 Milliarden USD anwachsen. Bis 2032 wird ein Anstieg auf 682,93 Milliarden USD erwartet, bei einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,37 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Unternehmensschulungen 2024 | 371,27 Milliarden USD |
| Markt für Unternehmensschulungen, CAGR | 7,37% |
| Marktgröße für Unternehmensschulungen 2032 | 682,93 Milliarden USD |
Das Marktwachstum wird durch die rasche digitale Transformation, wachsende Qualifikationslücken und eine starke Nachfrage nach kontinuierlichem Lernen in Unternehmensfunktionen angetrieben. Organisationen nutzen KI-gestützte und personalisierte Lernmodelle, um die Programmeffizienz zu verbessern und Leistungssteigerungen zu verfolgen. Remote- und hybride Arbeitskräfte drängen Unternehmen dazu, flexible virtuelle Lernsysteme zu übernehmen, die die Produktivität aufrechterhalten. Branchen mit hohem Compliance-Bedarf erweitern Schulungsmodule, um den sich entwickelnden regulatorischen Anforderungen gerecht zu werden. Unternehmen stärken Führungs- und Soft-Skill-Programme, um interne Mobilität und Nachfolgeplanung in globalen Teams zu unterstützen.
Nordamerika führt aufgrund ausgereifter Lernökosysteme, hoher digitaler Akzeptanz und starker Unternehmensschulungsbudgets. Europa folgt mit stabiler Nachfrage aus Branchen, die strukturiertes Compliance-Training und Modernisierung der Arbeitskräfte priorisieren. Der asiatisch-pazifische Raum entwickelt sich zur am schnellsten wachsenden Region, angetrieben durch expandierende Dienstleistungssektoren, steigende digitale Talentbedarfe und langfristige Unternehmensinvestitionen in Indien, China und Südostasien. Lateinamerika und der Nahe Osten zeigen wachsende Dynamik, da Arbeitgeber digitale Schulungsformate skalieren und moderne Lernwerkzeuge einführen, um die Fähigkeiten der Arbeitskräfte zu verbessern.
Markteinblicke:
- Der globale Markt für Unternehmensschulungen stieg von 236,87 Milliarden USD im Jahr 2018 auf 371,27 Milliarden USD im Jahr 2024 und wird voraussichtlich bis 2032 682,93 Milliarden USD erreichen, mit einer Wachstumsrate von 7,37 % CAGR, angetrieben durch die Einführung digitaler Lernmethoden und den unternehmensweiten Kompetenzaufbau.
- Nordamerika (44,87 %), Europa (25,28 %) und der asiatisch-pazifische Raum (20,94 %) halten die größten Anteile aufgrund starker Schulungsbudgets, Compliance-gesteuerter Nachfrage und rascher digitaler Transformation in wichtigen Branchen.
- Der asiatisch-pazifische Raum, der 20,94 % hält, ist die am schnellsten wachsende Region, unterstützt durch expandierende Dienstleistungssektoren, staatlich geführte Qualifizierungsprogramme und steigende Unternehmensinvestitionen in digitale Lernökosysteme.
- Große Unternehmen bilden das dominante Segment mit einem Anteil von etwa 70 %, unterstützt durch ausgereifte Schulungssysteme, kontinuierlichen Fokus auf Führungsentwicklung und größere Investitionen in digitales Lernen.
- Kleine und mittlere Unternehmen (KMU) machen schätzungsweise 30 % aus, angetrieben durch die zunehmende Abhängigkeit von kosteneffizienten E-Learning-Plattformen und die Notwendigkeit, technische und managementbezogene Qualifikationslücken zu schließen.
 Markttreiber:
Steigender Bedarf an digitaler und Führungskompetenzentwicklung
Der globale Markt für Unternehmensschulungen wächst aufgrund des steigenden Drucks auf Unternehmen, digitale und Führungskompetenzen zu verbessern. Viele Organisationen stehen vor schnellen Veränderungen, die durch Automatisierung und KI vorangetrieben werden. Führungskräfte verlangen Programme, die Entscheidungsfähigkeiten in komplexen Geschäftsumgebungen stärken. Mitarbeiter suchen strukturierte Lernpfade, die sich an schnell ändernde Rollen anpassen. Dies hilft Unternehmen, Leistungslücken im täglichen Betrieb zu verringern. Digitale Werkzeuge erweitern die Reichweite von Programmen über verteilte Teams hinweg. Starke Veränderungen in der Belegschaft treiben die langfristige Nachfrage nach kontinuierlichem Lernen an. Unternehmen verlassen sich auf zielgerichtete Module, um interne Talentpipelines zu unterstützen.
- Zum Beispiel berichtete LinkedIn Learning im Jahr 2023, dass die Zeit, die für Führungs- und Managementkurse aufgewendet wurde, um mehr als 25 % im Jahresvergleich gestiegen ist, was die starke Nachfrage der Unternehmen nach strukturierter Führungskräfteentwicklung widerspiegelt.
Erweiterung von Hybridarbeits- und Fernlernmodellen
Hybridarbeitsmodelle verändern das Lernverhalten in großen Industrien. Viele Unternehmen nutzen virtuelle Plattformen, um flexible Schulungsabläufe zu unterstützen. Remote-Setups erfordern Inhalte, die zu unterschiedlichen Zeitplänen und globalen Teams passen. Dies veranlasst Unternehmen, skalierbare Lernsysteme zu priorisieren. Virtuelles Coaching gewinnt für funktionsübergreifende Rollen an Akzeptanz. Organisationen gestalten Programme neu, um den Produktivitätszielen im Homeoffice gerecht zu werden. Digitale Plattformen helfen Unternehmen, den Fortschritt von Fähigkeiten mit größerer Genauigkeit zu verfolgen. Die Nachfrage nach Programmen steigt aufgrund sich ändernder Arbeitsplatzanforderungen.
- Zum Beispiel bestätigte Microsoft, dass Microsoft Teams im Jahr 2024 320 Millionen monatlich aktive Nutzer erreichte, was die weit verbreitete Einführung integrierter Remote-Schulungs- und Kollaborationstools in Unternehmen vorantreibt.
Wachsende Anforderungen an Compliance- und Regulierungsschulungen
Compliance-Vorschriften schaffen eine anhaltende Nachfrage nach Schulungen in regulierten Sektoren. Viele Branchen stehen unter strengerer Aufsicht, die die Aufgaben der Belegschaft beeinflusst. Unternehmen investieren in strukturierte Module, um betriebliche Risiken zu reduzieren. Inhaltsbibliotheken werden erweitert, um häufigen Regeländerungen gerecht zu werden. Dies unterstützt Mitarbeiter, die täglich sensible Prozesse verwalten. Unternehmen setzen systemgesteuerte Prüfungen ein, um die Genauigkeit der Schulungen zu verbessern. Compliance-Teams nutzen Datenwerkzeuge, um die Teilnahme zu überprüfen. Schulungsteams verfeinern Pläne, um regulatorische Fristen einzuhalten.
Zunehmender Fokus auf Mitarbeiterbindung und interne Mobilität
Ziele zur Mitarbeiterbindung führen zu tieferen Investitionen in strukturierte Lernprogramme. Unternehmen nutzen Schulungen, um das Karrierewachstum in langfristigen Plänen zu unterstützen. Viele Mitarbeiter suchen Wege, die die Arbeitsplatzsicherheit verbessern. Dies hilft Organisationen, den Einstellungsdruck in engen Arbeitsmärkten zu reduzieren. Talentführer erweitern Coaching-Programme für aufstrebende Manager. Kompetenzaufbau unterstützt stärkere Mobilität zwischen Abteilungen. Schulungsteams entwerfen personalisierte Wege, die zu den Zielen der Mitarbeiter passen. Das Engagement steigt, wenn Teams Zugang zu relevanten Lernoptionen erhalten.
 Markttrends:
Annahme von KI-gestützten personalisierten Lernsystemen
KI-Tools prägen neue Muster auf dem globalen Markt für Unternehmensschulungen. Viele Unternehmen nutzen adaptive Engines, um Lernpfade anzupassen. Systeme passen Inhalte basierend auf Rollenverhalten und Leistungslücken an. Dies verbessert die Programmeffizienz für globale Teams. KI-gesteuerte Einblicke unterstützen schnellere Entscheidungsfindung im Trainingsdesign. Prädiktive Analysen führen Führungskräfte zu Kompetenzlücken. Automatisierte Feedback-Schleifen verbessern das Engagement der Lernenden. Schulungszyklen verkürzen sich durch stärkere Inhaltsausrichtung.
- Zum Beispiel analysiert Cornerstone’s KI-basierter Skills Graph mehr als 250 Millionen Beziehungen zwischen Fähigkeiten und Rollen, was hochgradig personalisierte Lernempfehlungen für Unternehmensnutzer ermöglicht, gemäß den veröffentlichten Produktdaten von Cornerstone.
Verschiebung hin zu Mikrolernen und Kurzform-Inhaltsbereitstellung
Mikrolernen gewinnt an Bedeutung aufgrund der kurzen Aufmerksamkeitsspannen in schnelllebigen Rollen. Viele Unternehmen teilen Module in kompakte Einheiten für schnelleren Konsum auf. Mitarbeiter nutzen kurze Sitzungen, um konstanten Fortschritt zu erzielen. Es unterstützt das Lernen während arbeitsreicher Zyklen. Kleine Module verbessern die Behaltensleistung bei operativen Aufgaben. Teams nutzen Mikrolernen, um komplexe Konzepte zu festigen. Mobile Plattformen verbessern den Zugang für verteilte Mitarbeiter. Unternehmen bevorzugen Formate, die Störungen minimieren.
- Zum Beispiel wird das zugrunde liegende Prinzip des Mikrolernens im Bereich der Unternehmensbildung weithin anerkannt, wobei ein Bericht erwähnt, dass fast 60% jährliches Wachstum im Lernen von KI-bezogenen Fähigkeiten auf Udemy Business auftrat, was die schnelle Einführung neuer, gezielter Schulungen hervorhebt.
Steigende Integration von immersivem Lernen mit AR- und VR-Tools
Immersive Werkzeuge gestalten neue Trainingserfahrungen in verschiedenen Branchen. AR und VR unterstützen Simulationsarbeiten mit hohem Risiko. Unternehmen übernehmen diese Werkzeuge, um Sicherheit und Genauigkeit zu verbessern. Es hilft Teams, Aufgaben ohne reale Exposition zu üben. Immersive Module steigern das Engagement in technischen Rollen. Trainingsleiter nutzen Simulationsdaten, um Inhalte zu verfeinern. Entwickler erstellen fortschrittliche Szenarien für komplexe Arbeitsabläufe. Die Akzeptanz wächst in den Bereichen Ingenieurwesen, Gesundheitswesen und Außendienst.
Wachsende Nutzung von Daten-Dashboards und Lernanalyseplattformen
Lern-Dashboards gewinnen an Bedeutung für Leistungskontrollen im Training. Viele Unternehmen suchen nach tieferer Sichtbarkeit des Nutzerfortschritts. Analysetools verfolgen die Kompetenzentwicklung in Teams. Es unterstützt Führungskräfte, die evidenzbasierte Planung benötigen. Dashboards heben Trainingslücken schnell hervor. Die Integration mit HR-Systemen verbessert die Genauigkeit der Personalplanung. Datenbasierte Einblicke leiten jährliche Trainingsbudgets. Organisationen verlassen sich auf strukturierte Berichterstattung, um Lernpläne zu verfeinern.
 Analyse der Marktchancen:
Hohe Kosten für die Inhaltsentwicklung und begrenzte organisatorische Kapazitäten
Kosten für die Inhaltsentwicklung schränken die Einführung in vielen Unternehmen ein. Der globale Markt für Unternehmensschulungen steht unter Druck durch komplexe Anpassungsbedürfnisse. Viele Organisationen kämpfen damit, Kurse zu erstellen, die sich an die sich entwickelnden Rollen anpassen. Es führt zu Verzögerungen in den Schulungsbereitstellungszyklen. Teams fehlt oft die Zeit, veraltete Module zu aktualisieren. Kleinere Unternehmen stehen unter Budgetdruck bei groß angelegten Rollouts. Schnelle technologische Veränderungen erhöhen die Häufigkeit von Inhaltsaktualisierungen. Outsourcing erhöht die Gesamtkosten für viele Branchen.
Fortbestehen von Kompetenzlücken und ungleichmäßige digitale Einführung in verschiedenen Regionen
Kompetenzlücken vergrößern sich aufgrund der schnellen Technologieeinführung in verschiedenen Sektoren. Viele Unternehmen kämpfen damit, Schulungen mit der Einsatzbereitschaft der Belegschaft in Einklang zu bringen. Dies verringert die Wirkung von Schulungen in kritischen Rollen. Ungleichmäßige digitale Einführung verlangsamt die Programmwirkung in aufstrebenden Märkten. Begrenzte Infrastruktur schwächt den Zugang zu fortschrittlichen Plattformen. Kulturelle Unterschiede beeinflussen auch die Wahl der Schulungsbereitstellung. Unternehmen stehen vor Herausforderungen bei der Standardisierung von Inhalten über Regionen hinweg. Die Nachfrage nach Werkzeugen, die globale und lokale Bedürfnisse ausbalancieren, steigt.
Marktchancen:
Erweiterung von KI-gesteuerten Schulungsplattformen in globalen Unternehmen
KI-gesteuerte Plattformen schaffen Wachstumsmöglichkeiten für den globalen Markt für Unternehmensschulungen. Viele Unternehmen suchen skalierbare Programme, die große Teams unterstützen. Es verbessert die Tiefe der Analysen und die Effizienz der Programme. Dieser Wandel hilft Führungskräften, gezielte Lernpläne zu entwerfen. Die Akzeptanz wächst in Dienstleistungs-, Technologie- und Finanzunternehmen. KI-Tools vereinfachen Bewertungszyklen. Personalisierung verbessert die Benutzererfahrung in globalen Belegschaften. Schulungsanbieter erreichen einen breiteren Markt.
Entstehung spezialisierter Upskilling-Pfade in stark nachgefragten Rollen
Stark nachgefragte Rollen schaffen neue Upskilling-Möglichkeiten. Viele Branchen suchen spezialisierte Wege für digitale, technische und Führungspositionen. Dies treibt die Nachfrage nach domänenspezifischen Modulen an. Unternehmen nutzen diese Programme, um interne Einstellungsprozesse zu stärken. Branchencluster fördern die Ausweitung der Schulungen über regionale Zentren hinweg. Strukturiertes Upskilling unterstützt die langfristige Geschäftsfähigkeit. Anbieter entwerfen Nischeninhalte für tief technische Rollen. Die Nachfrage steigt aufgrund schneller Veränderungen in den Kompetenzanforderungen.
 Marktsegmentierungsanalyse:
Schulungsmethoden
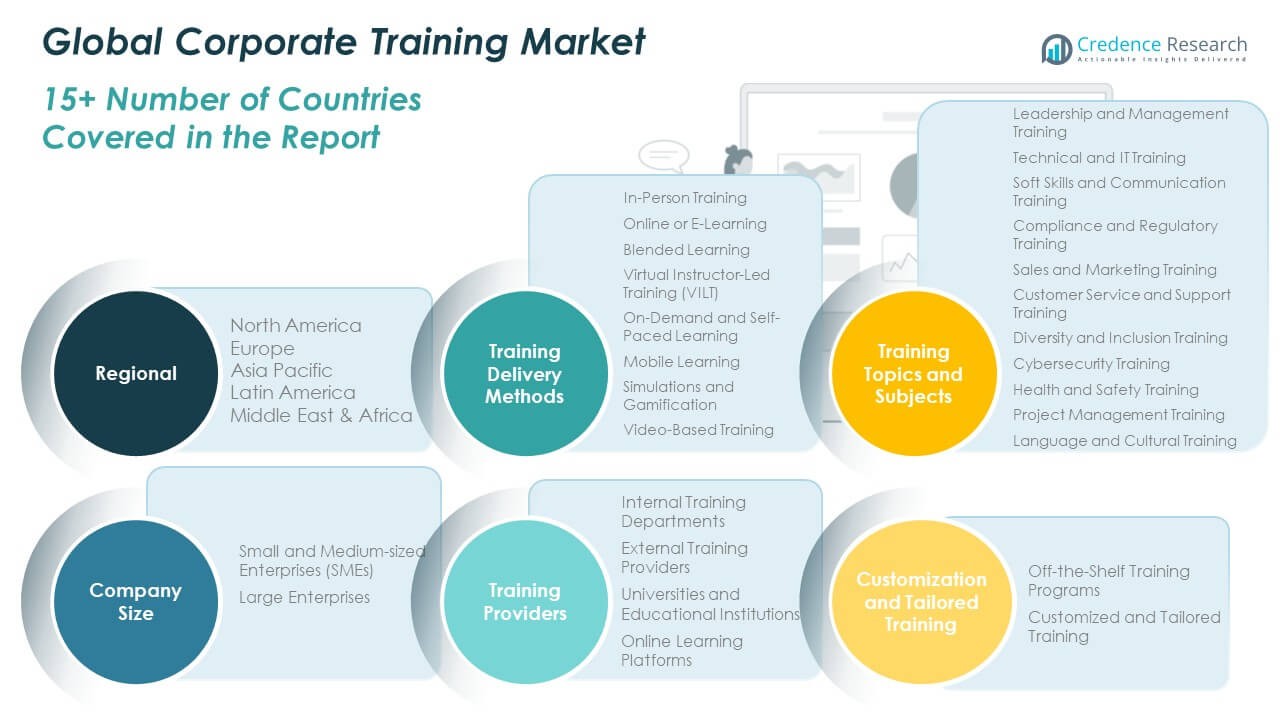
Der globale Markt für Unternehmensschulungen wächst durch vielfältige Bereitstellungsformate, die unterschiedliche Lernbedürfnisse unterstützen. Präsenzschulungen bleiben relevant für Fähigkeiten, die Live-Interaktion und praktische Übungen erfordern. Online- oder E-Learning gewinnt aufgrund des flexiblen Zugangs und der geringeren Betriebskosten starken Zuspruch. Blended Learning bietet hohe Interaktivität, indem es digitale und lehrergeleitete Modelle kombiniert. Virtuelles lehrergeleitetes Training unterstützt verteilte Teams, die strukturierte Sitzungen benötigen. On-Demand-Lernen und mobiles Lernen wachsen aufgrund des Bedarfs an Echtzeitzugriff. Simulationen und Gamification stärken technische und Sicherheitsschulungen. Video-basierte Schulungen helfen Unternehmen, Inhalte mit gleichbleibender Qualität über große Teams hinweg zu skalieren.
Schulungsthemen und -fächer
Schulungsprogramme in den Bereichen Führung, technische Fähigkeiten und Soft Skills fördern den strukturierten Kompetenzaufbau für globale Unternehmen. Führungs- und Managementschulungen helfen Organisationen, zukünftige Manager vorzubereiten. Technische und IT-Module adressieren laufende digitale Veränderungen. Soft Skills-Programme unterstützen die Verbesserung der Kommunikation in Teams. Compliance- und Regulatorik-Schulungen halten betriebliche Standards in überwachten Sektoren aufrecht. Inhalte zu Vertrieb, Marketing und Kundenservice verbessern die Leistung an der Front. Schulungen zu Diversität, Cybersicherheit, Gesundheit und Sicherheit, Projektmanagement und Sprache unterstützen breitere kulturelle und technische Ziele in verschiedenen Branchen.
- Zum Beispiel stieg 2025 die Einschreibung in Cybersicherheitskurse in verschiedenen Regionen auf Coursera, darunter ein Anstieg von 106 % in Lateinamerika, 20 % in Europa und 14 % im asiatisch-pazifischen Raum. Gleichzeitig verzeichneten die Einschreibungen für Berufszertifikate ein Wachstum von 37 % in Nordamerika. Diese Trends wurden durch den steigenden Unternehmensfokus auf digitale Schutzfähigkeiten und die allgemeine Nachfrage nach berufsrelevanten Qualifikationen angetrieben.
Unternehmensgröße, Schulungsanbieter, Anpassung und Branchenvertikale
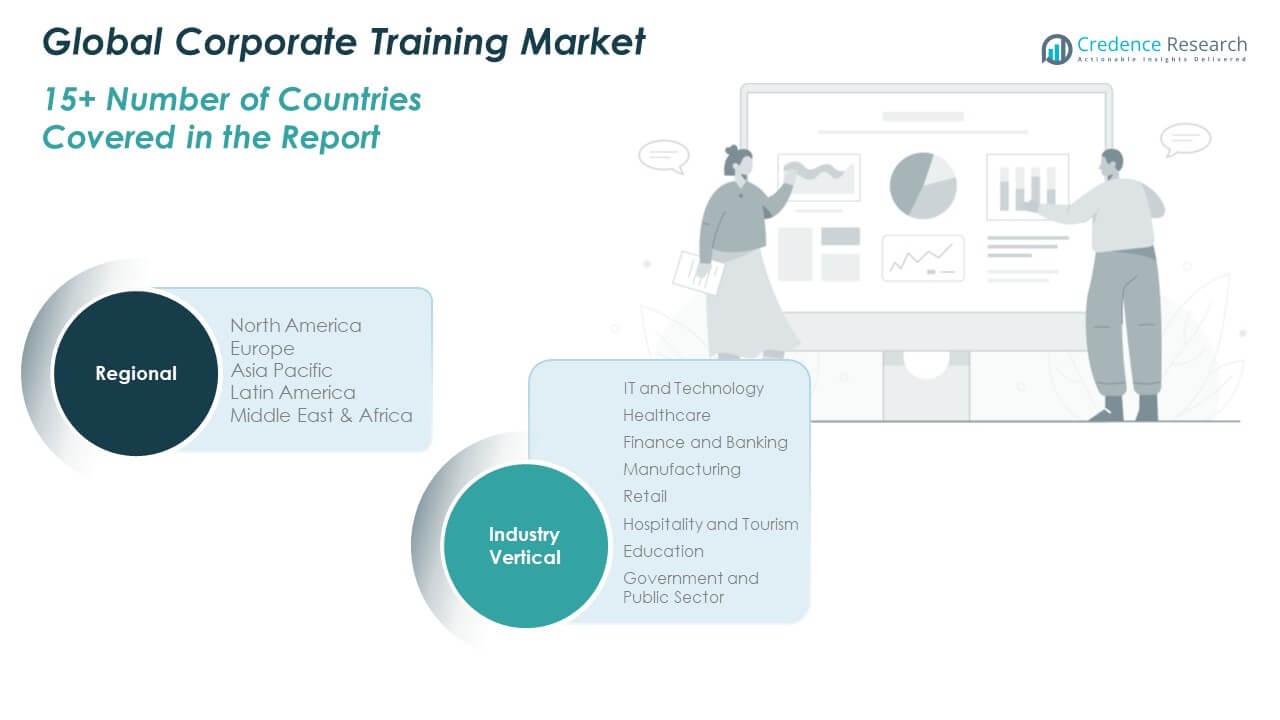
KMUs konzentrieren sich auf kosteneffiziente Lösungen, während große Unternehmen fortschrittliche Plattformen für die Skalierung übernehmen. Interne Schulungsabteilungen verwalten strukturierte Arbeitsabläufe, während externe Anbieter und Universitäten spezialisierte Programme anbieten. Online-Plattformen unterstützen die flexible Expansion über Märkte hinweg. Standardprogramme decken allgemeine Bedürfnisse ab, und maßgeschneiderte Schulungen stimmen sich auf rollenbezogene Aufgaben ab. Die Branchennachfrage variiert in den Bereichen IT, Gesundheitswesen, Finanzen, Fertigung, Einzelhandel, Gastgewerbe, Bildung und öffentlicher Sektor.
Segmentierung:
Schulungsmethoden
- Präsenzschulung
- Online- oder E-Learning
- Blended Learning
- Virtuelles, instruktorengeleitetes Training (VILT)
- On-Demand- und selbstgesteuertes Lernen
- Mobiles Lernen
- Simulationen und Gamification
- Videobasiertes Training
Trainingsthemen und -fächer
- Führungskräfte- und Managementtraining
- Technisches und IT-Training
- Soft Skills und Kommunikationstraining
- Compliance- und Regulierungstraining
- Vertriebs- und Marketingtraining
- Kundenservice- und Supporttraining
- Diversitäts- und Inklusionstraining
- Cybersecurity-Training
- Gesundheits- und Sicherheitstraining
- Projektmanagement-Training
- Sprach- und Kulturtraining
Unternehmensgröße
- Kleine und mittelständische Unternehmen (KMU)
- Große Unternehmen
Schulungsanbieter
- Interne Schulungsabteilungen
- Externe Schulungsanbieter
- Universitäten und Bildungseinrichtungen
- Online-Lernplattformen
Anpassung und maßgeschneiderte Schulungen
- Standard-Schulungsprogramme
- Maßgeschneiderte und angepasste Schulungen
Branchenvertikale
- IT und Technologie
- Gesundheitswesen
- Finanzen und Banken
- Fertigung
- Einzelhandel
- Gastgewerbe und Tourismus
- Bildung
- Regierung und öffentlicher Sektor
Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Regionale Analyse:
Nordamerika
Überblick über den nordamerikanischen Markt für Unternehmensschulungen
Die Größe des nordamerikanischen Marktes für Unternehmensschulungen wurde 2018 auf 107,36 Milliarden USD geschätzt und soll bis 2024 auf 166,59 Milliarden USD und bis 2032 auf 307,25 Milliarden USD ansteigen, mit einer CAGR von 7,4 % im Prognosezeitraum. Nordamerika hält einen Anteil von 44,87 % am globalen Markt für Unternehmensschulungen. Starke digitale Akzeptanz erhöht die Nachfrage nach fortschrittlichen Lernsystemen in allen Sektoren. Es profitiert von ausgereiften Unternehmensumgebungen, die kontinuierliches Upskilling priorisieren. Unternehmen erweitern gemischte und virtuelle Formate zur Unterstützung von Remote-Teams. Regulatorische Rahmenbedingungen stärken den Bedarf an strukturierten Compliance-Programmen. Unternehmen investieren in Führungs-, technische und multidisziplinäre Module. Robuste Budgets helfen Anbietern, hochwertige Lerntechnologien zu skalieren. Die Region behält durch starke Unternehmenskultur des Lernens ihre Führungsposition.
Europa
Überblick über den europäischen Markt für Unternehmensschulungen
Der europäische Markt für Unternehmensschulungen wurde 2018 auf 62,33 Milliarden USD geschätzt und soll bis 2024 auf 93,89 Milliarden USD und bis 2032 auf 161,78 Milliarden USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 6,5 % im Prognosezeitraum. Europa macht 25,28 % des globalen Marktes für Unternehmensschulungen aus. Die Region profitiert von einem starken Fokus auf Compliance, Zertifizierung der Belegschaft und Prozessstandardisierung. Es gibt eine anhaltende Nachfrage nach Schulungen in den Bereichen Fertigung, Automobil und öffentlicher Dienst. Die digitale Transformation stärkt die Einführung hybrider Lernsysteme. Unternehmen priorisieren mehrsprachige Inhalte für grenzüberschreitende Operationen. ESG-Ziele erhöhen die Nachfrage nach Schulungen zu Vielfalt und Führung. Große Unternehmen pflegen strukturierte Lernökosysteme. Europa wächst stetig aufgrund der Anforderungen an qualifizierte Arbeitskräfte und der regulatorischen Ausrichtung.
Asien-Pazifik
Überblick über den Markt für Unternehmensschulungen im Asien-Pazifik-Raum
Der Markt für Unternehmensschulungen im Asien-Pazifik-Raum wurde 2018 auf 45,77 Milliarden USD geschätzt und soll bis 2024 auf 77,73 Milliarden USD und bis 2032 auf 161,86 Milliarden USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 9,0 % im Prognosezeitraum. Der Asien-Pazifik-Raum hält 20,94 % des globalen Marktes für Unternehmensschulungen. Schnelles industrielles Wachstum stärkt die Nachfrage nach skalierbaren Lernprogrammen. Es profitiert von steigender digitaler Beschäftigung in den Bereichen IT, Finanzen und Dienstleistungen. Unternehmen übernehmen groß angelegte E-Learning-Plattformen, um vielfältige Belegschaften zu schulen. Multinationale Unternehmen erweitern ihre Schulungsinvestitionen aufgrund der Marktexpansion. Regierungen fördern nationale Qualifizierungsinitiativen zur Unterstützung zukünftiger Arbeitsplätze. Die Nachfrage nach Führung, Compliance und fortgeschrittenen technischen Modulen steigt. Der Asien-Pazifik-Raum führt das Wachstum aufgrund dynamischer wirtschaftlicher Aktivitäten und der Expansion der Arbeitskräfte an.
Lateinamerika
Überblick über den Markt für Unternehmensschulungen in Lateinamerika
Der Markt für Unternehmensschulungen in Lateinamerika wurde 2018 auf 11,45 Milliarden USD geschätzt und soll bis 2024 auf 17,73 Milliarden USD und bis 2032 auf 28,95 Milliarden USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 5,8 % im Prognosezeitraum. Lateinamerika macht 4,77 % des globalen Marktes für Unternehmensschulungen aus. Die Modernisierung von Unternehmen treibt die Nachfrage nach strukturierten Lernsystemen an. Es gibt einen erhöhten Bedarf in den Bereichen Banken, Einzelhandel und Telekommunikation. Digitales Lernen unterstützt Teams, die über weite geografische Regionen verteilt sind. Fachkräftemangel drängt Unternehmen zu Programmen für technische und soziale Kompetenzen. Inhalte in Landessprache stärken die Akzeptanz und das Engagement. Regierungsprogramme fördern die Weiterbildung in aufstrebenden Sektoren. Eine stetige digitale Durchdringung unterstützt die Marktexpansion.
Mittlerer Osten
Überblick über den Markt für Unternehmensschulungen im Mittleren Osten
Der Markt für Unternehmensschulungen im Mittleren Osten wurde 2018 auf 6,42 Milliarden USD geschätzt und soll bis 2024 auf 9,18 Milliarden USD und bis 2032 auf 14,15 Milliarden USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 5,0 % im Prognosezeitraum. Der Mittlere Osten hält 2,47 % des globalen Marktes für Unternehmensschulungen. Ziele zur Transformation der Arbeitskräfte stärken die Einführung von Schulungen in verschiedenen Sektoren. Es gibt starke Aktivitäten in den Bereichen Energie, Bauwesen und Banken. Digitale Lernmodelle expandieren aufgrund regionaler Modernisierungsprogramme. Unternehmen priorisieren Module zu Compliance, Sicherheit und Führung. Grenzüberschreitende Unternehmen führen globale Standards in Schulungssysteme ein. Anbieter entwickeln arabische und zweisprachige Inhalte, um die Akzeptanz zu verbessern. Die Region schreitet stetig durch strategische Diversifizierungspläne voran.
Afrika
Überblick über den Markt für Unternehmensschulungen in Afrika
Der Markt für Unternehmensschulungen in Afrika wurde 2018 mit 3,54 Milliarden USD bewertet und soll bis 2024 auf 6,15 Milliarden USD und bis 2032 auf 8,93 Milliarden USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 4,2 % im Prognosezeitraum. Afrika hält einen Anteil von 1,66 % am globalen Markt für Unternehmensschulungen. Organisationen stärken die Fähigkeiten der Belegschaft, um die wirtschaftliche Diversifizierung zu unterstützen. Es wird eine steigende Akzeptanz des digitalen Lernens aufgrund verbesserter Konnektivität verzeichnet. Technische Qualifikationslücken drängen Unternehmen zu strukturierten Schulungsprogrammen. E-Learning-Plattformen bieten kostengünstigen Zugang in weit verstreuten Regionen. Regierungen fördern die Entwicklung der Arbeitskräfte in Bildung und Gesundheitswesen. Anbieter erstellen lokalisierte Inhalte, die den regionalen Bedürfnissen entsprechen. Das Marktwachstum bleibt stabil, da die digitale Inklusion zunimmt.
Analyse der Hauptakteure:
- Allen Communication Learning Services
- City and Guilds International Limited
- Cornerstone OnDemand, Inc.
- Wilson Learning Worldwide, Inc.
- Simplilearn Solutions
- D Two L, Business Training Library, Inc.
- Skillsoft
Wettbewerbsanalyse:
Der globale Markt für Unternehmensschulungen zeichnet sich durch starken Wettbewerb aus, der durch Technologieakzeptanz, Inhaltserweiterung und Plattforminnovation angetrieben wird. Führende Anbieter erweitern ihre Portfolios mit KI-basierten Lernwerkzeugen und branchenspezifischen Modulen. Es wird Wert auf skalierbare Liefersysteme gelegt, die globale Belegschaften unterstützen. Unternehmen konkurrieren in den Bereichen personalisierte Lernfähigkeit, Inhaltstiefe und Integration mit HR-Systemen. Partnerschaften mit Unternehmen stärken langfristige Verträge und Bindung. Anbieter konzentrieren sich auf mehrsprachige Unterstützung, um verschiedene Märkte zu erreichen. Neue Plattformen zielen auf Remote-Belegschaften mit flexiblen Lernpfaden ab. Der Wettbewerbsdruck bleibt hoch aufgrund der schnellen digitalen Transformation und steigender Qualifikationsanforderungen.
Neueste Entwicklungen:
- Im Oktober 2025 gab City & Guilds eine bahnbrechende Übernahme bekannt, bei der PeopleCert seine kommerziellen Vergabe- und Schulungsaktivitäten durch einen transformativen Deal im Wert von 150 Millionen Euro übernahm. Die Übernahme umfasste alle Vergabe-, Bewertungs- und Schulungsgeschäfte von City & Guilds, einschließlich der Marken City & Guilds Training, Gen2, Intertrain, ILM und The Oxford Group, zusammen mit der Zentrale in London und den Schulungsstandorten in Cumbria. Darüber hinaus schloss City & Guilds im Mai 2025 den Verkauf von Kineo, seinem E-Learning-Geschäft am Arbeitsplatz, an Mindtools (im Besitz der Cambridge Information Group) ab, was beiden Organisationen ermöglichte, ihre Lernlösungen weltweit auszubauen.
- Im Oktober 2025 erreichte Wilson Learning einen bedeutenden Meilenstein, indem es Blended Training Services als offiziellen Vertriebspartner in Portugal willkommen hieß. Diese erneuerte Partnerschaft stärkt die Fähigkeit von Wilson Learning, erstklassige Lernlösungen in den Bereichen Verkaufseffektivität, Führungsentwicklung und Leistungsfähigkeit der Belegschaft auf dem europäischen Markt anzubieten. Die Zusammenarbeit spiegelt das anhaltende Engagement von Wilson Learning wider, Kunden weltweit zu unterstützen und sein Vertriebsnetz auszubauen, um sicherzustellen, dass Lernlösungen wirkungsvoll und anpassungsfähig bleiben.
- Im Juni 2025 kündigte Skillsoft eine strategische Partnerschaft mit Salesforce an, um seine KI-gestützten Schulungsfähigkeiten für Kundenservice direkt in die Agentforce-Plattform von Salesforce zu integrieren. Die Partnerschaft integrierte Skillsoft CAISY, das konversationelle KI-Coaching-Tool des Unternehmens, in das Salesforce-Ökosystem, sodass Support-Teams Kundengespräche simulieren und Echtzeit-Coaching erhalten können, ohne ihren Arbeitsablauf zu verlassen. Darüber hinaus führte Skillsoft im September 2024 neue KI-Tools für personalisiertes Lernen ein, darunter Smart Content Discovery, KI-unterstützte Suche, personalisierte Coaching-Funktionen und einen Coding-Assistenten zur Verbesserung der Kompetenzentwicklung und Zertifizierungsprozesse. Bis Januar 2025 erreichte der CAISY KI-Coach von Skillsoft über 1 Million Starts, was eine starke Kundenakzeptanz seiner KI-gestützten Lernfähigkeiten zeigt.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Schulungsmethoden, Schulungsthemen und -fächern, Unternehmensgröße, Schulungsanbietern, Anpassung und maßgeschneiderter Schulung, Branchenvertikale und Region. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick:
- KI-gestützte Inhaltsvorschläge werden personalisierte Lernerfahrungen neu gestalten.
- Die Nachfrage nach simulationsbasierten Programmen wird in technischen Branchen steigen.
- Remote- und hybride Arbeitskräfte werden die Einführung virtueller Schulungssysteme stärken.
- Der Bedarf an Upskilling und Reskilling wird aufgrund der schnellen digitalen Transformation zunehmen.
- Mehrsprachige Lernbibliotheken werden die Integration der globalen Belegschaft unterstützen.
- Die Nachfrage nach Compliance-Schulungen wird mit strengerer behördlicher Aufsicht wachsen.
- Führungsentwicklungsprogramme werden für die Nachfolgeplanung an Bedeutung gewinnen.
- Die Durchdringung des mobilen Lernens wird in aufstrebenden Volkswirtschaften steigen.
- Partnerschaften zwischen Plattformanbietern und Unternehmen werden die Reichweite von Inhalten erweitern.
- Datengetriebene Lernanalysen werden die strategische Personalplanung leiten.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für das globale Unternehmensschulungsgeschäft und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der globale Unternehmensschulungsmarkt voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Segment des globalen Marktes für Unternehmensschulungen hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des globalen Marktes für Unternehmensschulungen antreiben?
Wer sind die führenden Unternehmen im globalen Markt für Unternehmensschulungen?
Welche Region hatte 2024 den größten Anteil am globalen Unternehmensschulungsmarkt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Unternehmensschulungen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (the historical period; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Unternehmensschulungen Market Snapshot
- 2.1.1 Market Size – Historical (the historical period) & Forecast (2032) (base year: USD 371.27 billion → 2032: USD 682.93 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Unternehmensschulungen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share –
- 2.3.2 Top 10 Players by Volume Share –
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Unternehmensschulungen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Unternehmensschulungen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Unternehmensschulungen Market Drivers
- 3.3 Markt für Unternehmensschulungen Market Restraints & Challenges
- 3.4 Markt für Unternehmensschulungen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Unternehmensschulungen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Unternehmensschulungen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Unternehmensschulungen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Unternehmensschulungen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Unternehmensschulungen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (the historical period)
- 5.1.2 Global Export Volume by Country (the historical period)
- 5.1.3 Global Import Value by Country (the historical period)
- 5.1.4 Global Import Volume by Country (the historical period)
- 5.1.5 Net Trade Balance by Country (the historical period)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (the historical period)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Unternehmensschulungen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Unternehmensschulungen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs.
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Unternehmensschulungen Market Share Analysis –
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. )
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Unternehmensschulungen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Unternehmensschulungen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Unternehmensschulungen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Unternehmensschulungen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel ( & 2032)
- 7.1.2 Channel Mix Evolution (2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Unternehmensschulungen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Unternehmensschulungen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Unternehmensschulungen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Unternehmensschulungen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Unternehmensschulungen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Unternehmensschulungen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Unternehmensschulungen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
