
Marktübersicht:
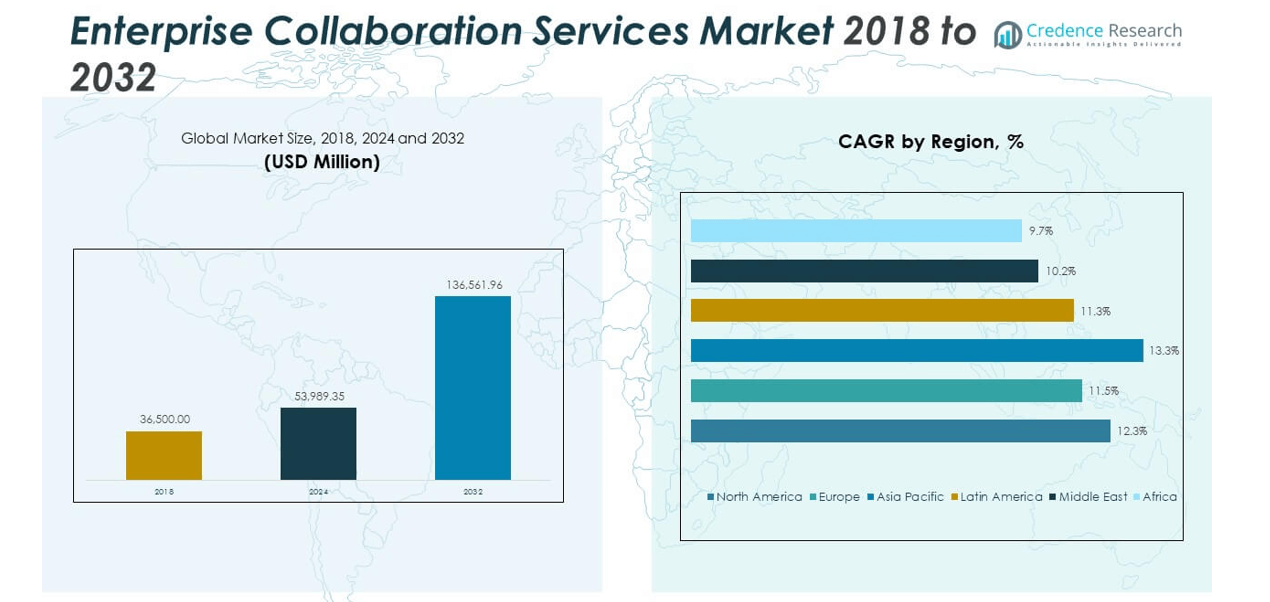
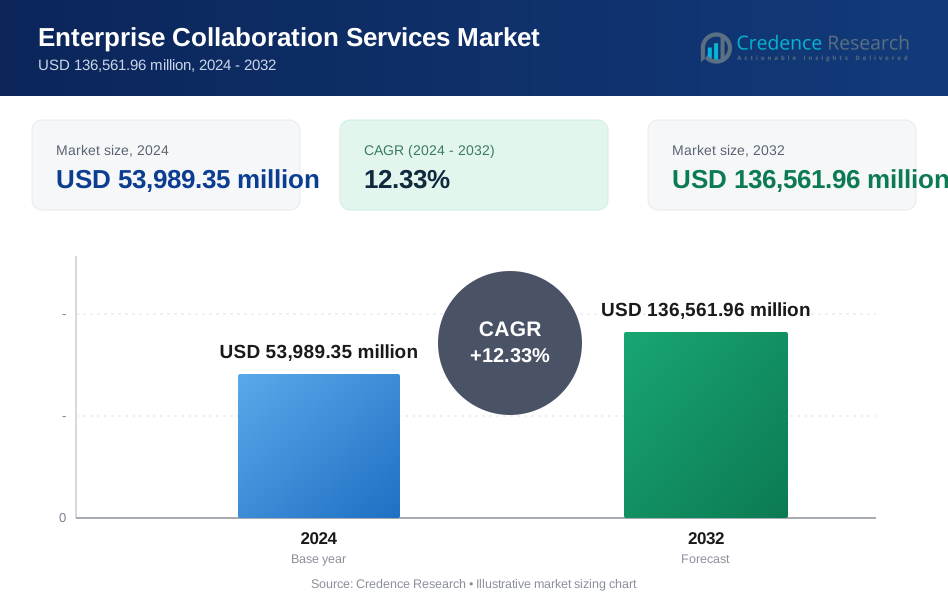
Die Größe des Marktes für Enterprise Collaboration Services wurde 2018 mit 36.500,00 Mio. USD bewertet und soll bis 2024 auf 53.989,35 Mio. USD und bis 2032 auf 136.561,96 Mio. USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 12,33 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Enterprise Collaboration Services 2024 | 53.989,35 Mio. USD |
| Enterprise Collaboration Services Markt, CAGR | 12,33% |
| Marktgröße für Enterprise Collaboration Services 2032 | 136.561,96 Mio. USD |
Das Wachstum des Marktes für Enterprise Collaboration Services wird durch die zunehmende Einführung cloudbasierter Plattformen, die Ausweitung der Remote-Arbeit und Initiativen zur digitalen Transformation angetrieben. Organisationen implementieren einheitliche Kommunikationstools, die Chat, Videokonferenzen und Projektmanagementfunktionen integrieren. Dies hilft Unternehmen, die Effizienz der Arbeitsabläufe zu verbessern, die Geschwindigkeit der Entscheidungsfindung zu erhöhen und sichere Kommunikationsnetzwerke aufrechtzuerhalten. Die Nachfrage nach KI-gestützter Kollaborationssoftware wächst, da Unternehmen die Terminplanung, das Dokumentenmanagement und die Datenanalyse automatisieren. Ein starker Fokus auf Arbeitsplatzflexibilität, Mitarbeiterengagement und Cybersicherheit unterstützt die schnelle Einführung in verschiedenen Branchen weltweit.
Nordamerika führt den Markt für Enterprise Collaboration Services aufgrund einer starken IT-Infrastruktur und der weit verbreiteten Nutzung digitaler Arbeitsplatzlösungen an. Europa folgt mit hohen Compliance-Standards und zunehmenden Modernisierungsbemühungen von Unternehmen. Der asiatisch-pazifische Raum entwickelt sich zur am schnellsten wachsenden Region, unterstützt durch die großflächige Cloud-Einführung in China, Indien und Japan. Lateinamerika zeigt eine zunehmende Akzeptanz bei KMU, die ihre Betriebsabläufe digitalisieren möchten. Der Nahe Osten und Afrika verzeichnen stetigen Fortschritt, angetrieben durch Smart-City-Projekte und verbesserte Internetzugänglichkeit. Jede Region spiegelt eine unterschiedliche Reife der Unternehmenszusammenarbeit wider, die durch wirtschaftlichen Maßstab und digitale Bereitschaft beeinflusst wird.
Markteinblicke:
- Der Markt für Unternehmenszusammenarbeitsdienste wurde im Jahr 2018 auf 36.500,00 Millionen USD geschätzt, wuchs bis 2024 auf 53.989,35 Millionen USD und wird voraussichtlich bis 2032 136.561,96 Millionen USD erreichen, was einer jährlichen Wachstumsrate (CAGR) von 12,33% während des Prognosezeitraums entspricht.
- Nordamerika (28,4%), Asien-Pazifik (36,8%) und Europa (24,3%) halten die drei größten regionalen Anteile. Ihre Dominanz wird durch fortschrittliche Cloud-Infrastrukturen, starke Unternehmensdigitalisierung und umfangreiche IT-Investitionen zur Unterstützung von Zusammenarbeitstechnologien angetrieben.
- Asien-Pazifik, die am schnellsten wachsende Region mit einem Anteil von 8%, führt aufgrund der schnellen digitalen Transformation, der Cloud-Einführung bei KMU und staatlich unterstützter Initiativen für intelligente Arbeitsplätze in Ländern wie China, Indien und Japan.
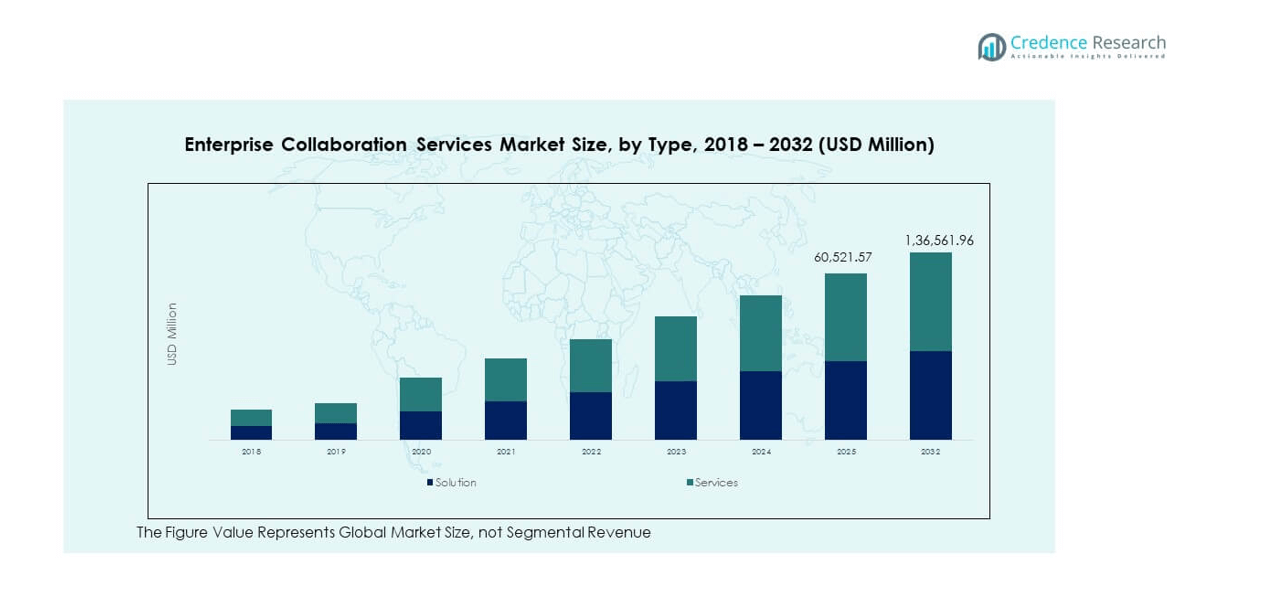
- Nach Typ machen Lösungen etwa 55–57% des globalen Marktanteils aus, unterstützt durch die hohe Nachfrage nach einheitlichen Kommunikations- und Workflow-Management-Plattformen bei großen Organisationen.
- Das Dienstleistungssegment hält etwa 43–45% Anteil und gewinnt an Dynamik durch die wachsende Nachfrage nach Systemintegration, Cloud-Migration und verwaltetem Zusammenarbeitssupport in verschiedenen Unternehmensumgebungen.
Markttreiber
Steigender Bedarf an nahtloser Kommunikation für Remote- und Hybridarbeit
Der Markt für Unternehmenszusammenarbeitsdienste wächst aufgrund des weit verbreiteten Wechsels zu Remote- und Hybridarbeitsmodellen. Unternehmen priorisieren Plattformen, die Chat-, Video- und Dokumentenfreigabefunktionen integrieren. Unternehmen verlassen sich auf cloudbasierte Kommunikationssuiten, um die Produktivität in verteilten Teams aufrechtzuerhalten. Es hilft Organisationen, unabhängig vom physischen Standort sicher und effizient zu verbinden. Die Nachfrage nach Tools, die Echtzeitentscheidungen und transparente Kommunikation ermöglichen, steigt. Unternehmen übernehmen einheitliche Zusammenarbeitssysteme, um fragmentierte Softwarelösungen zu ersetzen. Schnelle Cloud-Migration stärkt die betriebliche Flexibilität in globalen Unternehmen. Dieser Wandel verbessert die Teamverbindung und treibt das kontinuierliche Marktwachstum an.
- Zum Beispiel meldete Microsoft Teams weltweit über 320 Millionen monatlich aktive Nutzer Anfang 2024, was seine starke Position in der Unternehmenszusammenarbeit widerspiegelt. Dieser Meilenstein unterstreicht die kontinuierliche Expansion der Plattform in hybriden und Remote-Arbeitsumgebungen.
Zunehmende Integration von künstlicher Intelligenz und Automatisierung in Kollaborationsplattformen
KI-gesteuerte Automatisierung steigert die Effizienz in modernen Unternehmenskommunikationssystemen. Der Markt für Unternehmenszusammenarbeitsdienste profitiert von Tools, die Meeting-Zusammenfassungen, Aufgabenverfolgung und Übersetzungen automatisieren. Es ermöglicht Mitarbeitern, sich auf kreative und strategische Arbeiten zu konzentrieren. Intelligente Assistenten verbessern Workflows, indem sie das Benutzerverhalten analysieren und kontextbasierte Aktionen vorschlagen. Prädiktive Tools helfen Managern, die Kommunikation zu priorisieren und Engagement-Muster zu überwachen. Unternehmen übernehmen KI-gesteuerte Kollaborationssuiten für schnellere Datenanalysen und verbesserte Produktivität. Automatisierung vereinfacht sich wiederholende Aufgaben und reduziert die betriebliche Belastung. Wachsende Investitionen in intelligente Zusammenarbeitstechnologie unterstützen ein stetiges Marktwachstum weltweit.
Wachsende Cloud-Akzeptanz und Umstellung auf einheitliche digitale Arbeitsbereiche
Die Cloud-Bereitstellung beschleunigt die Zusammenarbeit zwischen Abteilungen und externen Partnern. Der Markt für Enterprise Collaboration Services wächst, da Unternehmen Altsysteme auf skalierbare Cloud-Modelle migrieren. Es unterstützt eine bessere Datenspeicherung, Skalierbarkeit und Zugänglichkeit von jedem Gerät aus. Organisationen integrieren Kommunikations-Apps, Projektmanagement-Tools und Analysen in einzelne Dashboards. Diese digitale Vereinheitlichung verbessert die Transparenz und Entscheidungsfindung in Teams. Hybride Cloud-Lösungen adressieren Sicherheitsbedenken und bieten gleichzeitig Flexibilität für große Unternehmen. Unternehmen schätzen die Echtzeitsynchronisation zwischen Tools, die Verzögerungen und Kommunikationsfehler reduziert. Der Ausbau der Cloud-Infrastruktur stärkt die Marktakzeptanz bei kleinen und mittleren Unternehmen.
Starker Fokus auf Mitarbeiterproduktivität und abteilungsübergreifende Zusammenarbeit
Unternehmen investieren in Kollaborationstools, die die Leistung und das Engagement der Mitarbeiter verbessern. Der Markt für Enterprise Collaboration Services verzeichnet eine Nachfrage nach Systemen, die das Workflow-Management optimieren. Es hilft Unternehmen, die Zeitverluste zwischen Kommunikationskanälen zu minimieren. Manager nutzen Analysen, um Mitarbeiterinteraktionen zu verfolgen und den Wissensaustausch zu verbessern. Echtzeit-Updates fördern Verantwortlichkeit und Projektklarheit in den Abteilungen. Verbesserte interne Kommunikation reduziert Fehlabstimmungen zwischen Teams und steigert die Gesamteffizienz. Unternehmen bevorzugen Plattformen, die Produktivität, Kreativität und Datensicherheit kombinieren. Das wachsende Bewusstsein für die Auswirkungen der Zusammenarbeit auf die Leistung beschleunigt die Produktadoption weltweit.
- Zum Beispiel führte Zoom im Mai 2025 neue Self-Service-Angebots- und vereinfachte Preisgestaltungstools für Partner ein, um den kanalgetriebenen Lizenzverkauf zu steigern und die Partneroperationen zu optimieren.
Markttrends
Aufkommen fortschrittlicher virtueller Kollaborationstools für das Management hybrider Arbeitskräfte
Der Markt für Enterprise Collaboration Services entwickelt sich mit der nächsten Generation virtueller Tools, die reale Bürointeraktionen nachahmen. Digitale Whiteboards, virtuelle Arbeitsräume und immersive Video-Umgebungen werden zu Standardfunktionen. Sie helfen hybriden Teams, trotz Entfernung Zusammenhalt und Kreativität zu bewahren. Unternehmen setzen virtuelle Umgebungen ein, um Brainstorming-Sitzungen und Workshops durchzuführen. Diese Lösungen verbessern die Teilnahme und reduzieren die Ermüdung, die mit langen Videokonferenzen verbunden ist. Entwickler konzentrieren sich auf 3D-Kollaborationsschnittstellen und Mixed-Reality-Funktionen. Globale Unternehmen übernehmen immersive Zusammenarbeit, um traditionelle Konferenztools zu ersetzen. Der Trend drängt Technologieanbieter dazu, VR-, AR- und KI-Funktionalitäten zu vereinen.
- Zum Beispiel unterstützt Microsoft Teams Webinare, die bis zu 1.000 interaktive Teilnehmer und bis zu 10.000 Zuschauer im Nur-Ansichtsmodus beherbergen können, und bietet Moderationsfunktionen und Live-Engagement-Tools, um die virtuelle Zusammenarbeit für hybride Teams zu verbessern.
Wachsende Beliebtheit von Mobile-First-Kollaborationsplattformen bei verteilten Teams
Mobiloptimierte Kollaborationstools dominieren moderne Unternehmensökosysteme. Der Markt für Enterprise Collaboration Services profitiert von Mobile-First-Strategien, die die Zugänglichkeit für Remote-Nutzer verbessern. Sie ermöglichen es Mitarbeitern, über Smartphones oder Tablets zu kommunizieren und Projekte zu verwalten. Unternehmen konzentrieren sich auf Anwendungen mit Offline-Zugriff und hohem Sicherheitsniveau. Die mobile Integration gewährleistet Kontinuität während Reisen und Außeneinsätzen. Startups und KMUs bevorzugen Mobile-First-Plattformen aufgrund niedrigerer Infrastrukturkosten. Entwickler verbessern App-Schnittstellen, um intuitives Multitasking zu unterstützen. Die wachsende mobile Belegschaft stärkt die langfristige Akzeptanz mobiler Kollaborationstechnologien.
- Zum Beispiel unterstützt die mobile App von Slack Echtzeit-Messaging sowie Sprach- oder Video-Huddles für bis zu 50 Teilnehmer, wodurch Teams nahtlos über iOS- und Android-Geräte zusammenarbeiten können. Die Canvas-Funktion verbessert die Koordination im Arbeitsbereich und das Teilen von Inhalten für hybride Teams zusätzlich.
Steigende Akzeptanz von datengetriebenen Kollaborationsanalysen und Leistungsinformationen
Organisationen nutzen Analysen, um die Effizienz der Kommunikation und das Engagement der Mitarbeiter zu bewerten. Der Markt für Enterprise Collaboration Services verzeichnet Wachstum durch Tools, die detaillierte Kollaborationsmetriken bieten. Dies ermöglicht es Unternehmen, Workflows zu optimieren und Kommunikationsengpässe zu identifizieren. Prädiktive Analysen verbessern die Entscheidungsfindung, indem sie die Stärken und Schwächen von Teams aufzeigen. Unternehmen nutzen Erkenntnisse, um Richtlinien und Projektzuweisungen zu verfeinern. Die Integration von KI-gestützten Dashboards unterstützt die Echtzeit-Leistungsüberwachung. Manager setzen diese Analysetools ein, um produktivere digitale Arbeitsplätze zu schaffen. Die steigende Nachfrage nach messbaren Kollaborationsergebnissen beschleunigt die Einführung von analytikintegrierten Systemen.
Integration von Unternehmenszusammenarbeit mit Cybersicherheits- und Compliance-Frameworks
Unternehmen priorisieren Compliance und Datenschutz in digitalen Kommunikationsplattformen. Der Markt für Enterprise Collaboration Services richtet sich nach Vorschriften wie der DSGVO und dem CCPA. Er gewährleistet sicheren Informationsaustausch über globale Operationen hinweg. Ende-zu-Ende-Verschlüsselung und Multi-Faktor-Authentifizierung werden zu obligatorischen Standards. Anbieter integrieren Bedrohungserkennung und Zugriffskontrollfunktionen in Kollaborationssoftware. Unternehmen bevorzugen Plattformen, die nach globalen Cybersicherheitsnormen zertifiziert sind. Dieser Trend stärkt das Vertrauen in den Finanz-, Gesundheits- und Regierungssektor. Die Konvergenz von Sicherheits- und Kollaborationstechnologien definiert eine neue Wachstumsrichtung für den Markt.
Analyse der Marktherausforderungen
Datensicherheitsrisiken und regulatorische Compliance-Komplexitäten bei globalen Operationen
Der Markt für Enterprise Collaboration Services steht unter wachsender Beobachtung hinsichtlich Datenschutz und Compliance. Er muss große Mengen sensibler Informationen verwalten, die täglich ausgetauscht werden. Verschiedene Regionen setzen strenge Datenschutzregeln durch, was die rechtliche Komplexität erhöht. Unternehmen kämpfen darum, konsistente Sicherheitsstandards in Cloud-Umgebungen sicherzustellen. Ungesicherter Dateiaustausch und Geräteanfälligkeiten erhöhen das Risiko von Cyberangriffen. Anbieter benötigen kontinuierliche Software-Updates und Compliance-Zertifizierungen. Diese Anforderungen erhöhen die Betriebskosten und verzögern die Implementierung. Unternehmen verlangen transparente Datenverwaltungs-Frameworks, um Vertrauen und regulatorische Übereinstimmung zu wahren.
Integrationsbarrieren und Schwierigkeiten bei der Benutzerakzeptanz über verschiedene Systeme hinweg
Organisationen stoßen auf Herausforderungen, wenn sie neue Kollaborationstools mit bestehender Infrastruktur zusammenführen. Der Markt für Enterprise Collaboration Services erlebt eine langsame Akzeptanz bei Unternehmen mit begrenzter digitaler Reife. Es erfordert umfangreiche Schulungen und Change Management, um einen reibungslosen Übergang zu gewährleisten. Kompatibilitätsprobleme treten auf, wenn sie mit bestehenden CRMs, ERPs und Kommunikationsnetzwerken integriert werden. Benutzer widerstehen Veränderungen aufgrund steiler Lernkurven und unterschiedlicher Benutzeroberflächen. Ausfallzeiten während der Migration beeinträchtigen die Produktivität und Geschäftskontinuität. Hohe Implementierungskosten schrecken kleinere Unternehmen von großflächigen Implementierungen ab. Anbieter benötigen anpassbare, benutzerfreundliche Plattformen, um die Akzeptanzbarrieren zu verringern.
Marktchancen
Erweiterungspotenzial durch KI-unterstützte und branchenspezifische Kollaborationsplattformen
Künstliche Intelligenz schafft neue Möglichkeiten für Innovationen im Markt für Unternehmens-Kollaborationsdienste. Sie unterstützt personalisierte Kommunikationserlebnisse und adaptive Arbeitsabläufe. Branchenspezifische Werkzeuge, die für Gesundheitswesen, Bildung oder Finanzen entwickelt wurden, bieten maßgeschneiderte Kollaborationsfunktionen. KI-Chatbots optimieren die Kundenkommunikation und automatisieren repetitive Aufgaben. Intelligente Suche und kontextuelle Empfehlungen verbessern das Wissensmanagement. Anbieter, die in Nischensektoren expandieren, erlangen einen Wettbewerbsvorteil. Unternehmen, die in spezialisierte, KI-gesteuerte Plattformen investieren, erreichen höhere Bindungs- und Engagement-Raten.
Wachstumspotenzial in aufstrebenden Volkswirtschaften und Initiativen zur digitalen Transformation von KMU
Entwicklungsländer bieten großes Potenzial für Anbieter von Kollaborationsdiensten. Der Markt für Unternehmens-Kollaborationsdienste profitiert von der schnellen Entwicklung digitaler Infrastrukturen. Er unterstützt kleine und mittelständische Unternehmen, die kostengünstige Cloud-Tools einführen. Erschwinglicher Internetzugang und Smartphones treiben die Marktdurchdringung in Asien und Afrika voran. Regierungen fördern digitale Arbeitsplätze im Rahmen nationaler Innovationsagenden. Lokalisierte Preisgestaltung und Sprachunterstützung erweitern die Nutzerbasis. Anbieter, die skalierbare und sichere Cloud-Kollaborationslösungen bereitstellen, erzielen starkes regionales Wachstum.
Marktsegmentierungsanalyse:
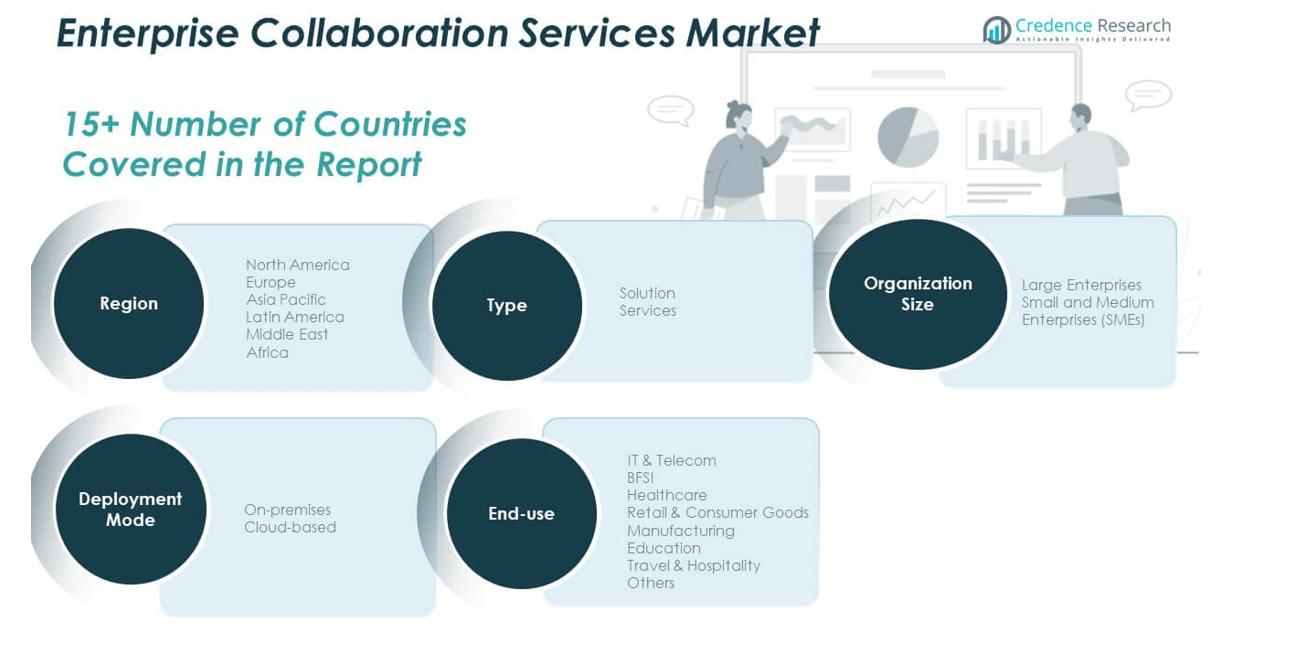
Der Markt für Unternehmens-Kollaborationsdienste ist nach Typ, Organisationsgröße, Bereitstellungsmodus und Endnutzung segmentiert, um den unterschiedlichen Bedürfnissen von Unternehmen gerecht zu werden.
Nach Typ dominieren Lösungen aufgrund der steigenden Nachfrage nach integrierten Plattformen, die Videokonferenzen, Messaging und Dateifreigabetools bieten. Unternehmen konzentrieren sich auf End-to-End-Systeme, die die betriebliche Koordination und den Kommunikationsfluss verbessern. Dienstleistungen folgen mit steigender Nachfrage nach Beratung, Integration und verwaltetem Support, die eine nahtlose Plattformadoption und Sicherheitskonformität gewährleisten. Sie unterstützen Unternehmen bei der Anpassung von Kollaborationsumgebungen, die auf Geschäftsziele ausgerichtet sind.
Nach Organisationsgröße machen große Unternehmen einen bedeutenden Anteil aus, da sie fortschrittliche Kollaborationsinfrastrukturen in globalen Operationen umfassend nutzen. Diese Firmen investieren in sichere, skalierbare Werkzeuge, die Teams über Regionen hinweg verbinden. Kleine und mittlere Unternehmen (KMU) zeigen ein schnelles Wachstum, da erschwingliche cloudbasierte Plattformen flexible und remote Kollaboration ohne hohe IT-Investitionen ermöglichen. Dies erlaubt es KMU, agil zu bleiben und die Produktivität auf kosteneffiziente Weise zu steigern.
- Zum Beispiel bietet Google Workspace 99,9% Betriebszeit, unterstützt durch eine globale Infrastruktur, und wird von Millionen von Geschäftsnutzern für sichere, Echtzeit-Kollaboration über Docs, Sheets und Meet hinweg genutzt. Es ermöglicht nahtlose Teamarbeit und effiziente Kommunikation in verteilten Unternehmensumgebungen.
Nach Bereitstellungsmodus führt das cloudbasierte Segment aufgrund von Skalierbarkeit, Kosteneffizienz und Bequemlichkeit des Fernzugriffs. Unternehmen bevorzugen die Cloud-Bereitstellung wegen ihrer Integrationsfähigkeit mit bestehenden Unternehmenssystemen. On-Premises-Modelle halten eine konstante Nachfrage bei Organisationen aufrecht, die Datenkontrolle und regulatorische Compliance priorisieren. Hybride Modelle gewinnen an Bedeutung, da sie Flexibilität mit erhöhter Datensicherheit in Einklang bringen.
- Zum Beispiel bietet Amazon Web Services (AWS) eine elastische Cloud-Infrastruktur mit mehreren globalen Verfügbarkeitszonen, die für hohe Zuverlässigkeit und Skalierbarkeit ausgelegt sind. Seine Plattform unterstützt Kollaborationstools wie Amazon Chime, die sichere Echtzeitkommunikation und leistungsstarke Unternehmensleistung für verteilte Teams ermöglichen.
Nach Endnutzung, gehören zu den Hauptanwendern die Branchen IT & Telekommunikation, BFSI, Gesundheitswesen sowie Einzelhandel & Konsumgüter, angetrieben durch hohen Datenaustauschbedarf und die Koordination von Remote-Teams. Auch die Bereiche Fertigung, Bildung sowie Reisen & Gastgewerbe erweitern die Nutzung für interne Kommunikation, Schulung und Kundenbindung. Es stärkt die Effizienz der Zusammenarbeit und beschleunigt die digitale Transformation in allen Branchen.
Segmentierung:
Nach Typ
- Lösung
- Dienstleistungen
Nach Unternehmensgröße
- Großunternehmen
- Kleine und mittlere Unternehmen (KMU)
Nach Bereitstellungsmodus
- Vor Ort
- Cloud-basiert
Nach Endnutzung
- IT & Telekommunikation
- BFSI
- Gesundheitswesen
- Einzelhandel & Konsumgüter
- Fertigung
- Bildung
- Reisen & Gastgewerbe
- Andere
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Regionale Analyse:
Nordamerika
Der Markt für Unternehmenszusammenarbeit in Nordamerika wurde 2018 mit 10.548,50 Millionen USD bewertet und soll bis 2024 auf 15.365,05 Millionen USD anwachsen und bis 2032 38.797,50 Millionen USD erreichen, bei einer CAGR von 12,3 % während des Prognosezeitraums. Nordamerika hält aufgrund der fortschrittlichen IKT-Infrastruktur und der hohen Unternehmensdigitalisierung nahezu 28,4 % des globalen Anteils. Die Region profitiert von der weit verbreiteten Einführung von Cloud-Kommunikationstools bei großen Unternehmen. Es zeigt eine starke Integration von KI-basierten Kollaborationsplattformen, die die Workflow-Automatisierung verbessern. Die Nachfrage wächst in den Bereichen IT, Telekommunikation und BFSI für sichere, datengesteuerte Kommunikation. Die Präsenz von Schlüsselanbietern wie Microsoft, Cisco und Zoom stärkt das Ökosystem. Organisationen legen Wert auf Compliance- und Sicherheitsstandards für Remote-Betrieb. Die rasche Ausweitung der hybriden Arbeitskultur in verschiedenen Branchen treibt die kontinuierliche Softwareinnovation voran.
Europa
Der Markt für Enterprise Collaboration Services in Europa wurde 2018 mit 9.234,50 Millionen USD bewertet und soll bis 2024 auf 13.107,14 Millionen USD und bis 2032 auf 31.238,91 Millionen USD anwachsen, bei einer jährlichen Wachstumsrate (CAGR) von 11,5 % während des Prognosezeitraums. Europa macht 24,3 % des globalen Marktanteils aus. Die Region verzeichnet eine starke Nachfrage, die durch die digitale Transformation des Arbeitsplatzes und das Management der Remote-Belegschaft angetrieben wird. Regierungen fördern den sicheren Datenaustausch gemäß der DSGVO, was die Einführung zuverlässiger Plattformen begünstigt. Unternehmen in Deutschland, Frankreich und Großbritannien führen die Nachfrage nach Kollaborationssoftware an, die mit Cloud und KI integriert ist. Die BFSI- und Fertigungssektoren übernehmen digitale Kommunikationstools zur Verbesserung der Koordination. Anbieter konzentrieren sich auf Datensouveränität und regionale Hosting-Fähigkeiten. Die wachsende Vorliebe für Open-Source- und anpassbare Lösungen unterstützt die Einführung in kleinen Unternehmen.
Asien-Pazifik
Der Markt für Enterprise Collaboration Services im Asien-Pazifik-Raum wurde 2018 mit 12.738,50 Millionen USD bewertet und soll bis 2024 auf 19.427,84 Millionen USD und bis 2032 auf 52.753,99 Millionen USD anwachsen, bei einer jährlichen Wachstumsrate (CAGR) von 13,3 % während des Prognosezeitraums. Asien-Pazifik führt mit 36,8 % des globalen Anteils und ist die am schnellsten wachsende Region. Die schnelle digitale Transformation und die starke Cloud-Infrastruktur der Region treiben die Einführung von Kollaborationsdiensten voran. Unternehmen in China, Indien, Japan und Südkorea setzen digitale Plattformen ein, um verteilte Teams zu unterstützen. Es verzeichnet Wachstum in den Bereichen Technologie, Bildung und Fertigung. Startups und KMUs übernehmen erschwingliche cloudbasierte Systeme, um die betriebliche Konnektivität zu verbessern. Regierungsinitiativen zur Förderung intelligenter Arbeitsplätze beschleunigen die digitale Einführung. Steigende Trends bei mobilen Arbeitskräften und Fernunterricht stärken die Marktstärke.
Lateinamerika
Der Markt für Enterprise Collaboration Services in Lateinamerika wurde 2018 mit 2.226,50 Millionen USD bewertet und soll bis 2024 auf 3.260,42 Millionen USD und bis 2032 auf 7.629,72 Millionen USD anwachsen, bei einer jährlichen Wachstumsrate (CAGR) von 11,3 % während des Prognosezeitraums. Lateinamerika erfasst 5,3 % des gesamten Marktanteils. Die Region verzeichnet eine steigende Nachfrage von mittelständischen Unternehmen, die erschwingliche digitale Kollaborationstools suchen. Brasilien und Mexiko dominieren die Nutzung aufgrund starker Unternehmensdigitalisierung und wachsender Cloud-Netzwerke. Es gewinnt an Dynamik durch Regierungsprogramme, die die Fernkommunikation von Unternehmen unterstützen. Lokale Anbieter bieten regionsspezifische Kollaborationssuiten an, die an Sprach- und Infrastrukturbedürfnisse angepasst sind. Unternehmen integrieren Kollaborationsplattformen für Mitarbeiterschulungen und Remote-Kundenservice. Die langsame Entwicklung der digitalen Infrastruktur bleibt eine Herausforderung, aber die Cloud-Erweiterung gleicht die Einschränkungen aus.
Naher Osten
Der Markt für Enterprise Collaboration Services im Nahen Osten wurde 2018 mit 985,50 Millionen USD bewertet und soll bis 2024 auf 1.327,79 Millionen USD und bis 2032 auf 2.882,21 Millionen USD anwachsen, bei einer jährlichen Wachstumsrate (CAGR) von 10,2 % während des Prognosezeitraums. Der Nahe Osten macht 2,0 % des globalen Anteils aus und spiegelt einen stetigen digitalen Übergang wider. Regierungen fördern Kollaborationstechnologie, um die Widerstandsfähigkeit von Unternehmen und die Effizienz der Belegschaft zu verbessern. Die GCC-Länder führen die Einführung mit hohen Investitionen in die Modernisierung digitaler Arbeitsplätze an. Der Fokus der Region auf Smart-City-Projekte unterstützt die Nachfrage nach vernetzten Unternehmenslösungen. Es verzeichnet Wachstum in Sektoren wie Banken, Bildung und Gesundheitswesen. Anbieter führen sichere Cloud-Modelle ein, die den lokalen Datenschutzbestimmungen entsprechen. Unternehmen übernehmen hybride Arbeitswerkzeuge, um Produktivität und Sicherheit in Einklang zu bringen.
Afrika
Der Markt für Enterprise Collaboration Services in Afrika wurde 2018 auf 766,50 Millionen USD geschätzt und soll bis 2024 auf 1.501,12 Millionen USD und bis 2032 auf 3.259,63 Millionen USD anwachsen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,7 % im Prognosezeitraum. Afrika hält 3,0 % des gesamten Marktanteils und zeigt eine stetige Verbesserung der digitalen Reife. Es gibt eine zunehmende Akzeptanz von Zusammenarbeit in kleinen Unternehmen und im öffentlichen Sektor. Südafrika und Ägypten dominieren die Nutzung, unterstützt durch den Ausbau von Breitband- und Cloud-Zugängen. Unternehmen setzen digitale Werkzeuge ein, um den Betrieb aus der Ferne und die Kommunikation der Belegschaft zu verwalten. Es gibt infrastrukturelle Einschränkungen, aber kostengünstige Cloud-Angebote treiben den stetigen Fortschritt voran. Globale Anbieter gehen Partnerschaften ein, um Lösungen zu lokalisieren und die Zugänglichkeit zu verbessern. Die Akzeptanz stärkt sich in Bildungs- und Dienstleistungsbranchen, die Kommunikationsagilität priorisieren.
Analyse der Hauptakteure:
- Microsoft Corporation
- Cisco Systems, Inc.
- Zoom Communications, Inc.
- Google LLC
- Salesforce, Inc.
- SAP SE
- Cloud Software Group, Inc.
- Atlassian Corporation Plc
- Igloo Software
- Zoho Corporation Pvt. Ltd.
Wettbewerbsanalyse:
Der Markt für Enterprise Collaboration Services erlebt einen intensiven Wettbewerb unter Anbietern, die integrierte Kommunikationsplattformen, Cloud-Dienste und verwaltete Kollaborationswerkzeuge anbieten. Große Marktteilnehmer liefern funktionsreiche Pakete, die Messaging, Videokonferenzen, Dokumentenfreigabe und Analysen kombinieren. Nischenanbieter zielen mit maßgeschneiderten Angeboten auf KMUs oder vertikale Märkte wie Gesundheitswesen, Bildung oder Fertigung. Dies treibt kontinuierliche Produktverbesserungen und häufige Release-Zyklen an. Anbieter investieren stark in Sicherheit, Compliance und Datenverwaltung, um den Anforderungen regulierter Branchen gerecht zu werden. Dies zwingt zu einem Preiswettbewerb, der Anbieter dazu zwingt, flexible Abonnementpläne und modulare Preismodelle anzubieten. Konsolidierungen erfolgen durch Fusionen, Übernahmen oder strategische Allianzen, die darauf abzielen, die geografische Reichweite und Fähigkeiten zu erweitern. Dies erhöht die Eintrittsbarrieren für kleinere Akteure, denen es an Skalierung oder Compliance-Infrastruktur mangelt. Käufer erhalten breitere Optionen, während Anbieter sich durch KI-gestützte Workflows, lokalisierte Sprachunterstützung und überlegenen Kundenservice differenzieren. Der Wettbewerbsdruck wird die zukünftige Marktstruktur und das Innovationstempo prägen.
Neueste Entwicklungen:
- Im November 2025 kündigte Cisco Systems, Inc. die Absicht an, zwei Unternehmen zu übernehmen: EzDubs und NeuralFabric. Dieser Schritt zielt darauf ab, KI-gesteuerte Echtzeit-Sprachübersetzung und Unternehmens-AI-Plattform-Fähigkeiten in Ciscos Kollaborationslösungen zu integrieren.
- Im Oktober 2025 brachte Zoho Corporation Pvt. Ltd. Vani auf den Markt, eine visuelle Kollaborationsplattform mit einer unendlichen Leinwand, intelligenten Vorlagen und integrierter Videokonferenz, um die Team-Workflows in Remote- und Hybridumgebungen zu verbessern.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Organisationsgröße, Bereitstellungsmodus und Endnutzung. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die primären Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Der Markt für Unternehmens-Kollaborationsdienste wird mit der zunehmenden Einführung von Hybrid- und Remote-Arbeit expandieren.
- KI und Automatisierung werden die Effizienz der Zusammenarbeit durch intelligente Assistenten und Echtzeitanalysen transformieren.
- Cloud-basierte Bereitstellung wird weiterhin dominieren und skalierbare sowie kosteneffiziente Lösungen für Unternehmen jeder Größe bieten.
- Die Integration mit fortschrittlichen Cybersicherheits-Frameworks wird unerlässlich, um Datenschutz und Compliance zu gewährleisten.
- Mobile-first-Kollaborationstools werden aufgrund der zunehmenden Mobilität der Remote-Arbeitskräfte an Popularität gewinnen.
- Die Nachfrage nach branchenspezifischen Kollaborationsplattformen wird steigen, angetrieben durch maßgeschneiderte Workflow-Bedürfnisse in Sektoren wie Gesundheitswesen und BFSI.
- Analytik-gestützte Zusammenarbeit wird Unternehmen tiefere Einblicke in die Teamleistung und Kommunikationstrends ermöglichen.
- KMUs werden als wichtige Anwender auftreten, dank zugänglicher Abonnementmodelle und minimaler Infrastrukturanforderungen.
- Partnerschaften zwischen Softwareanbietern und Telekommunikationsanbietern werden die Entwicklung einheitlicher Kommunikationsökosysteme beschleunigen.
- Kontinuierliche Innovationen bei AR- und VR-Kollaborationstools werden immersive Teamerlebnisse verbessern und das Engagement in Unternehmen neu definieren.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Unternehmenszusammenarbeit-Dienste und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Unternehmenszusammenarbeit zwischen 2024 und 2032 voraussichtlich wachsen?
Wie unterscheiden sich cloudbasierte Collaboration-Tools von On-Premise-Lösungen?
Was sind die Hauptvorteile der Verwendung von KI in Kollaborationstools?
Welche Branchen profitieren am meisten von Unternehmenszusammenarbeitsdiensten?
Welche Faktoren sollten Unternehmen bei der Auswahl eines Kollaborationstools berücksichtigen?
Wer sind die führenden Unternehmen im Markt für Unternehmenszusammenarbeit?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Unternehmenszusammenarbeitsdienste Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Unternehmenszusammenarbeitsdienste Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 53,989.35 million → 2032: USD 136,561.96 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Unternehmenszusammenarbeitsdienste Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Unternehmenszusammenarbeitsdienste Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Unternehmenszusammenarbeitsdienste Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Unternehmenszusammenarbeitsdienste Market Drivers
- 3.3 Markt für Unternehmenszusammenarbeitsdienste Market Restraints & Challenges
- 3.4 Markt für Unternehmenszusammenarbeitsdienste Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Unternehmenszusammenarbeitsdienste Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Unternehmenszusammenarbeitsdienste Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Unternehmenszusammenarbeitsdienste category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Unternehmenszusammenarbeitsdienste Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Unternehmenszusammenarbeitsdienste Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Unternehmenszusammenarbeitsdienste market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Unternehmenszusammenarbeitsdienste Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Unternehmenszusammenarbeitsdienste Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Unternehmenszusammenarbeitsdienste Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Unternehmenszusammenarbeitsdienste (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Unternehmenszusammenarbeitsdienste Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Unternehmenszusammenarbeitsdienste Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Unternehmenszusammenarbeitsdienste Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Unternehmenszusammenarbeitsdienste Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Unternehmenszusammenarbeitsdienste Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Unternehmenszusammenarbeitsdienste Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Unternehmenszusammenarbeitsdienste Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Unternehmenszusammenarbeitsdienste Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Unternehmenszusammenarbeitsdienste Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
