
Überblick über den Markt für Viehzuchtausrüstung:
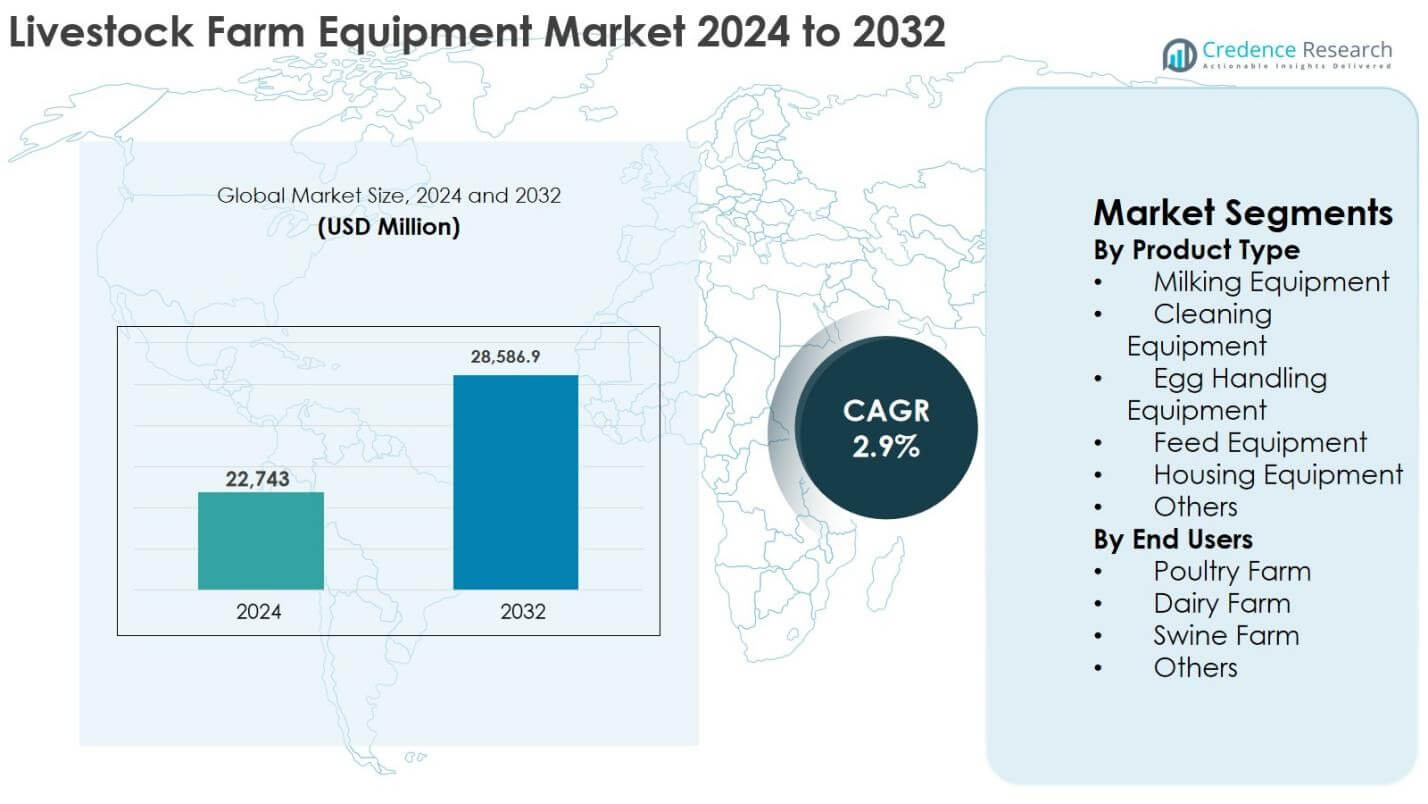
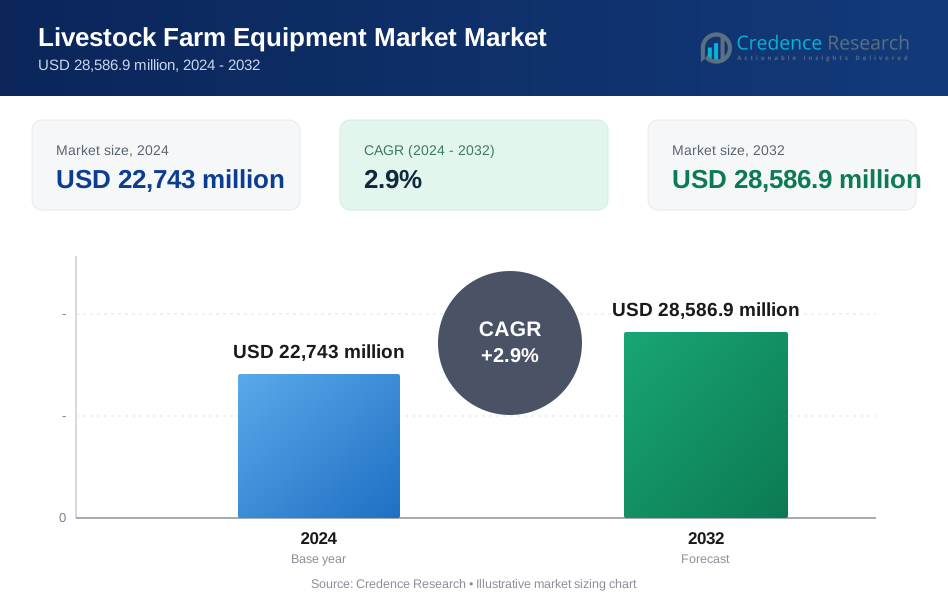
Die Marktgröße für Viehzuchtausrüstung wurde 2024 auf 22.743 Millionen USD geschätzt und soll bis 2032 28.586,9 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 2,9 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Viehzuchtausrüstung 2024 | 22.743 Millionen USD |
| Markt für Viehzuchtausrüstung, CAGR | 2,9 % |
| Marktgröße für Viehzuchtausrüstung 2032 | 28.586,9 Millionen USD |
Einblicke in den Markt für Viehzuchtausrüstung
- Das Marktwachstum wird durch die steigende Nachfrage nach Milch, Fleisch und Eiern, die Expansion von kommerziellen Milch- und Geflügelfarmen und die zunehmende Einführung von automatisierten Melk-, Fütterungs- und Haltungssystemen zur Verbesserung der Produktivität und Reduzierung der Arbeitsabhängigkeit angetrieben.
- Automatisierung, präzise Fütterung und intelligente Überwachungssysteme für Vieh sind wichtige Trends, wobei Melkausrüstung das Produktsegment dominiert und einen Anteil von 34,6 % hält, unterstützt durch wachsende Investitionen in robotergestützte und datengesteuerte Farm-Lösungen.
- Der Wettbewerb bleibt stark mit Akteuren wie DeLaval, GEA Group AG, Lely Holding S.A.R.L., AGCO Corporation und Marel HF, die sich auf Innovation, Automatisierung und integrierte Lösungen für das Viehmanagement konzentrieren.
- Nordamerika führte den Markt mit einem Anteil von 32,8 % im Jahr 2024 an, gefolgt von Europa mit 28,4 %, angetrieben durch Tierschutzvorschriften, während der asiatisch-pazifische Raum mit einem Anteil von 24,6 % unterstützt durch die schnelle Kommerzialisierung von Farmen und staatliche Mechanisierungsinitiativen.
Analyse der Marktsegmentierung für Viehzuchtausrüstung:
Nach Produkttyp
Im Markt für Viehzuchtausrüstung hat sich Melkausrüstung als dominierender Produkttyp herausgestellt und hielt 2024 einen Marktanteil von 34,6 %, angetrieben durch steigenden Milchkonsum, Herdenwachstum und die zunehmende Einführung von automatisierten Melksystemen zur Verbesserung der Produktivität und Tiergesundheit. Fortschrittliche Melkroboter, automatisierte Zitzenreinigung und Milchüberwachungslösungen unterstützen die Arbeitseffizienz und Ertragsoptimierung. Fütterungsausrüstung folgte mit einem Anteil von 26,8 %, unterstützt durch die Nachfrage nach präziser Fütterung, während Haltung- und Reinigungsausrüstung aufgrund strengerer Hygienestandards und Tierschutzvorschriften auf großen kommerziellen Farmen an Bedeutung gewann.
- Zum Beispiel wird das freiwillige Melksystem VMS V300 von DeLaval dokumentiert, um in typischen Installationen bis zu etwa 3.000–3.500 kg Milch pro Tag pro Roboter zu erreichen, was großen Milchbetrieben hilft, die manuelle Melkarbeit zu reduzieren.
Nach Endnutzern
Milchviehbetriebe stellten das dominierende Endverbrauchersegment im Markt für Viehwirtschaftsausrüstung dar und erreichten 2024 einen Marktanteil von 41,9 %, angetrieben durch kontinuierliche Investitionen in Automatisierung, Herdenmanagement und Verbesserung der Milchqualität. Die steigende Nachfrage nach effizienten Melk-, Fütterungs- und Unterbringungslösungen unterstützt eine starke Geräteaufnahme in diesem Segment. Geflügelfarmen machten 29,4 % des Anteils aus, unterstützt durch die steigende globale Produktion von Geflügelfleisch und Eiern, während Schweinefarmen ein stetiges Wachstum verzeichneten, das auf die zunehmende Mechanisierung zur Verbesserung der Futterverwertungseffizienz, der Biosicherheit und der Abfallbewirtschaftungspraktiken abzielt.
- Zum Beispiel wird das Astronaut A5 Roboter-Melksystem von Lely häufig in großen Milchviehbetrieben eingesetzt und ist darauf ausgelegt, kuhgesteuertes Melken mit detaillierten Ertrags-, Leitfähigkeits- und Aktivitätsdaten pro Kuh zu ermöglichen.
Wichtige Wachstumstreiber
Steigende Nachfrage nach Viehprodukten und Betriebserweiterung
Der Markt für Viehwirtschaftsausrüstung wird hauptsächlich durch die steigende globale Nachfrage nach Milch, Fleisch und Eiern angetrieben, unterstützt durch Bevölkerungswachstum, Urbanisierung und sich ändernde Ernährungsgewohnheiten hin zu proteinreichen Lebensmitteln. Kommerzielle Viehbetriebe erweitern ihre Herdengrößen und Produktionskapazitäten, um diese Nachfrage zu decken, was den Bedarf an effizienten Melk-, Fütterungs-, Unterbringungs- und Reinigungsausrüstungen erhöht. Insbesondere Milchviehbetriebe investieren in fortschrittliche Melk- und Herdenmanagementsysteme, um die Ertragskonsistenz und die Tiergesundheit zu verbessern. Auch Geflügel- und Schweinefarmen skalieren ihre Betriebe und treiben die Einführung automatisierter Fütterungs- und Unterbringungslösungen voran. Die Betriebserweiterung fördert den Ersatz manueller Praktiken durch mechanisierte Ausrüstung, verbessert die Produktivität, reduziert Verluste und ermöglicht nachhaltige großflächige Viehbetriebe in verschiedenen Regionen.
- Zum Beispiel integrieren die Plattformen DairyNet von GEA und DelPro von DeLaval Daten von Melk-, Fütterungs- und Aktivitätssensoren, um datengestützte Entscheidungen zu Gesundheit, Fortpflanzung und Leistung zu unterstützen.
Wachsende Akzeptanz von Automatisierung und Präzisionslandwirtschaft
Automatisierung und Präzisionslandwirtschaft sind wichtige Wachstumstreiber im Markt für Viehwirtschaftsausrüstung, da Landwirte darauf abzielen, die Abhängigkeit von Arbeitskräften zu reduzieren und die Betriebseffizienz zu verbessern. Steigende Arbeitskräftemangel und Lohnkosten drängen Betriebe zu automatisierten Melksystemen, präzisen Fütterungsgeräten und sensorbasierten Überwachungstools. Diese Technologien ermöglichen die Echtzeitverfolgung der Tiergesundheit, der Futteraufnahme und der Produktionsleistung, was datengestützte Entscheidungen und eine frühzeitige Krankheitsfrüherkennung ermöglicht. Präzisionssysteme optimieren die Futterverwertung, reduzieren Abfall und verbessern die Ertragsqualität, was die Rentabilität des gesamten Betriebs steigert. Automatisierung sorgt auch für konsistente Abläufe und minimiert menschliche Fehler, was sie zunehmend unverzichtbar für Milch-, Geflügel- und Schweinefarmen macht, die nach höherer Effizienz, verbessertem Tierwohl und langfristiger betrieblicher Nachhaltigkeit streben.
- Zum Beispiel überwachen die automatisierten Fütterungs- und Klimakontrollsysteme von Big Dutchman für Geflügel und Schweine die Futteraufnahme und die Stallbedingungen, um die Futterverwertung zu optimieren, Abfall zu reduzieren und das Wachstum zu verbessern.
Unterstützende Regierungspolitiken und Initiativen zur Modernisierung von Farmen
Regierungsinitiativen unterstützen das Wachstum des Marktes für Viehzuchtausrüstung erheblich durch Subventionen, Zuschüsse und zinsgünstige Finanzierungsprogramme, die auf die Modernisierung der Landwirtschaft abzielen. Viele Länder fördern die Mechanisierung, um die Ernährungssicherheit zu verbessern, die Produktivität der Viehzucht zu steigern und die Einkommen in ländlichen Gebieten zu erhöhen. Vorschriften, die den Tierschutz, Hygienestandards und die Biosicherheit betonen, ermutigen die Betriebe zusätzlich, ihre Ausrüstung aufzurüsten. Politiken, die effizientes Abfallmanagement, energieeffiziente Unterkünfte und nachhaltige landwirtschaftliche Praktiken unterstützen, steigern ebenfalls die Nachfrage nach moderner Viehzuchtausrüstung. Diese Initiativen reduzieren finanzielle Barrieren für Landwirte, insbesondere für kleine und mittlere Betriebe, und beschleunigen die Einführung fortschrittlicher Technologien. Von der Regierung unterstützte Modernisierungsprogramme spielen eine entscheidende Rolle bei der Förderung der Ausrüstungsdurchdringung in entwickelten und sich entwickelnden Regionen.
Wichtige Trends & Chancen
Integration von intelligenten und vernetzten Landmaschinen
Der Markt für Viehzuchtausrüstung verzeichnet einen starken Trend zu intelligenten und vernetzten Geräten, die mit IoT-Sensoren, Automatisierungssoftware und Datenanalyseplattformen integriert sind. Diese Systeme ermöglichen die kontinuierliche Überwachung der Tiergesundheit, der Milchleistung, des Futterverbrauchs und der Umweltbedingungen. Intelligente Geräte verbessern die Sichtbarkeit der Farm, unterstützen die vorausschauende Wartung und reduzieren Betriebsausfallzeiten. Echtzeit-Datenanalysen helfen Landwirten, die Ressourcennutzung zu optimieren, die Produktivität zu steigern und das Tierwohl zu verbessern. Dieser Trend schafft Möglichkeiten für Hersteller, wertschöpfende digitale Lösungen anzubieten, und für Partnerschaften zwischen Geräteanbietern und Technologieunternehmen. Es wird erwartet, dass die Einführung vernetzter Systeme zunimmt, da Farmen zunehmend Effizienz, Rückverfolgbarkeit und datengetriebene Verwaltung priorisieren.
- Zum Beispiel verbindet Lely Horizon Astronaut-Melkroboter, Fütterungssysteme und Sensoren in einer cloudbasierten Plattform, die datengesteuerte Ratschläge zu Fütterung, Fortpflanzung und Herdenmanagement bietet.
Steigende Nachfrage aus aufstrebenden Volkswirtschaften
Aufstrebende Volkswirtschaften bieten erhebliche Wachstumschancen für den Markt für Viehzuchtausrüstung aufgrund der raschen Kommerzialisierung der Landwirtschaft und des steigenden Konsums von tierischen Produkten. Steigende verfügbare Einkommen, wachsende Mittelschichten und staatliche Unterstützung für die Mechanisierung der Landwirtschaft treiben die Nachfrage nach moderner Viehzuchtausrüstung an. Landwirte in diesen Regionen suchen zunehmend nach kostengünstigen, modularen und skalierbaren Lösungen, die für kleine und mittelgroße Betriebe geeignet sind. Investitionen in organisierte Milch-, Geflügel- und Schweinezucht unterstützen zusätzlich die Einführung von Ausrüstungen. Hersteller können diese Chancen durch lokale Produktion, erschwingliche Produktangebote und starke regionale Vertriebsnetze nutzen, um eine breitere Marktdurchdringung in Asien-Pazifik, Lateinamerika und Afrika zu ermöglichen.
- Zum Beispiel haben Brasiliens große kommerzielle Milch- und Geflügelsektoren, unterstützt durch nationale Kreditlinien für landwirtschaftliche Maschinen, kontinuierlich auf mehr automatisierte Melk-, Fütterungs- und Klimakontrollsysteme aufgerüstet.
Wichtige Herausforderungen
Hohe Anfangsinvestitionen und Wartungskosten
Hohe Anfangsinvestitionen und laufende Wartungskosten bleiben eine große Herausforderung im Markt für Viehzuchtgeräte. Fortschrittliche Systeme wie automatisiertes Melken, präzise Fütterung und intelligente Überwachungsausrüstung erfordern erhebliche Kapitalausgaben, was die Einführung bei kleinen und mittleren Betrieben einschränkt. Lange Amortisationszeiten und unsichere Renditen entmutigen Investitionen in kostenempfindlichen Regionen weiter. Wartung, Reparatur und Austausch von Komponenten erhöhen die Betriebskosten und steigern die Gesamtkosten des Besitzes. In einigen Märkten erhöhen die Abhängigkeit von importierten Geräten die Preise aufgrund von Zöllen und Logistikkosten. Diese finanziellen Einschränkungen schaffen Annahmelücken zwischen großen kommerziellen Betrieben und kleineren Betreibern, was das Gesamtwachstum des Marktes verlangsamt.
Begrenzte technische Expertise und Infrastrukturbeschränkungen
Die begrenzte Verfügbarkeit von Fachkräften und unzureichende ländliche Infrastruktur stellen Herausforderungen für den Markt für Viehzuchtgeräte dar. Fortschrittliche Geräte erfordern geschulte Bediener, regelmäßige Wartung, zuverlässige Stromversorgung und Konnektivität, die in abgelegenen landwirtschaftlichen Gebieten oft fehlen. Landwirte könnten Schwierigkeiten haben, automatisierte Systeme vollständig zu nutzen, aufgrund unzureichender technischer Kenntnisse, was zu einer Minderleistung der Geräte führt. Der begrenzte Zugang zu Kundendienst und Ersatzteilen beeinträchtigt weiter die Zuverlässigkeit der Geräte. Schlechte digitale Konnektivität schränkt auch die Einführung von intelligenten und vernetzten Lösungen ein. Die Überwindung dieser Herausforderungen erfordert Investitionen in die Ausbildung der Landwirte, Servicenetzwerke und ländliche Infrastruktur, um eine effektive und nachhaltige Nutzung moderner Viehzuchtgeräte zu gewährleisten.
Regionale Analyse
Nordamerika
Nordamerika machte 2024 einen Marktanteil von 32,8 % am Markt für Viehzuchtgeräte aus, angetrieben durch hohe Mechanisierungsgrade, großflächige kommerzielle Betriebe und starke Einführung von automatisierten Melk- und Fütterungssystemen. Die Vereinigten Staaten dominieren die regionale Nachfrage aufgrund fortschrittlicher Milch- und Geflügelhaltungspraktiken, steigender Arbeitskosten und weit verbreiteter Nutzung von Präzisionsviehtechnologien. Landwirte investieren zunehmend in intelligente Geräte, um Produktivität, Tierwohl und Betriebseffizienz zu verbessern. Unterstützende Regierungsprogramme, starke Finanzierungsmöglichkeiten und die Präsenz führender Gerätehersteller unterstützen weiterhin den stetigen Austausch von Geräten und Technologie-Upgrades in der gesamten Region.
Europa Europa hielt 2024 einen Marktanteil von 28,4 % im Markt für Viehzuchtgeräte, unterstützt durch strenge Tierschutzvorschriften, starke Milchproduktion und den Schwerpunkt auf nachhaltigen landwirtschaftlichen Praktiken. Länder wie Deutschland, Frankreich und die Niederlande führen die Einführung von automatisierten Melk-, Wohn- und Abfallmanagementsystemen an. Der steigende Fokus auf Umweltkonformität und energieeffiziente landwirtschaftliche Infrastruktur treibt die Modernisierung der Geräte voran. Regierungsanreize für nachhaltige Landwirtschaft und Präzisionslandwirtschaft steigern die Nachfrage weiter. Hohe Technologiepenetration und der Austausch alternder Geräte sorgen für ein stetiges Marktwachstum in Westeuropa und Nordeuropa.
Asien-Pazifik Asien-Pazifik machte 2024 einen Marktanteil von 24,6 % aus und stellt die am schnellsten wachsende Region im Markt für Viehzuchtausrüstung dar. Schnelles Bevölkerungswachstum, steigender Proteinkonsum und zunehmende Kommerzialisierung der Viehzucht treiben die Nachfrage nach Ausrüstung an. China, Indien und südostasiatische Länder investieren in Milch- und Geflügelinfrastruktur, um Produktivität und Ernährungssicherheit zu verbessern. Regierungsinitiativen zur Förderung der Mechanisierung und Modernisierung von Betrieben unterstützen die Einführung. Die Nachfrage nach kostengünstigen und skalierbaren Ausrüstungslösungen ist bei kleinen und mittelgroßen Betrieben stark, was die regionale Marktexpansion beschleunigt.
Lateinamerika Lateinamerika erfasste 2024 einen Marktanteil von 8,1 % im Markt für Viehzuchtausrüstung, angetrieben durch expandierende Milch- und Geflügelindustrien in Ländern wie Brasilien und Argentinien. Das Wachstum der Fleisch- und Milchexporte fördert Investitionen in moderne Fütterungs-, Unterbringungs- und Melkausrüstungen. Große Betriebsgrößen unterstützen die schrittweise Mechanisierung, während verbesserter Zugang zu Finanzierungen die Einführung von Ausrüstungen erleichtert. Allerdings begrenzen Preissensibilität und ungleichmäßige Technologieverbreitung das schnelle Wachstum. Ein zunehmender Fokus auf Produktivitätssteigerung und Biosicherheit wird voraussichtlich die stetige Nachfrage nach Ausrüstung in der gesamten Region unterstützen.
Mittlerer Osten & Afrika Die Region Mittlerer Osten & Afrika machte 2024 einen Marktanteil von 6,1 % aus, unterstützt durch steigende Investitionen in Ernährungssicherheit und Modernisierung der Viehzucht. Golfstaaten konzentrieren sich auf fortschrittliche Milch- und Geflügelzucht mit automatisierten Fütterungs- und klimatisierten Unterbringungssystemen. In Afrika unterstützt die schrittweise Mechanisierung, angetrieben durch staatlich geförderte landwirtschaftliche Entwicklungsprogramme, die Einführung von Ausrüstungen. Die Nachfrage konzentriert sich auf organisierte und kommerzielle Betriebe, während kleine Betriebe aufgrund von Kostenbeschränkungen eine langsamere Einführung zeigen. Verbesserte Infrastruktur und politische Unterstützung werden voraussichtlich ein moderates langfristiges Wachstum fördern.
Marktsegmentierungen für Viehzuchtausrüstung:
Nach Produkttyp
- Melkausrüstung
- Reinigungsausrüstung
- Eierhandhabungsausrüstung
- Fütterungsausrüstung
- Unterbringungsausrüstung
- Andere
Nach Endbenutzern
- Geflügelfarm
- Milchviehbetrieb
- Schweinefarm
- Andere
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für Viehzuchtausrüstung ist geprägt von der Präsenz etablierter globaler Hersteller neben spezialisierten regionalen Akteuren, die sich auf Automatisierung, Präzisionslandwirtschaft und integrierte Viehmanagementlösungen konzentrieren. Führende Unternehmen wie DeLaval, GEA Group AG und Lely Holding S.A.R.L. dominieren den Markt durch fortschrittliche Melk-, Fütterungs- und Haltungssysteme, die Produktivität und Tierwohl verbessern. Die AGCO Corporation und Marel HF verstärken den Wettbewerb durch die Integration digitaler Technologien und datengesteuerter Lösungen. Weitere namhafte Akteure wie Afimilk Ltd, Trioliet B.V., Fancom B.V., FarmTek und Pearson International LLC konzentrieren sich auf Nischenausrüstung, intelligente Überwachung und kosteneffiziente Lösungen. Kontinuierliche Produktinnovationen, strategische Partnerschaften und geografische Expansion bleiben Schlüsselstrategien, die den Wettbewerb prägen.
Analyse der Hauptakteure
- Marel HF
- DeLaval
- Fancom B.V.
- Pearson International LLC
- Afimilk Ltd
- Agco Corporation
- FarmTek
- Trioliet B.V.
- GEA Group AG
- Lely Holding S.A.R.L.
Jüngste Entwicklungen
- Im November 2025 erwarb Animal Health International Redbook Software, eine cloudbasierte Finanzplattform für Futterplätze, um sein Angebot an Viehsoftware und Managementlösungen zu erweitern.
- Im Juni 2025 sammelte Halter 100 Millionen US-Dollar in einer Series-D-Finanzierungsrunde unter der Leitung von BOND ein, um sein virtuelles Weidezaun- und digitales Viehmanagementsystem für Rinderfarmen auszubauen, wodurch das Unternehmen mit etwa 1 Milliarde US-Dollar bewertet wurde.
- Im Jahr 2025 erweiterte Farmers Business Network seine Produktlinie für Vieh, einschließlich Ridley-Futter, Zaunmaterialien und Pferdeprodukte, und sicherte sich neue Finanzmittel, um seine KI-gestützte Agrarplattform auszubauen.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Anwendung, Endverbraucher und Geografie. Er beschreibt führende Marktakteure und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Schlüsselanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Einführung von Automatisierung und Robotik wird auf Milchvieh-, Geflügel- und Schweinefarmen weiter zunehmen, um Arbeitskräftemangel zu begegnen und die Produktivität zu steigern.
- Präzisionsfütterungs- und Herdenmanagementsysteme werden breitere Akzeptanz finden, um die Futtereffizienz zu optimieren und die Gesundheit der Tiere zu verbessern.
- Die Integration von intelligenten und vernetzten Geräten wird sich ausweiten und eine Echtzeitüberwachung sowie datenbasierte Entscheidungen im Farmmanagement ermöglichen.
- Die Nachfrage nach energieeffizienten und umweltfreundlichen Landmaschinen wird aufgrund strengerer Vorschriften steigen.
- Die Expansion kommerzieller Nutztierfarmen wird den stetigen Ersatz und die Aufrüstung bestehender Ausrüstung unterstützen.
- Schwellenländer werden aufgrund von Modernisierungsinitiativen und steigendem Proteinkonsum eine höhere Geräteakzeptanz erleben.
- Hersteller werden sich auf modulare und skalierbare Gerätekonstruktionen konzentrieren, um unterschiedliche Betriebsgrößen zu adressieren.
- Strategische Partnerschaften und technologische Kooperationen werden die Produktinnovation und die Marktreichweite stärken.
- Kundendienst, Schulungen und digitaler Support werden zu entscheidenden Unterscheidungsmerkmalen unter den Geräteanbietern.
- Investitionen in tierwohlorientierte Ausrüstung werden zunehmen, um den sich wandelnden regulatorischen und Verbraucheranforderungen gerecht zu werden.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Viehzucht-Ausrüstung und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Viehfarmgeräte voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Marktsegment für Viehzuchtgeräte hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Viehzuchtgeräte antreiben?
Wer sind die führenden Unternehmen im Markt für Viehzucht-Ausrüstung?
Welche Region hatte 2024 den größten Anteil am Markt für Viehzuchtgeräte?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Viehzuchtausrüstung Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Viehzuchtausrüstung Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 22,743 million → 2032: USD 28,586.9 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Viehzuchtausrüstung Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Viehzuchtausrüstung Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Viehzuchtausrüstung Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Viehzuchtausrüstung Market Drivers
- 3.3 Markt für Viehzuchtausrüstung Market Restraints & Challenges
- 3.4 Markt für Viehzuchtausrüstung Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Viehzuchtausrüstung Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Viehzuchtausrüstung Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Viehzuchtausrüstung category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Viehzuchtausrüstung Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Viehzuchtausrüstung Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Viehzuchtausrüstung market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Viehzuchtausrüstung Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Viehzuchtausrüstung Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Viehzuchtausrüstung Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Viehzuchtausrüstung (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Viehzuchtausrüstung Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Viehzuchtausrüstung Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Viehzuchtausrüstung Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Viehzuchtausrüstung Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Viehzuchtausrüstung Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Viehzuchtausrüstung Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Viehzuchtausrüstung Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Viehzuchtausrüstung Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Viehzuchtausrüstung Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
