
Marktübersicht:
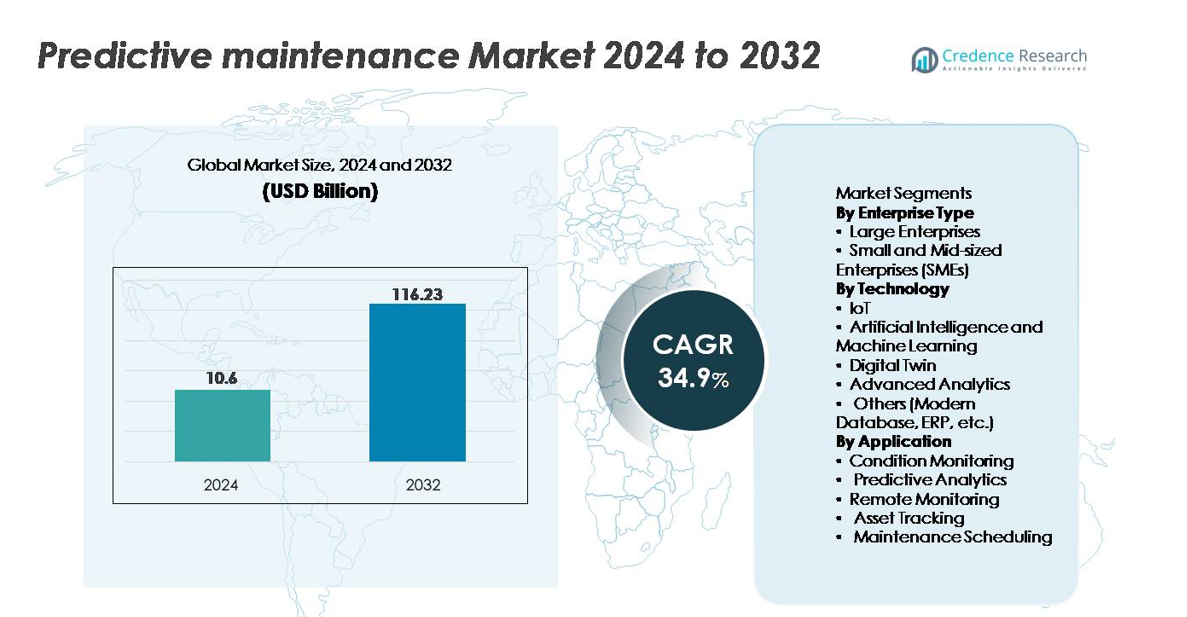
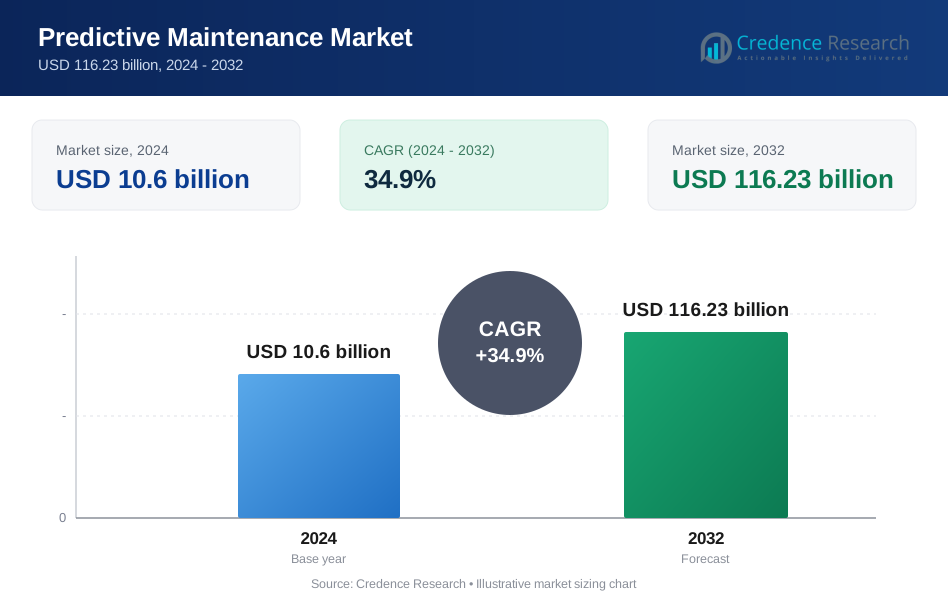
Der globale Markt für prädiktive Instandhaltung wurde im Jahr 2024 auf 10,6 Milliarden USD geschätzt und soll bis 2032 auf 116,23 Milliarden USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 34,9 % im Prognosezeitraum (2024–2032).
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für prädiktive Instandhaltung 2024 | 10,6 Milliarden USD |
| Markt für prädiktive Instandhaltung, CAGR | 34,9% |
| Marktgröße für prädiktive Instandhaltung 2032 | 116,23 Milliarden USD |
Der Markt für prädiktive Instandhaltung wird von einer konzentrierten Gruppe von Technologieführern und industriellen Innovatoren geprägt, die die großflächige Einführung in globalen Industrien vorantreiben. Schlüsselakteure wie IBM Corporation, Siemens, General Electric, Rockwell Automation, C3.ai, PTC, Hitachi Ltd., Augury, UpKeep und The Soothsayer (P-Dictor) bieten fortschrittliche, KI-gesteuerte Diagnosetools, IoT-Plattformen, digitale Zwillinge und cloudbasierte Überwachungssysteme an, die die Zuverlässigkeit von Anlagen und die Betriebseffizienz stärken. Diese Unternehmen konkurrieren durch Analysegenauigkeit, Ökosystemintegration und branchenspezifische Anpassungen. Nordamerika bleibt die führende Region und macht etwa 39 % des globalen Marktanteils aus, unterstützt durch starke Digitalisierung, frühe Einführung von Industrie 4.0 und hohe Investitionen in KI- und IoT-fähige Instandhaltungslösungen.
Markteinblicke:
- Der globale Markt für prädiktive Wartung erreichte 2024 10,6 Milliarden USD und wird voraussichtlich bis 2032 116,23 Milliarden USD erreichen, mit einer CAGR von 34,9 % während des Prognosezeitraums.
- Starkes Marktwachstum wird durch schnelle industrielle Digitalisierung, zunehmende IoT-Sensor-Einführung und steigende Akzeptanz von KI- und cloudbasierten Überwachungsplattformen angetrieben, die Unternehmen helfen, Ausfallzeiten zu reduzieren und die Lebensdauer von Anlagen zu verlängern.
- Zu den wichtigsten Trends gehören die beschleunigte Nutzung von digitalen Zwillingen, Edge-Analysen und autonomen Wartungs-Workflows, wobei große Unternehmen die Einführung mit einem Anteil von über 60 % anführen, unterstützt durch ihre fortschrittliche Infrastruktur und höhere Investitionskapazitäten.
- Der Wettbewerb verschärft sich unter den Hauptakteuren wie IBM, Siemens, GE, C3.ai, Rockwell Automation, PTC, Hitachi, Augury, UpKeep und The Soothsayer, da sie mit integrierten IoT-Ökosystemen, skalierbaren Cloud-Suiten und branchenspezifischen Analysen innovieren.
- Regional hält Nordamerika den größten Anteil mit 39 %, gefolgt von Asien-Pazifik mit ~25 %, während Europa aufgrund reifer industrieller Automatisierung und regulatorisch getriebener Betriebsoptimierung eine starke Position beibehält.
Analyse der Marktsegmentierung:
Nach Unternehmensart
Große Unternehmen dominieren den Markt für prädiktive Wartung, dank ihrer umfangreichen Anlagenportfolios, höheren digitalen Reife und starken Investitionskapazitäten für KI-, IoT- und cloudfähige Wartungssysteme. Diese Organisationen setzen prädiktive Lösungen in Fertigungslinien, Flotten, Versorgungsunternehmen und Industrieanlagen ein, um Ausfallzeiten zu minimieren und die Betriebseffizienz zu optimieren. KMUs erweitern die Einführung, da abonnementbasierte und cloud-native prädiktive Plattformen die Vorabkosten senken und die Integration vereinfachen. Dennoch behalten große Unternehmen den größten Marktanteil aufgrund breiterer Sensor-Einführung, tieferer Analytik-Nutzung und zentralisierter Asset-Management-Strategien, die kontinuierliche Leistungsüberwachung erfordern.
- Zum Beispiel analysiert Siemens' Senseye Predictive Maintenance Daten von mehr als 1.000 verbundenen Industrieanlagen in der Molkerei Sachsenmilch, was eine frühzeitige Erkennung von Pumpenausfällen ermöglicht und Verluste im niedrigen sechsstelligen Euro-Bereich bei einem einzigen Eingriff verhindert.
Nach Technologie
IoT bleibt das führende Technologie-Teilsegment und erfasst den höchsten Anteil, da Organisationen Hochfrequenzsensoren, Gateways und Edge-Geräte in Maschinen, Produktionssystemen und entfernten Anlagen einbetten. Die IoT-Infrastruktur generiert Echtzeit-Betriebsdaten, die für die frühzeitige Fehlererkennung und Gesundheitsprognosen unerlässlich sind. KI und maschinelles Lernen folgen als die am schnellsten fortschreitenden Technologien, angetrieben von Algorithmen, die die Mustererkennung und Vorhersagegenauigkeit von Ausfällen verbessern. Digitale Zwillinge gewinnen an Dynamik zur Simulation von Anlagenverhalten, während fortschrittliche Analysen und moderne Datenbanken die Datenorchestrierung und Modellskalierbarkeit stärken. Die IoT-Führerschaft bleibt bestehen, da sie eine grundlegende Rolle bei der Ermöglichung von End-to-End-prädiktiven Workflows spielt.
- Zum Beispiel sammelt Schneider Electrics EcoStruxure-Plattform täglich über 20 Milliarden Datenpunkte von verbundenen Geräten und verwendet Vibrationssensoren, die mit bis zu 51,2 kHz abtasten, um mechanische Anomalien im Frühstadium bei rotierenden Anlagen zu erkennen.
Nach Anwendung
Die Zustandsüberwachung hält den dominanten Anteil an Anwendungen, unterstützt durch den weit verbreiteten Einsatz von Vibrations-, Temperatur-, Druck- und Akustiksensoren, die kontinuierlich den Zustand von Anlagen bewerten. Branchen wie Fertigung, Energie und Transport priorisieren die Zustandsüberwachung, um ungeplante Ausfallzeiten zu reduzieren und die Lebensdauer von Geräten zu verlängern. Prädiktive Analysen und Fernüberwachung expandieren schnell, da KI-Modelle die Anomalieerkennung stärken und Cloud-Plattformen eine zentrale Überwachung verteilter Operationen ermöglichen. Asset-Tracking und Wartungsplanung ergänzen diese Funktionen, indem sie die Sichtbarkeit von Anlagen verbessern und Serviceintervalle optimieren. Die Zustandsüberwachung führt aufgrund ihres direkten Einflusses auf Zuverlässigkeit, Fehlervermeidung und O&M-Kostenreduzierung.
Wichtige Wachstumsfaktoren:
Schnelle industrielle Digitalisierung und Erweiterung IoT-fähiger Asset-Ökosysteme
Industrielle Sektoren weltweit beschleunigen die digitale Transformation und schaffen starken Schwung für die Einführung prädiktiver Wartung. Unternehmen statten Produktionslinien, rotierende Geräte, Versorgungsnetze und Flottensysteme mit hochdichten IoT-Sensoren aus, die Betriebsdaten in Echtzeit erfassen und eine kontinuierliche Gesundheitsbewertung und frühzeitige Fehlererkennung ermöglichen. Die Integration mit 5G, Edge-Computing und fortschrittlichen Telemetriesystemen stärkt die Datenpräzision und erhöht die Häufigkeit von Zustandsbeobachtungen. Dieser digitale Wandel ermöglicht es Unternehmen, reaktive und präventive Wartungsansätze durch prädiktive Rahmenwerke zu ersetzen, die Ausfallzeiten reduzieren, Reparaturkosten minimieren und die Nutzung von Anlagen optimieren. Da die industrielle Automatisierung in den Bereichen Fertigung, Energie, Transport, Bergbau und Logistik immer tiefer greift, benötigen Organisationen skalierbare Überwachungslösungen zur Unterstützung von Multi-Site-Operationen, was die anhaltende Einführung prädiktiver Wartungstechnologien vorantreibt.
- Zum Beispiel analysiert Augurys Machine Health-Plattform jährlich mehr als 150 Millionen Maschinenbetriebsstunden und verarbeitet Vibrations- und Ultraschalldaten, die mit bis zu 100 kHz über Tausende von Industrieanlagen abgetastet werden, was eine frühzeitige Identifizierung von Lager-, Motor- und Getriebeverschleiß ermöglicht.
Wachsende Akzeptanz von KI, maschinellem Lernen und fortschrittlicher Analytik
Der zunehmende Einsatz von KI und maschinellen Lernalgorithmen in industriellen Operationen stärkt die Fähigkeiten der prädiktiven Wartung erheblich. Organisationen nutzen überwachte und unüberwachte Modelle, um Anomalien zu erkennen, historische Leistungsmuster zu analysieren und Ausfallwahrscheinlichkeiten mit höherer Genauigkeit vorherzusagen. Die Entwicklung von Deep Learning, neuronalen Netzwerken und Verstärkungslernen ermöglicht automatisierte Ursachenanalysen und Vorhersagen des Anlagenverhaltens im großen Maßstab. KI-gesteuerte prädiktive Einblicke unterstützen auch die dynamische Wartungsplanung, optimierte Ersatzteilbestände und verbesserte Arbeitsproduktivität. Da Unternehmen große Mengen an Sensor- und Betriebsdaten ansammeln, wandeln fortschrittliche Analyseplattformen diese Datenströme in umsetzbare Erkenntnisse um, reduzieren ungeplante Stillstände und verlängern die Lebensdauer von Geräten. Die Fähigkeit der KI-gesteuerten Wartung, messbare betriebliche und finanzielle Gewinne zu liefern, beschleunigt weiterhin die Marktexpansion.
- Zum Beispiel wurde die prädiktive Wartungsplattform von C3.ai bei mehr als 1,5 Millionen vernetzten Industrieanlagen eingesetzt, wobei über 4 Billionen Zeilen von Zeitreihendaten verarbeitet werden, um KI-Modelle für die Erkennung von Geräteanomalien und Ursachenanalysen zu trainieren.
Steigender Druck zur Reduzierung von Ausfallzeiten, Wartungskosten und Sicherheitsrisiken
Industrien, die mit hohen Ausfallkosten, strengen Sicherheitsvorschriften und zunehmender Anlagenkomplexität konfrontiert sind, investieren stark in prädiktive Wartung, um Produktivität und Betriebskontinuität zu schützen. Traditionelle reaktive Wartung setzt Organisationen plötzlichen Geräteausfällen, hohen Reparaturkosten und Sicherheitsgefahren aus. Prädiktive Wartungssysteme mindern diese Risiken, indem sie frühzeitige Warnungen liefern, geplante Eingriffe ermöglichen und katastrophale Ausfälle verhindern. In anlagenintensiven Sektoren wie Öl & Gas, Luftfahrt, Fertigung, Bergbau und Energieverteilung können bereits wenige Minuten ungeplanter Ausfallzeit zu erheblichen Umsatzeinbußen führen. Prädiktive Werkzeuge helfen Unternehmen, Wartungspläne zu optimieren, die Lebensdauer von Komponenten zu verlängern und unnötige Serviceeinsätze zu reduzieren, was die Gesamtkosten des Eigentums erheblich senkt. Wachsende Anforderungen an die Einhaltung von Vorschriften fördern die Einführung weiter, indem sie sicherere und zuverlässigere Wartungspraktiken unterstützen.
Wichtige Trends & Chancen:
Zunehmende Einführung von Digital Twins für hochpräzise Anlagensimulationen
Die Digital-Twin-Technologie entwickelt sich zu einem transformativen Trend und bietet leistungsstarke Möglichkeiten für fortschrittliche prädiktive Wartungseinsätze. Durch die Erstellung von Echtzeit-Virtual-Replikaten von Maschinen, Fertigungslinien und industriellen Systemen simulieren Digital Twins das Verhalten von Anlagen unter verschiedenen Betriebsbedingungen und ermöglichen hochpräzise Ausfallprognosen und Leistungsoptimierungen. Organisationen integrieren Sensordaten, CAD-Modelle, Betriebsprotokolle und KI-gesteuerte Analysen, um mehrschichtige Simulationen zu erstellen, die verborgene Abbaumuster und Belastungspunkte aufdecken. Dieser Trend eröffnet neue Wege für Szenariotests, Ferndiagnosen und Lebenszyklusoptimierungen, insbesondere in den Bereichen Luft- und Raumfahrt, Automobil, Energie und Schwerindustrie. Da Digital Twins durch Cloud-Plattformen und skalierbare Rechenleistung zugänglicher werden, können Unternehmen prädiktive Wartung auf Systemebene statt auf individueller Anlagenebene einsetzen und tiefere operative Einblicke gewinnen.
- Zum Beispiel hat GE Digital berichtet, über eine Million Digital Twins in verschiedenen Branchen, einschließlich Luftfahrt, Energie und Fertigung, eingesetzt zu haben. Die Technologie des Unternehmens überwacht weltweit Tausende von kritischen Anlagen und ermöglicht prädiktive Wartung, die Kunden hilft, erhebliche Kosteneinsparungen zu erzielen.
Erweiterung von Cloud-nativen und abonnementbasierten prädiktiven Plattformen
Cloud-basierte prädiktive Wartungsplattformen schaffen große Chancen für eine skalierbare, kosteneffiziente Implementierung in globalen Unternehmensoperationen. Diese Plattformen bieten geringe Anfangsinvestitionen, schnelle Bereitstellung und nahtlose Integration in bestehende industrielle Systeme, was sie besonders attraktiv für KMU und verteilte Anlagennetzwerke macht. Cloud-Infrastruktur unterstützt die zentrale Überwachung geografisch verteilter Geräte und ermöglicht einheitliche Dashboards, KI-gesteuerte Analysen und standortübergreifende Benchmarking. Abonnementbasierte Modelle demokratisieren die Einführung weiter, indem sie große Kapitalausgaben eliminieren und kontinuierliche Software-Updates, automatisierte Analysen und Ferndiagnosen bereitstellen. Da Unternehmen zu hybriden und Multi-Cloud-Architekturen übergehen, bieten Anbieter zunehmend interoperable prädiktive Lösungen an, die ERP-, MES-, EAM- und Anlagenkontrollsysteme integrieren und das Marktpotenzial in verschiedenen Branchen erweitern.
- Zum Beispiel verbindet die Industrial IoT-Lösung von Siemens, jetzt bekannt als Insights Hub (ehemals MindSphere), Anlagen als Teil des umfassenderen Siemens Xcelerator-Portfolios. Die Plattform ermöglicht die Echtzeit-Erkennung von Anomalien und Diagnosen auf Flottenebene in globalen Einrichtungen, indem sie Daten von verbundenen Produkten, Anlagen und Systemen nutzt. Konkrete, aktuelle öffentliche Zahlen zur Gesamtanzahl der verbundenen Anlagen und der genauen Datenpunkte pro Minute, die bei allen Kunden erfasst werden, sind nicht leicht verfügbar, aber die Plattform verarbeitet enorme Datenmengen, wobei allein die industriellen Steuerungssysteme von Siemens weltweit etwa 100 Terabyte Daten pro Stunde erzeugen.
Erhöhte Integration mit autonomen Operationen und intelligenten Fabriken
Der Aufstieg von Industrie 4.0 und intelligenten Fertigungsökosystemen schafft neue Möglichkeiten, die vorausschauende Wartung zu einem Kernbestandteil autonomer Operationen zu machen. Intelligente Fabriken erfordern vernetzte Systeme, in denen Maschinen kommunizieren, sich selbst anpassen und die Leistung unabhängig optimieren. Die vorausschauende Wartung unterstützt diese Vision, indem sie Echtzeit-Zustandsüberwachung, adaptive Steuerung und automatisierte Wartungsauslösung ermöglicht. Die Integration mit Robotik, AGVs, digitalen Qualitätssystemen und intelligenten Lieferkettenplattformen verbessert die Produktionskontinuität und die betriebliche Widerstandsfähigkeit. Während Unternehmen auf vollautomatisierte und hyperautomatisierte Einrichtungen zusteuern, entwickelt sich die vorausschauende Wartung von einer Wartungsfunktion zu einem strategischen Ermöglicher autonomer und selbstheilender Industrieumgebungen.
Zentrale Herausforderungen:
Hohe Implementierungskomplexität und Integration mit Altsystemen
Trotz starker Nachfrage stellt die Integration der vorausschauenden Wartung in bestehende Industrieumgebungen erhebliche technische und betriebliche Herausforderungen dar. Viele Organisationen betreiben ältere Maschinen, die keine eingebetteten Sensoren oder digitalen Schnittstellen haben, was Nachrüstungen oder Infrastruktur-Upgrades erfordert, um die Datenerfassung zu ermöglichen. Interoperabilitätsprobleme treten auf, wenn Daten von heterogenen Geräten, proprietären Plattformen und isolierten IT/OT-Systemen kombiniert werden. Die Implementierung von KI- und fortschrittlichen Analysemodellen erfordert zudem qualifiziertes Personal und robuste Datenverwaltungsrahmen. Die Komplexität der Harmonisierung von Sensornetzwerken, Cloud-Plattformen, Asset-Management-Software und Cybersicherheitskontrollen führt oft zu verlängerten Bereitstellungszeiträumen und erhöhtem Betriebsrisiko, was die Einführung in traditionellen Industrien verlangsamt.
Datenqualität, Sicherheit und Qualifikationslücken in der Belegschaft
Die vorausschauende Wartung ist stark auf qualitativ hochwertige, kontinuierliche und genau gekennzeichnete Daten angewiesen. Viele Organisationen kämpfen mit unvollständigen Datensätzen, inkonsistenten Sensorlesungen und schlechter Datenstandardisierung, was die Zuverlässigkeit der Modelle und die Genauigkeit der Vorhersagen schwächt. Die Risiken der Cybersicherheit steigen, da mehr Industrieanlagen mit Cloud- und IoT-Netzwerken verbunden werden, was die Gefahr unbefugten Zugriffs und betrieblicher Störungen erhöht. Darüber hinaus gibt es einen wachsenden Mangel an qualifizierten Fachkräften, die in der Lage sind, KI-gesteuerte Analysen zu verwalten, Sensorarchitekturen zu warten und vorausschauende Erkenntnisse zu interpretieren. Diese Daten- und Talentbeschränkungen behindern die vollständige Implementierung und begrenzen den operativen Wert, der aus Initiativen zur vorausschauenden Wartung gewonnen wird.
Regionale Analyse:
Nordamerika
Nordamerika führt den Markt für prädiktive Wartung mit einem geschätzten Anteil von 39% an, unterstützt durch die frühe Einführung von Industrie 4.0, eine hohe Reife der industriellen Automatisierung und umfangreiche Investitionen in IoT- und KI-gestützte Wartungssysteme. Die Fertigungs-, Luftfahrt-, Energie- und Automobilsektoren der Region verlassen sich stark auf Echtzeit-Zustandsüberwachung und KI-gesteuerte Analysen der Anlagenzustände, um die Zuverlässigkeit zu erhöhen und Ausfallzeiten zu reduzieren. Eine hohe Durchdringung von cloudbasierten Plattformen, eine starke technologische Infrastruktur und eine große installierte Basis von vernetzten Geräten stärken ihre Führungsposition. Die laufende Modernisierung von veralteten Industrieanlagen und der zunehmende regulatorische Fokus auf Betriebssicherheit unterstützen die langfristige regionale Dominanz weiter.
Europa
Europa stellt einen bedeutenden Anteil des Marktes für prädiktive Wartung dar und hält etwa 26% des Marktanteils, angetrieben durch fortschrittliche Automatisierung in der Fertigungs-, Automobil-, Chemie- und Prozessindustrie. Ein starker regulatorischer Fokus auf Arbeitssicherheit, Emissionsreduzierung und Energieeffizienz fördert die Einführung von prädiktiven Überwachungsplattformen und KI-gesteuerten Diagnosen. Europäische Unternehmen setzen zunehmend digitale Zwillinge, hochfrequente Sensornetzwerke und Fernüberwachung ein, um die Anlagenleistung zu optimieren und Produktionsunterbrechungen zu minimieren. Deutschland, Frankreich, das Vereinigte Königreich und Italien führen die Einführung an, unterstützt von robusten Innovationsökosystemen und laufenden Investitionen in die industrielle Digitalisierung. Europas Fokus auf Nachhaltigkeit und Lebenszyklusoptimierung stärkt weiterhin seine Marktposition.
Asien-Pazifik
Der asiatisch-pazifische Raum hält etwa 28% des Marktes für prädiktive Wartung und ist die am schnellsten wachsende Region aufgrund der raschen industriellen Expansion, der Modernisierung von Produktionsanlagen und der steigenden Einführung von IoT-gestützten Wartungssystemen. China, Indien, Japan und Südkorea investieren stark in intelligente Fertigung, großflächige Anlagenüberwachung und fortschrittliche Analysen, um Ausfallzeiten zu reduzieren und die betriebliche Widerstandsfähigkeit zu verbessern. Die zunehmende Einführung von Cloud-Wartungsplattformen, gepaart mit der steigenden Implementierung von Edge-Sensoren in Fabriken, Energienetzen und Transportsystemen, treibt die starke Dynamik an. Regierungsinitiativen zur Unterstützung der digitalen Transformation und der industriellen Wettbewerbsfähigkeit beschleunigen die Akzeptanz in der gesamten Region weiter.
Lateinamerika
Lateinamerika macht schätzungsweise 8% des Marktes für prädiktive Wartung aus, wobei das Wachstum durch die zunehmende Digitalisierung in den Bereichen Öl & Gas, Bergbau, Lebensmittelverarbeitung und Versorgungsunternehmen unterstützt wird. Länder wie Brasilien, Mexiko und Chile übernehmen KI- und IoT-gesteuerte Wartungssysteme, um Geräteausfälle zu reduzieren, die Sicherheitskonformität zu verbessern und die Anlagenleistung zu optimieren. Trotz Budgetbeschränkungen und langsamerer Modernisierung im Vergleich zu fortgeschrittenen Volkswirtschaften treiben cloudbasierte prädiktive Plattformen und Ferndiagnosefähigkeiten die Einführung voran. Da sich die regionalen Industrien auf Energieeffizienz und die Reduzierung kostspieliger ungeplanter Ausfälle konzentrieren, gewinnt die prädiktive Wartung als strategisches Betriebsmittel an Bedeutung.
Mittlerer Osten & Afrika (MEA)
Die Region Mittlerer Osten & Afrika hält etwa 6 % des Marktes für vorausschauende Wartung, wobei die Nachfrage in den Bereichen Öl & Gas, Stromerzeugung, Petrochemie und Bergbau stetig steigt. Golfstaaten, angeführt von Saudi-Arabien und den VAE, integrieren KI-gesteuerte Wartungslösungen in große Industrieanlagen, um Betriebsrisiken zu reduzieren und die Lebensdauer der Ausrüstung zu verlängern. Afrikanische Märkte wie Südafrika und Ägypten zeigen eine zunehmende Akzeptanz von Fernüberwachung, um verteilte Infrastrukturen zu unterstützen und Maschinenausfälle zu minimieren. Obwohl die Akzeptanz noch in einem frühen Stadium ist, wird erwartet, dass Investitionen in intelligente Industrieprojekte und digitale Transformationsprogramme die regionale Marktdurchdringung erweitern werden.
Marktsegmentierungen:
Nach Unternehmensart
- Großunternehmen
- Kleine und mittlere Unternehmen (KMU)
Nach Technologie
- IoT
- Künstliche Intelligenz und maschinelles Lernen
- Digitaler Zwilling
- Erweiterte Analytik
- Andere (Moderne Datenbank, ERP, etc.)
Nach Anwendung
- Zustandsüberwachung
- Vorausschauende Analytik
- Fernüberwachung
- Asset-Tracking
- Wartungsplanung
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Staaten
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft:
Die Wettbewerbslandschaft des Marktes für vorausschauende Wartung ist geprägt von einer starken Beteiligung globaler Technologielieferanten, Industrieautomatisierungsunternehmen, Cloud-Service-Anbieter und KI-gesteuerter Analysefirmen. Große Akteure wie IBM, SAP, Siemens, Schneider Electric, GE Digital, Microsoft und Hitachi nutzen ihre integrierten IoT-Plattformen, KI-Engines und Asset-Management-Ökosysteme, um ihre Marktpräsenz zu stärken. Diese Unternehmen konzentrieren sich darauf, cloud-native vorausschauende Suiten zu erweitern, maschinelle Lernmodelle zu verbessern und digitale Zwillinge zu integrieren, um Genauigkeit und betrieblichen Wert zu steigern. Partnerschaften mit Geräteherstellern, Sensoranbietern und branchenspezifischen Lösungsentwicklern bleiben zentral, um die Kundenreichweite zu erweitern und durchgängige vorausschauende Workflows bereitzustellen. Anbieter differenzieren sich zunehmend durch Echtzeitanalyseleistung, Interoperabilität, Cybersicherheitsfunktionen und branchenspezifische Anpassungen. Da der Wettbewerb intensiver wird, erlebt der Markt verstärkte Investitionen in automatisierte Diagnosen, Edge-Analysen und abonnementbasierte Servicemodelle, um der Unternehmensnachfrage nach skalierbaren, kosteneffizienten und zuverlässigen Wartungsintelligenzlösungen gerecht zu werden.
Analyse der Hauptakteure:
- Augury Ltd. (USA)
- Siemens (Deutschland)
- UpKeep (USA)
- Hitachi Ltd. (Japan)
- ai, Inc. (USA)
- IBM Corporation (USA)
- The Soothsayer (P-Dictor) (Thailand)
- Rockwell Automation (USA)
- General Electric (USA)
- PTC (USA)
Jüngste Entwicklungen:
- Im Oktober 2025 wurde Augury von einem unabhängigen Forschungsunternehmen im Verdantix Green Quadrant: Industrial AI Analytics Software-Bericht als führend in der industriellen KI-Analyse anerkannt, was seine Stärke in Echtzeitdiagnosen, multimodaler Sensoranalyse und garantierter Diagnoseleistung unterstreicht.
- Im Juni 2024 führte Hitachi Ltd. über seine Abteilung Hitachi Industrial Equipment Systems (Japan) einen „Predictive Diagnosis Service“ für Luftkompressoren ein. Der Service nutzt maschinelles Lernen in Kombination mit dem Know-how des Wartungspersonals, um Ferndaten zu analysieren und frühe Anzeichen für abnormales Geräteverhalten zu erkennen, was hilft, Ausfälle zu verhindern und die Energieeffizienz zu optimieren.
- Im März 2025 brachte Augury Ltd. (USA) „Machine Health Ultra Low“ auf den Markt, die erste KI-gestützte Lösung für vorausschauende Wartung, die speziell für Maschinen mit extrem niedriger Drehzahl (1–150 U/min) entwickelt wurde. Dies erweitert ihre Abdeckung auf langsam rotierende Industrieanlagen, die zuvor schwer zu überwachen waren.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Unternehmenstyp, Technologie, Anwendung und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick:
- Die Einführung von prädiktiver Wartung wird sich beschleunigen, da Unternehmen auf vollständig vernetzte, sensorreiche industrielle Ökosysteme zusteuern.
- KI- und maschinelle Lernmodelle werden autonomer, was selbstoptimierende Wartungsentscheidungen mit minimalem menschlichen Eingriff ermöglicht.
- Die Integration von digitalen Zwillingen wird sich ausweiten und hochpräzise Simulationen ermöglichen, die die Planung des Gerätelebenszyklus und präzise Prognosen verbessern.
- Edge-Analytik wird schnell wachsen und eine schnellere Fehlererkennung unterstützen, wodurch die Abhängigkeit von zentraler Cloud-Verarbeitung verringert wird.
- Die branchenübergreifende Standardisierung von Datenformaten und Interoperabilitätsrahmen wird die Integration von Systemen mit mehreren Anbietern vereinfachen.
- Cybersichere prädiktive Wartungsplattformen werden an Bedeutung gewinnen, da vernetzte Vermögenswerte das Risiko von Betriebsstörungen erhöhen.
- KMUs werden prädiktive Lösungen breiter einsetzen, da abonnementbasierte, cloud-native Plattformen die Eintrittsbarrieren senken.
- Prädiktive Wartung wird sich mit intelligenten Fabrikökosystemen verbinden, um autonome Produktion, Robotikkoordination und intelligente Planung zu unterstützen.
- Remote- und verteilte Vermögensökosysteme werden stark auf Echtzeitüberwachung und fortschrittliche Anomalieerkennung angewiesen sein.
- Nachhaltigkeitsziele werden die Nachfrage nach prädiktiver Wartung antreiben, um Energieverschwendung, Emissionen und Geräteausfallzeiten zu reduzieren.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für prädiktive Wartung und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird erwartet, dass der Markt für prädiktive Wartung zwischen 2024 und 2032 wächst?
Wer sind die Hauptakteure auf diesem Markt?
Wer sind die führenden Unternehmen im Markt für vorausschauende Wartung?
Welche Region hatte 2024 den größten Anteil am Markt für vorausschauende Wartung?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für vorausschauende Wartung Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für vorausschauende Wartung Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 10.6 billion → 2032: USD 116.23 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für vorausschauende Wartung Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für vorausschauende Wartung Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für vorausschauende Wartung Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für vorausschauende Wartung Market Drivers
- 3.3 Markt für vorausschauende Wartung Market Restraints & Challenges
- 3.4 Markt für vorausschauende Wartung Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für vorausschauende Wartung Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für vorausschauende Wartung Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für vorausschauende Wartung category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für vorausschauende Wartung Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für vorausschauende Wartung Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für vorausschauende Wartung market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für vorausschauende Wartung Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für vorausschauende Wartung Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für vorausschauende Wartung Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für vorausschauende Wartung (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für vorausschauende Wartung Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für vorausschauende Wartung Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für vorausschauende Wartung Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für vorausschauende Wartung Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für vorausschauende Wartung Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für vorausschauende Wartung Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für vorausschauende Wartung Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für vorausschauende Wartung Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für vorausschauende Wartung Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
