
Marktübersicht
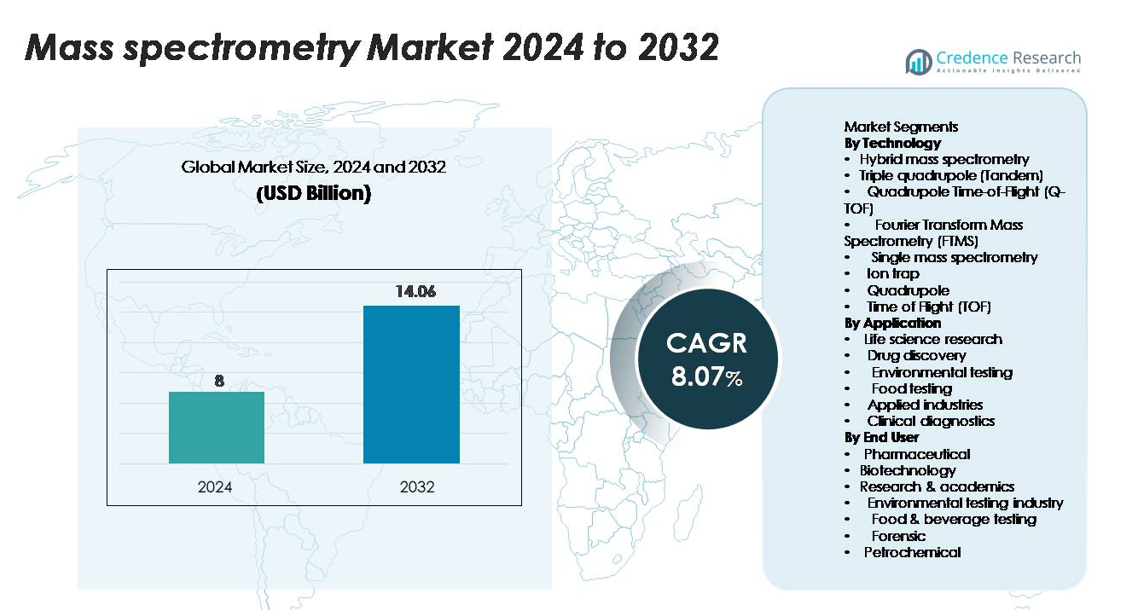
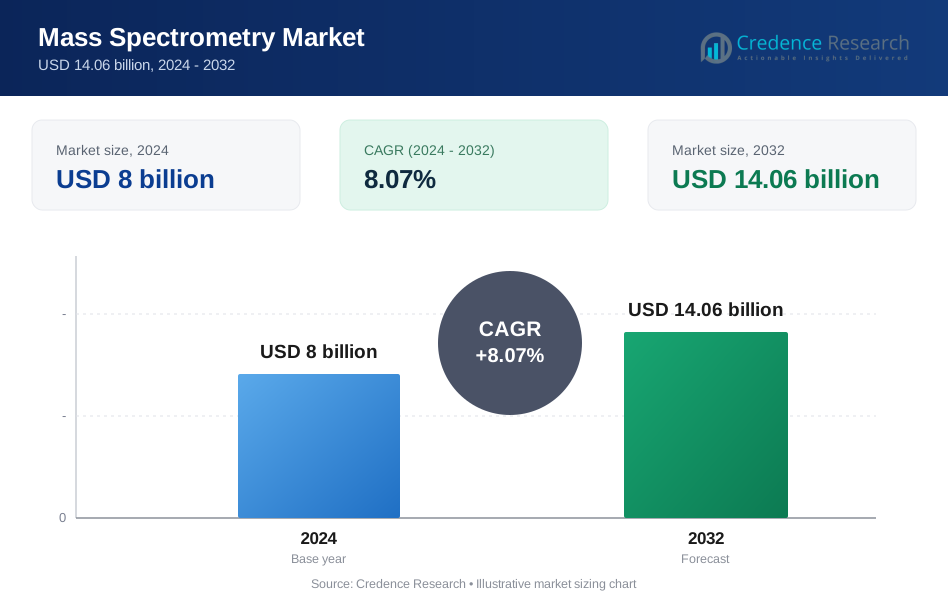
Der Markt für Massenspektrometrie wurde im Jahr 2024 auf 8 Milliarden USD geschätzt und soll bis 2032 voraussichtlich 14,06 Milliarden USD erreichen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,07 % über den Prognosezeitraum entspricht.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Massenspektrometrie 2024 | 8 Milliarden USD |
| Massenspektrometriemarkt, CAGR | 8,07% |
| Marktgröße für Massenspektrometrie 2032 | 14,06 Milliarden USD |
Zu den Hauptakteuren auf dem Markt für Massenspektrometrie gehören Thermo Fisher Scientific, Agilent Technologies, Bruker Corporation, Shimadzu Corporation, Waters Corporation und PerkinElmer, die jeweils hochauflösende und hybride MS-Technologien für pharmazeutische, klinische und Umweltanwendungen vorantreiben. Thermo Fisher und Agilent führen mit starken Portfolios in LC-MS/MS und Hybridsystemen, während Bruker und Shimadzu die globale Akzeptanz durch Innovationen in FTMS- und TOF-Plattformen stärken. Regional dominiert Nordamerika mit einem Marktanteil von rund 38 %, unterstützt durch umfangreiche biopharmazeutische Forschung und fortschrittliche analytische Infrastruktur, gefolgt von Europa mit etwa 29 %, angetrieben durch strenge regulatorische Anforderungen in der Umwelt- und Lebensmittelsicherheitstests.
Markteinblicke
- Der Markt für Massenspektrometrie wurde im Jahr 2024 auf 8 Milliarden USD geschätzt und soll bis 2032 voraussichtlich 14,06 Milliarden USD erreichen, mit einer Wachstumsrate (CAGR) von 8,07 % während des Prognosezeitraums.
- Starkes Marktwachstum wird durch erweiterte Anwendungen in der Proteomik, Metabolomik, Wirkstoffforschung und klinischen Diagnostik angetrieben, wobei die hybride Massenspektrometrie aufgrund ihrer überlegenen Genauigkeit und Empfindlichkeit als größtes Technologiesegment hervorgeht.
- Zu den wichtigsten Trends gehören die steigende Akzeptanz von MS-basierten klinischen Tests, die Integration von KI-gesteuerter Datenanalyse und ein verstärkter regulatorischer Fokus auf die Erkennung von Verunreinigungen in Lebensmitteln und Umweltuntersuchungen.
- Die Wettbewerbslandschaft wird von Thermo Fisher Scientific, Agilent Technologies, Bruker Corporation, Waters Corporation und Shimadzu angeführt, die jeweils hochauflösende und hybride MS-Plattformen vorantreiben, um die globale Marktpräsenz zu stärken.
- Regional hält Nordamerika rund 38 %, gefolgt von Europa mit 29 % und dem asiatisch-pazifischen Raum mit 23 %, was starke Investitionen in die Biotechnologie und die zunehmende Akzeptanz von Multi-Omics-Forschung in wichtigen Märkten widerspiegelt.
Marktsegmentierungsanalyse:
Nach Technologie:
Hybrid-Massenspektrometrie dominiert das Technologiesegment und hält aufgrund ihrer hohen Auflösung, Empfindlichkeit und Eignung für komplexe Analysen in der Proteomik und Metabolomik den größten Marktanteil. Triple-Quadrupol- und Q-TOF-Systeme zeigen ebenfalls eine starke Akzeptanz in der gezielten Quantifizierung und im Hochgeschwindigkeitsscreening, insbesondere in regulierten Industrien. FTMS wächst weiterhin in fortgeschrittenen Forschungseinrichtungen aufgrund seiner ultrahohen Massengenauigkeit. Die Nachfrage nach Ionenfallen-, Quadrupol- und TOF-Systemen bleibt stabil, da Labore Kosten, Durchsatzanforderungen und analytische Präzision ausbalancieren. Der zunehmende Einsatz von Hybridinstrumenten in der Biomarker-Entdeckung, der biopharmazeutischen Charakterisierung und in hochwertigen analytischen Workflows treibt das Segmentwachstum an.
- Zum Beispiel erreicht Thermo Fishers Orbitrap Eclipse Tribrid Massenspektrometer eine Auflösung von 1.000.000 (FWHM) bei m/z 200 und liefert eine Massengenauigkeit unter 1 ppm, was eine hochsichere Identifizierung in groß angelegten Proteomik-Studien ermöglicht.
Nach Anwendung:
Die Lebenswissenschaftliche Forschung stellt das dominierende Anwendungssegment dar und hält den höchsten Marktanteil, da die Massenspektrometrie für Studien in der Proteomik, Genomik und Metabolomik unverzichtbar wird. Die Arzneimittelentdeckung folgt dicht dahinter, angetrieben durch die zunehmende Akzeptanz in der Pharmakokinetik, der Verunreinigungsprofilierung und der Strukturerklärung. Die Segmente Umwelt- und Lebensmitteltests wachsen weiter, unterstützt durch strengere Vorschriften zu Rückständen und Verunreinigungen. Angewandte Industrien und klinische Diagnostik gewinnen an Dynamik, da massenspektrometriebasierte Tests in Geschwindigkeit und klinischer Bereitschaft voranschreiten. Der steigende Fokus auf Präzisionsmedizin und molekulare Charakterisierung beschleunigt die Nachfrage in Forschungs- und klinischen Ökosystemen weiter.
- Zum Beispiel ermöglicht Thermo Fishers Orbitrap Ascend System die Identifizierung von mehr als 8.000 menschlichen Proteinen in einem einzigen 24-Stunden-Lauf und unterstützt so die tiefgehende Proteomkartierung.
Nach Endverbraucher:
Pharmaunternehmen führen das Endverbrauchersegment an und tragen aufgrund erheblicher Investitionen in Qualitätskontrolle, Biologika-Analyse und regulierungsgetriebene Tests den größten Marktanteil bei. Biotechnologieunternehmen übernehmen zunehmend fortschrittliche MS-Systeme für die Charakterisierung komplexer Biomoleküle und unterstützen so die rasche Expansion des Segments. Forschungs- und akademische Institutionen bleiben wichtige Beitragsleister, angetrieben durch kontinuierliche Finanzierung für hochauflösende analytische Plattformen. Umwelt-, Lebensmittel- und Getränketests, forensische Labore und petrochemische Industrien zeigen eine konstante Aufnahme, da die Massenspektrometrie die Einhaltung globaler Sicherheits-, Reinheits- und Emissionsstandards ermöglicht. Die wachsende Abhängigkeit von hochpräzisen Instrumenten in regulierten Industrien stärkt die Nachfrage weiterhin.
Wichtige Wachstumsfaktoren
Steigende Akzeptanz in Proteomik, Metabolomik und Lebenswissenschaftlicher Forschung
Der zunehmende Fokus auf das molekulare Verständnis in der Proteomik und Metabolomik dient als wichtiger Wachstumstreiber für den Massenspektrometriemarkt. Fortgeschrittene Forschungslabore und akademische Institute investieren stark in hochauflösende MS-Systeme, um präzise Biomolekülidentifizierung, Analyse posttranslationaler Modifikationen und Pfadkartierung zu ermöglichen. Die pharmazeutische Forschung verlässt sich auf die Massenspektrometrie, um Proteinstrukturen zu analysieren, biologische Arzneimittelkandidaten zu charakterisieren und mikromolekulare Veränderungen zu erkennen, die traditionelle analytische Werkzeuge nicht erfassen können. Darüber hinaus hat der weltweite Anstieg chronischer und lebensstilbedingter Krankheiten die Nachfrage nach detaillierter Biomarkerforschung beschleunigt, bei der MS-Techniken eine zentrale Rolle spielen. Das Wachstum von Multi-Omics-Workflows, die Integration von MS mit Chromatographie und Automatisierung sowie die zunehmende Finanzierung für biomedizinische Innovationen treiben die Akzeptanz in hochwertigen Forschungsumgebungen weiter voran.
- Zum Beispiel ermöglicht der timsTOF Pro 2 von Bruker Akquisitionsgeschwindigkeiten von bis zu 200 Hz und identifiziert routinemäßig mehr als 7.000 menschliche Proteine in einem einzigen LC-MS-Lauf, was tiefgehende Proteomik-Workflows unterstützt.
Erweiterte Nutzung in regulierten Branchen, einschließlich Pharmazeutika und Umweltprüfung
Regulierte Branchen verlassen sich zunehmend auf die Massenspektrometrie für hochpräzise Tests, Reinheitsvalidierung und die Einhaltung globaler Sicherheitsstandards. In der Pharmaindustrie unterstützt die MS die Verunreinigungsprofilierung, Pharmakokinetik, Quantifizierung von Wirkstoffen und Charakterisierung von Biologika, was sie in der Arzneimittelentwicklung unverzichtbar macht. Umweltbehörden verwenden MS, um Pestizide, Schwermetalle, flüchtige organische Verbindungen und neu auftretende Schadstoffe bei extrem niedrigen Nachweisgrenzen zu erkennen. Der Lebensmittel- und Getränkesektor nutzt MS, um rückstandsfreie Produktion zu validieren und die Einhaltung internationaler Sicherheitsnormen zu gewährleisten. Da die Vorschriften weltweit strenger werden, sind die Branchen gezwungen, fortschrittliche MS-Tools für konsistente Genauigkeit, Rückverfolgbarkeit und Reproduzierbarkeit zu übernehmen. Diese durch Vorschriften getriebene Expansion bleibt ein starker Katalysator für anhaltendes Marktwachstum.
- Zum Beispiel erreicht das Xevo TQ-XS von Waters Nachweisgrenzen unter 0,1 fg für Steroidverunreinigungen und ermöglicht so eine Ultra-Spur-Verunreinigungsprofilierung in der pharmazeutischen Qualitätskontrolle.
Technologische Fortschritte zur Verbesserung von Genauigkeit, Geschwindigkeit und Workflow-Integration
Ständige Innovationen in Massenspektrometrie-Plattformen tragen erheblich zur Marktexpansion bei. Neue hybride MS-Systeme bieten verbesserte Massengenauigkeit, höhere Empfindlichkeit und verbesserte Fragmentierungsfähigkeiten, die komplexen analytischen Workflows gerecht werden. Automatisierung, KI-unterstützte Datenverarbeitung und cloudbasierte Integration reduzieren die manuelle Interpretation und beschleunigen den Durchsatz. Fortschritte in der Ionenmobilitätsspektrometrie, Echtzeit-Datenerfassung, mikrofluidischen Schnittstellen und kompakten Tischgeräten verbessern weiter die Zugänglichkeit und Leistung. Die Integration mit fortschrittlichen Chromatographiesystemen und das Aufkommen von Triple-Quadrupol- und Q-TOF-Instrumenten mit überlegener Geschwindigkeit verbessern die Nutzbarkeit in sowohl qualitativen als auch quantitativen Anwendungen. Diese technologischen Verbesserungen reduzieren die betriebliche Komplexität, erweitern den Anwendungsbereich und stärken die Rolle der MS in modernen analytischen Laboren.
Wichtige Trends & Chancen
Wachsender Trend zu klinischer Diagnostik und Anwendungen in der Präzisionsmedizin
Die klinische Diagnostik entwickelt sich zu einem der vielversprechendsten Wachstumsbereiche für den Massenspektrometriemarkt. Die steigende Nachfrage nach hochpräzisen, schnellen und quantitativen Tests in Immunoassays, therapeutischem Drug-Monitoring und dem Nachweis von Krankheitsbiomarkern treibt die Integration von MS in Krankenhauslabore voran. Fortschritte bei LC-MS/MS-Instrumenten haben klinische Workflows effizienter, automatisierter und konform mit regulatorischen Anforderungen gemacht. Der Aufstieg der Präzisionsmedizin—unterstützt durch genomische, proteomische und metabolomische Daten—schafft erhebliche Chancen für MS-basierte Assays. Da Gesundheitsdienstleister auf individualisierte Behandlungsstrategien umsteigen, bieten MS-Instrumente unvergleichliche Spezifität und Empfindlichkeit für komplexe Biomarker-Panels, was eine effektivere Krankheitsbewältigung und frühzeitige Erkennung ermöglicht.
- Zum Beispiel ermöglicht das Topaz™-System von SCIEX für klinische LC-MS/MS vollständig konforme IVD-Workflows und erreicht die Detektion von Tacrolimus bei Konzentrationen von nur 0,4 ng/mL, was eine ultrasensitive Überwachung von Immunsuppressiva unterstützt.
Erweiterung der MS-basierten Umwelt- und Lebensmittelsicherheitsüberwachung
Wachsende Bedenken über chemische Kontamination, Lebensmittelverfälschung und neu auftretende Schadstoffe bieten erhebliche Chancen für die Einführung der Massenspektrometrie. Regierungen fordern zunehmend extrem niedrige Nachweisgrenzen, um Pestizide, Mikroplastik, PFAS und industrielle Rückstände in Wasser, Boden und verpackten Lebensmitteln zu überwachen. Hochauflösende MS bietet die unvergleichliche Fähigkeit, Spurenkontaminanten und unbekannte Verbindungen zu erkennen. Die globale Bewegung hin zu Nachhaltigkeit und öffentlicher Gesundheitssicherheit drängt die Industrie weiterhin dazu, MS-basierte Tests als Standardanalyseverfahren zu übernehmen. Dieser Trend fördert die Nachfrage nach tragbaren MS-Geräten, automatisierter Probenvorbereitung und workflow-optimierten Instrumenten, die für routinemäßige Umwelt- und Lebensmittellabore maßgeschneidert sind.
- Zum Beispiel ermöglicht der Orbitrap Exploris 120 von Thermo Fisher die PFAS-Detektion in Trinkwasser bis zu 0,5 ng/L gemäß EPA-Methode 537.1, was die Ultra-Spurenerkennung persistenter Kontaminanten erlaubt.
Zunehmende Integration von Automatisierung, KI und Cloud-basierten Datensystemen
Eine bedeutende aufkommende Chance liegt in der Integration von KI-gesteuerten Analysen, automatisierter Probenhandhabung und Cloud-basierten Plattformen in Massenspektrometrie-Workflows. Labore stehen vor der Herausforderung, große Mengen komplexer Spektraldaten zu verwalten, was die Einführung von KI-Tools fördert, die die Spitzenidentifikation, Fehlererkennung und prädiktive Qualitätsbewertungen verbessern. Cloud-Plattformen ermöglichen die Echtzeit-Datenfreigabe, Fernüberwachung von Instrumenten und kollaborative Forschung. Automatisierungslösungen—wie robotergestütztes Probenladen und integrierte Software-Pipelines—reduzieren manuelle Fehler und erhöhen den Durchsatz. Diese Innovationen helfen Laboren, die Effizienz zu optimieren, die Reproduzierbarkeit zu verbessern und den Anforderungen an hochvolumige Tests in Forschungs- und kommerziellen Umgebungen gerecht zu werden.
Hauptherausforderungen
Hohe Instrumentenkosten und betriebliche Komplexität
Eine der größten Herausforderungen, die die Einführung der Massenspektrometrie einschränken, sind die hohen Anschaffungskosten fortschrittlicher Instrumente, die oft erhebliche Investitionen von Laboren erfordern, insbesondere in Entwicklungsländern. Neben der anfänglichen Anschaffung erhöhen Betriebskosten—einschließlich Wartung, Verbrauchsmaterialien, Kalibrierung und spezialisierter Schulungen—die finanzielle Belastung. Die Komplexität von MS-Instrumenten erfordert geschultes Personal für den Betrieb, die Dateninterpretation und die Fehlersuche, was in vielen Märkten zu Kompetenzlücken führt. Während Tischgeräte und kostenoptimierte Modelle aufkommen, bleiben High-End-Systeme, die für Forschung und regulierte Anwendungen erforderlich sind, teuer und behindern die weit verbreitete Zugänglichkeit.
Herausforderungen im Datenmanagement und Standardisierungsbeschränkungen
Die Massenspektrometrie erzeugt große Mengen hochkomplexer Daten, was die Analyse, Speicherung und Interpretation zu einer erheblichen Herausforderung macht. Das Fehlen einer globalen Standardisierung in analytischen Methoden, Berichtsformaten und Workflow-Validierung erschwert zusätzlich die Vergleichbarkeit zwischen Laboren. In klinischen und regulatorischen Umgebungen behindern inkonsistente Protokolle und begrenzte Interoperabilität zwischen Instrumentenplattformen die nahtlose Einführung. Datenüberlastung, lange Verarbeitungszeiten und Schwierigkeiten bei der Identifizierung unbekannter Verbindungen können die Entscheidungsfindung verzögern und die Effizienz verringern. Obwohl KI und Automatisierung Unterstützung bieten, bleibt der Bedarf an verbesserter Datenharmonisierung, einheitlichen Datenbanken und standardisierten Qualitätsrahmen ein kritisches Hindernis für eine breitere Einführung.
Regionale Analyse
Nordamerika
Nordamerika hält den größten Anteil am Massenspektrometriemarkt, mit etwa 38% aufgrund starker Investitionen in Proteomik, biopharmazeutische Forschung und klinische Diagnostik. Die USA führen die Einführung an, unterstützt durch eine fortschrittliche Gesundheitsinfrastruktur, hohe F&E-Ausgaben und die Präsenz großer Instrumentenhersteller. Der regulatorische Schwerpunkt auf Arzneimittelqualität, Umweltüberwachung und Lebensmittelsicherheit treibt die Nachfrage nach hochpräzisen MS-Systemen weiter an. Steigende Finanzierung für Genomik- und Präzisionsmedizinprogramme stärkt das regionale Wachstum, während akademische Institutionen weiterhin Multi-Omik-Forschungsinitiativen ausbauen, was Nordamerikas dominante Marktposition festigt.
Europa
Europa repräsentiert etwa 29% des globalen Massenspektrometriemarktes, angetrieben durch robuste Einführung in der Pharmaindustrie, Lebensmittelsicherheitstests und Umweltüberwachung. Länder wie Deutschland, das Vereinigte Königreich und Frankreich führen den Verbrauch aufgrund starker Biotechnologie-Cluster und strenger regulatorischer Rahmenbedingungen an. Der Fokus der Region auf Kontaminantenerkennung, chemische Sicherheitskonformität und fortschrittliche klinische Diagnostik unterstützt die konstante Nachfrage nach hybriden und hochauflösenden MS-Systemen. EU-finanzierte Forschungsprogramme und Kooperationen zwischen akademischen und industriellen Laboratorien beschleunigen die Technologieeinführung weiter. Europas ausgereiftes analytisches Testökosystem festigt seine Position als wichtiger globaler Marktbeitragender.
Asien-Pazifik
Asien-Pazifik ist die am schnellsten wachsende Region und hält etwa 23% des Marktes, unterstützt durch die rasche Expansion in der pharmazeutischen Herstellung, klinischen Diagnostik und Lebensqualitätsprüfung. China, Japan, Südkorea und Indien investieren zunehmend in fortschrittliche analytische Instrumentierung, um die Arzneimittelentwicklungskapazitäten zu stärken und internationalen Sicherheitsstandards zu entsprechen. Wachsende Proteomik- und Metabolomikforschung, steigende Gesundheitsausgaben und staatlich unterstützte Initiativen in der Biotechnologie treiben die MS-Einführung erheblich an. Die große Bevölkerung der Region und die Belastung durch chronische Krankheiten steigern ebenfalls die Nachfrage nach hochpräzisen diagnostischen Anwendungen und positionieren Asien-Pazifik als wichtigen Wachstumsmotor für den globalen Markt.
Lateinamerika
Lateinamerika macht etwa 6% des Massenspektrometriemarktes aus, mit wachsender Einführung in der pharmazeutischen Qualitätskontrolle, Umweltüberwachung und Lebensmittelschadstoffprüfung. Brasilien und Mexiko führen die regionale Nachfrage an, bedingt durch die expandierende pharmazeutische Produktion und den Bedarf an fortschrittlichen analytischen Techniken zur Einhaltung von Vorschriften. Steigendes Bewusstsein für Lebensmittelsicherheitsstandards und Umweltüberwachung ermutigt Labore, auf moderne MS-Plattformen aufzurüsten. Obwohl Budgetbeschränkungen die großflächige Einführung einschränken, stärkt die staatliche Investition in die öffentliche Gesundheit und Forschungsinfrastruktur weiterhin die Marktdurchdringung und verbessert allmählich den Zugang zu Hochleistungs-MS-Instrumenten in der gesamten Region.
Naher Osten & Afrika
Die Region Naher Osten & Afrika hält etwa 4% des Marktes, mit Wachstum getrieben durch Investitionen in die Modernisierung des Gesundheitswesens, petrochemische Analysen und Umweltprüfungen. Länder wie Saudi-Arabien, die VAE und Südafrika verbessern ihre Laborkapazitäten, um internationalen analytischen Standards zu entsprechen. Die expandierende pharmazeutische Herstellung und die steigende Nachfrage nach genauen diagnostischen Tests unterstützen den erhöhten MS-Einsatz. Während die Einführung im Vergleich zu reifen Märkten langsamer bleibt, fördern verbesserte Finanzierungen für klinische Forschung, Wasserqualitätsprüfungen und industrielle Sicherheit ein stetiges Wachstum. Der regionale Fokus auf technologische Modernisierung schafft weiterhin Möglichkeiten für hochpräzise MS-Systeme.
Marktsegmentierungen:
Nach Technologie
- Hybride Massenspektrometrie
- Triple-Quadrupol (Tandem)
- Quadrupol-Flugzeit (Q-TOF)
- Fourier-Transformations-Massenspektrometrie (FTMS)
- Einzelne Massenspektrometrie
- Ionenfalle
- Quadrupol
- Flugzeit (TOF)
Nach Anwendung
- Lebenswissenschaftliche Forschung
- Arzneimittelentdeckung
- Umwelttests
- Lebensmitteltests
- Angewandte Industrien
- Klinische Diagnostik
Nach Endverbraucher
- Pharmazeutisch
- Biotechnologie
- Forschung & Akademiker
- Umwelttestindustrie
- Lebensmittel- & Getränketests
- Forensik
- Petrochemie
Nach Geographie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Massenspektrometriemarktes ist durch starke Innovation, technologische Differenzierung und strategische Expansion führender globaler Hersteller gekennzeichnet. Große Akteure wie Thermo Fisher Scientific, Agilent Technologies, Bruker Corporation, Waters Corporation, Shimadzu Corporation und PerkinElmer dominieren den Markt durch umfangreiche Portfolios, die hybride MS, LC-MS/MS, Q-TOF, FTMS und Tischgeräte umfassen. Diese Unternehmen investieren stark in F&E, um Auflösung, Durchsatz und Automatisierung zu verbessern, während sie KI-gesteuerte Analysen und Cloud-Konnektivität integrieren, um Arbeitsabläufe zu optimieren. Strategische Partnerschaften mit Pharmaunternehmen, klinischen Laboren und akademischen Forschungseinrichtungen stärken die Marktdurchdringung weiter. Darüber hinaus konzentrieren sich Unternehmen auf die Erweiterung von Verbrauchsmaterialien, Software und Dienstleistungen, um wiederkehrende Einnahmequellen zu sichern. Der Wettbewerb intensiviert sich, da aufstrebende Akteure kompakte, kosteneffiziente Systeme einführen, die auf Routinetests und dezentrale Labore abzielen. Insgesamt definieren kontinuierliche Innovation, regulierungsgetriebene Nachfrage und Expansion in die klinische Diagnostik die sich entwickelnde Wettbewerbsdynamik des Massenspektrometriemarktes.
Analyse der Hauptakteure
- LECO Corporation
- JEOL Ltd.
- Agilent Technologies, Inc.
- Shimadzu Corporation
- Bruker Corporation
- PerkinElmer, Inc.
- Waters Corporation
- Thermo Fisher Scientific Inc.
- SCIEX (eine Abteilung der Danaher Corporation)
- AB Sciex Pte. Ltd.
Jüngste Entwicklungen
- Im August 2025 kündigte Shimadzu Corporation die Veröffentlichung des LCMS-8065XE Triple-Quadrupol-Massenspektrometers mit verbesserter Empfindlichkeit, Effizienz und Nachhaltigkeitsmerkmalen an.
- Im Juni 2024 stellte Agilent Technologies, Inc. auf der 72. ASMS-Konferenz zwei neue Instrumente vor: das 7010D Triple-Quadrupol-GC/MS für Lebensmittel- und Umweltanalysen sowie die ExD-Zelle in Kombination mit dem 6545XT AdvanceBio LC/Q-TOF für die Biopharma-Forschung.
- Im Mai 2024 kündigte LECO Corporation die Teilnahme an der ASMS 2024 an und präsentierte sein neues BenchTop-Massenspektrometer Pegasus BTX, ein GC-TOFMS-Instrument der nächsten Generation.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Technologie, Anwendung, Endbenutzer und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt für Massenspektrometrie wird sich durch hochauflösende Hybridsysteme weiterentwickeln, die komplexe Multi-Omics-Forschung unterstützen.
- Die klinische Einführung von MS-basierten Tests wird sich beschleunigen, da Gesundheitssysteme auf präzise Diagnostik umstellen.
- Die Integration von KI und maschinellem Lernen wird die Dateninterpretation vereinfachen und die Analysezeit in Hochvolumenlaboren verkürzen.
- Automatisierung und Robotik werden den Durchsatz erhöhen und vollständig integrierte MS-Workflows in pharmazeutischen und Forschungseinrichtungen ermöglichen.
- Tragbare und Tisch-MS-Instrumente werden für Vor-Ort-Umwelt-, Forensik- und Lebensmitteltests an Bedeutung gewinnen.
- Die Nachfrage nach MS in der Charakterisierung von Biologika und Gentherapien wird steigen, da sich fortschrittliche Therapeutika weltweit ausbreiten.
- Regulatorische Anforderungen an die Überwachung von Verunreinigungen werden den verstärkten Einsatz von MS in der Lebensmittel-, Wasser- und Umweltprüfung vorantreiben.
- Cloud-verbundene MS-Systeme werden den Fernzugriff auf Daten, kollaborative Forschung und zentralisierte Qualitätskontrolle unterstützen.
- Wachsende Investitionen in Proteomik und Metabolomik werden die forschungsgetriebene MS-Adoption weiter stärken.
- Schwellenmärkte werden sich schnell ausdehnen, da die Modernisierung der Labore und die analytische Fähigkeit in Asien und Lateinamerika verbessert werden.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für die Massenspektrometrie und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Massenspektrometrie voraussichtlich zwischen 2025 und 2032 wachsen?
Was sind die wichtigsten Anwendungen der Massenspektrometrie?
Was sind die Hauptkomponenten eines Massenspektrometers?
Was sind die spezifischen Formen von Massenspektrometrie-Techniken?
Was sind die Faktoren, die das Wachstum des Marktes für Massenspektrometrie antreiben?
Welche Herausforderungen hat der Markt für Massenspektrometrie?
Was sind die wichtigen Trends im Bereich der Massenspektrometrie?
Was sind die regulatorischen Überlegungen für Massenspektrometrie-Instrumente?
Was sind die zukünftigen Perspektiven des Marktes für Massenspektrometrie?
Wer sind die führenden Unternehmen im Markt für Massenspektrometrie?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Massenspektrometriemarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Massenspektrometriemarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 8 billion → 2032: USD 14.06 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Massenspektrometriemarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Massenspektrometriemarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Massenspektrometriemarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Massenspektrometriemarkt Market Drivers
- 3.3 Massenspektrometriemarkt Market Restraints & Challenges
- 3.4 Massenspektrometriemarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Massenspektrometriemarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Massenspektrometriemarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Massenspektrometriemarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Massenspektrometriemarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Massenspektrometriemarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Massenspektrometriemarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Massenspektrometriemarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Massenspektrometriemarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Massenspektrometriemarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Massenspektrometriemarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Massenspektrometriemarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Massenspektrometriemarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Massenspektrometriemarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Massenspektrometriemarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Massenspektrometriemarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Massenspektrometriemarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Massenspektrometriemarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Massenspektrometriemarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Massenspektrometriemarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
