
Marktübersicht
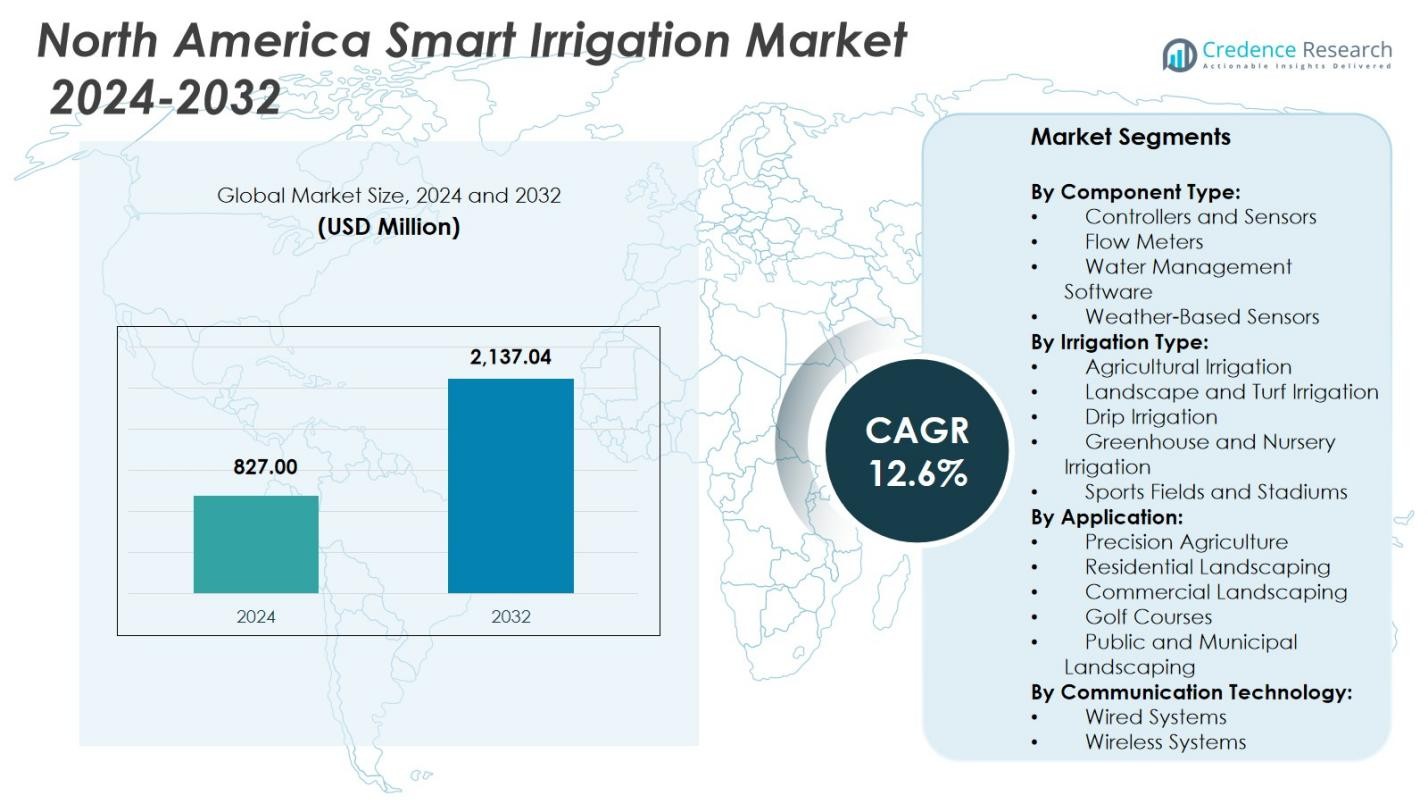
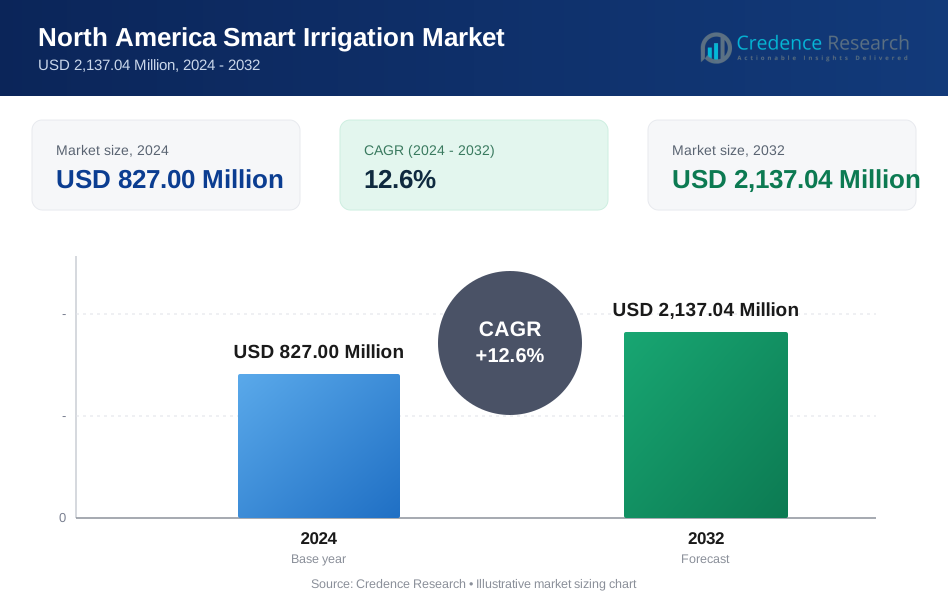
Der Markt für intelligente Bewässerung in Nordamerika wurde im Jahr 2024 mit 827,00 Millionen USD bewertet und wird voraussichtlich bis 2032 2.137,04 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 12,6 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für intelligente Bewässerung in Nordamerika 2024 | 827,00 Millionen USD |
| Markt für intelligente Bewässerung in Nordamerika, CAGR | 12,6% |
| Marktgröße für intelligente Bewässerung in Nordamerika 2032 | 2.137,04 Millionen USD |
Der Markt für intelligente Bewässerung in Nordamerika umfasst führende Akteure wie Galcon, The Toro Company, Banyan Water, Inc., Rain Bird Corporation, NETAFIM, Weathermatic, Orbit Irrigation Products LLC, Rachio Inc., HUNTER INDUSTRIES und HydroPoint, die Innovationen durch fortschrittliche Steuerungen, cloudbasierte Plattformen und sensorintegrierte Bewässerungssysteme vorantreiben. Diese Unternehmen konzentrieren sich auf die Verbesserung der Wassereffizienz, Automatisierung und Echtzeitüberwachung in der Landwirtschaft, in Wohnlandschaften und in kommerziellen Grünflächen. Die Vereinigten Staaten führten den Markt mit einem Anteil von 71,4 % im Jahr 2024 an, angetrieben durch die starke Einführung von Präzisionslandwirtschaftstechnologien, Dürremanagement-Initiativen und die Ausweitung von Smart-City-Landschaftsprogrammen, gefolgt von Kanada und Mexiko mit wachsender Implementierung auf Farmen und in städtischen Landschaften.
Markteinblicke
- Der nordamerikanische Markt für intelligente Bewässerung wurde 2024 auf 827,00 Millionen USD geschätzt und soll bis 2032 mit einer CAGR von 12,6 % wachsen.
- Starke Markttreiber sind die zunehmende Einführung der Präzisionslandwirtschaft, die Erweiterung automatisierter Bewässerungssteuerungen und Sensoren sowie der zunehmende kommunale Fokus auf Wasserschutzprogramme.
- Wichtige Markttrends heben die schnelle Integration von IoT, KI-gesteuerten Analysen, wetterbasierter Automatisierung und die zunehmende Einführung von Tropfbewässerungs- und Bodenfeuchtigkeitsüberwachungstechnologien auf Farmen und Landschaften hervor.
- Führende Akteure wie Galcon, The Toro Company, Rain Bird Corporation, NETAFIM und HydroPoint stärken das Branchenwachstum durch Produktinnovationen, digitale Bewässerungsplattformen und strategische Partnerschaften in der Landwirtschaft und im gewerblichen Landschaftsbau.
- Die Vereinigten Staaten dominierten den Markt mit einem Anteil von 4 %, unterstützt durch den hohen Einsatz von intelligenten Steuerungen und Präzisionslandwirtschaftswerkzeugen, während Steuerungen und Sensoren die Segmentleistung mit einem Anteil von 41,2 % anführten, gefolgt von Kanada und Mexiko, die eine zunehmende Einführung in der Gewächshauslandwirtschaft und im städtischen Grünflächenmanagement zeigen.
 Marktsegmentierungsanalyse:
Nach Komponententyp
Steuerungen und Sensoren dominierten den nordamerikanischen Markt für intelligente Bewässerung mit einem Anteil von 41,2 % im Jahr 2024, angetrieben durch die weit verbreitete Einführung automatisierter Zeitpläne, Bodenfeuchtemessung und Echtzeitanpassungen in der Landwirtschaft und im Landschaftsbau. Ihre Integration mit wetterbasierten Eingaben, IoT-Plattformen und drahtloser Kommunikation verbessert die Bewässerungsgenauigkeit und reduziert manuelle Eingriffe, was sie zur bevorzugten Wahl bei Farmen, Golfplätzen und kommunalen Landschaften macht. Wasserverwaltung-Software und wetterbasierte Sensoren wachsen ebenfalls stetig, da datengesteuerte Bewässerung an Bedeutung gewinnt, während Durchflussmesser die Effizienzüberwachung auf Systemebene und die Leckerkennung in stark genutzten Bewässerungsnetzen unterstützen.
- Zum Beispiel integriert Rain Birds ET Manager Wetterdaten mit Sensoreingaben, um die Bewässerungszeit zu optimieren und Wasserabfall auf Golfplätzen zu reduzieren.
Nach Bewässerungstyp
Die landwirtschaftliche Bewässerung hielt die führende Position mit einem Anteil von 38,5 % im Jahr 2024, unterstützt durch den schnellen Übergang zu präzisem Wassermanagement auf großen Ackerflächen in den USA und Kanada. Landwirte setzen zunehmend sensorbasierte und wetterabhängige Bewässerungssysteme ein, um Wasserverluste zu reduzieren, Ernteerträge zu verbessern und Nachhaltigkeitsvorgaben zu erfüllen. Die Landschafts- und Rasenbewässerung expandiert weiterhin mit starker Akzeptanz in städtischen Grünflächen, während Tropfbewässerung und Gewächshausbewässerung aufgrund von Effizienzvorteilen an Dynamik gewinnen. Sportplätze und Stadien zeigen ebenfalls eine steigende Nutzung, um die Rasenqualität unter schwankenden klimatischen Bedingungen zu erhalten.
- Zum Beispiel setzt CropX KI-gesteuerte Sensoren ein, die Bodenfeuchtigkeit, Wettervorhersagen und Erntezyklen analysieren, um die Bewässerungsplanung zu automatisieren.
Nach Anwendung
Präzisionslandwirtschaft hat sich als die dominierende Anwendung mit einem Anteil von 36,7 % im Jahr 2024 herauskristallisiert, angetrieben durch den wachsenden Bedarf an Echtzeit-Überwachung von Ernten, optimierter Ressourcennutzung und automatisierter Bewässerungssteuerung in hochwertigen Anbaugebieten. Produzenten verlassen sich zunehmend auf IoT-Sensoren, Satellitenbilder, Bodenfeuchtigkeitsmessungen und Wetteranalysen, um gezielte Bewässerungsstrategien umzusetzen, die die Produktivität steigern und Betriebskosten senken. Die Segmente Wohn- und Gewerbelandschaft wachsen stetig aufgrund von Wasserschutzvorschriften, während Golfplätze und öffentliche Landschaftsgestaltung zunehmend intelligente Bewässerungssysteme einsetzen, um die Landschaftsqualität unter verschärften städtischen Wasserverbrauchsrichtlinien zu erhalten.
Wichtige Wachstumsfaktoren
Ausweitung der Präzisionslandwirtschaftspraktiken
Die Präzisionslandwirtschaft treibt den nordamerikanischen Markt für intelligente Bewässerung erheblich voran, da Landwirte zunehmend IoT-fähige Sensoren, wetterbasierte Steuerungen und Bodenfeuchtigkeitsüberwachungstools einsetzen. Diese Systeme helfen, den Wasserverbrauch zu optimieren, die Ernteerträge zu steigern und die Betriebskosten in großen landwirtschaftlichen Gebieten zu senken. Regierungsprogramme zur Förderung des Wasserschutzes beschleunigen die Einführung weiter, während fortschrittliche Analysen gezielte Bewässerungsentscheidungen unterstützen. Die Integration von Automatisierung und Fernüberwachung stärkt die Produktivität der Landwirtschaft und macht Präzisionsbewässerung zu einer wesentlichen Investition für moderne landwirtschaftliche Betriebe.
- Zum Beispiel nutzt John Deere's Field Connect Bodenfeuchtigkeitssensoren, um Echtzeit-Bewässerungsdaten bereitzustellen, die Landwirten helfen, Wasser zu sparen und die Effizienz zu steigern.
Modernisierung der städtischen Landschaftsgestaltung und Wasserschutzauflagen
Städtische Regionen in den USA und Kanada stehen unter steigendem Druck, den Wasserverbrauch in Wohn-, Gemeinde- und Gewerbelandschaften zu reduzieren. Intelligente Bewässerungssysteme unterstützen automatisierte Zeitpläne und Echtzeit-Wasseranpassungen, die Städten helfen, die Schutzvorschriften einzuhalten. Die Einführung wächst schnell in öffentlichen Parks, Smart-City-Projekten, Golfplätzen und Gewerbekomplexen, die Nachhaltigkeitszertifizierungen anstreben. Die Nachfrage nach effizienten Bewässerungstechnologien intensiviert sich aufgrund steigender Wassergebühren und wachsender ESG-getriebener Landschaftsgestaltungsinitiativen.
- Zum Beispiel optimieren Calsense intelligente Bewässerungssysteme, die in US-Städten für Parks und öffentliche Räume eingesetzt werden, die Bewässerung, um den Wasserverbrauch zu senken und gleichzeitig Grünflächen effizient zu erhalten. Diese Systeme integrieren Echtzeitdaten für präzise Steuerung und unterstützen die kommunalen Nachhaltigkeitsziele in städtischen Umgebungen.
Technologische Fortschritte in vernetzten Bewässerungssystemen
Schnelle Fortschritte in der drahtlosen Kommunikation, Cloud-Plattformen, KI-basierten Vorhersagemodellen und mobilfähigen Bewässerungssteuerungen unterstützen das Marktwachstum stark. Integrierte Systeme bieten Fernüberwachung, Leckerkennung und vorausschauende Bewässerung basierend auf Wetteranalysen, was die Entscheidungsgenauigkeit verbessert. Hersteller integrieren zunehmend maschinelles Lernen, um den Pflanzenbedarf vorherzusehen und Überbewässerung zu verhindern. Der Übergang zu vollständig vernetzten Ökosystemen verbessert die Systemzuverlässigkeit, reduziert Wasserverluste und stärkt die Akzeptanz in landwirtschaftlichen und städtischen Landschaftsgestaltungsumgebungen.
Wichtige Trends & Chancen
Wachsende Integration von IoT, KI und prädiktiver Analytik
IoT-Geräte, Bodensensoren und KI-gesteuerte Prognosetools werden zentral für die Entscheidungsfindung in der Bewässerung. Prädiktive Analytik hilft Nutzern, Bewässerungsmuster basierend auf Echtzeit-Wetterbedingungen, Bodeneigenschaften und Pflanzenanforderungen anzupassen. Dieser Trend schafft starke Chancen für Software-as-a-Service-Bewässerungsplattformen, die Fernsteuerung und automatisierte Planung bieten. Mit zunehmender Klimavariabilität wächst die Nachfrage nach intelligenten, selbstlernenden Bewässerungssystemen auf Farmen, Golfplätzen und kommunalen Grünflächen.
- Zum Beispiel prognostizieren KI-Modelle in den Bewässerungsplanungstools von Vassar Labs den Wasserbedarf, indem sie Wettervorhersagen und Daten zur Pflanzengesundheit analysieren. Das System plant die Bewässerung proaktiv, um Über- oder Unterbewässerung bei klimatischen Schwankungen zu vermeiden.
Steigende Akzeptanz nachhaltiger und wassereffizienter Bewässerungslösungen
Nachhaltigkeitsziele in der Landwirtschaft und Landschaftsgestaltung beschleunigen den Wandel hin zu effizienten Bewässerungstechnologien. Wassereffiziente Systeme wie Tropfbewässerung, wetterbasierte Steuerungen und Durchflussüberwachungsgeräte gewinnen an Bedeutung, da Organisationen ihren ökologischen Fußabdruck reduzieren wollen. Bundes- und staatliche Anreize zur Wassereinsparung schaffen günstige Marktchancen. Unternehmen und Kommunen setzen zunehmend auf intelligente Bewässerung, um regulatorische Anforderungen zu erfüllen, grüne Zertifizierungen zu erreichen und langfristige Bewässerungskosten durch reduzierten Wasserverbrauch zu optimieren.
- Zum Beispiel verwendet CropX Bodensensoren und Datenanalysen zur Echtzeitoptimierung der Bewässerung bei verschiedenen Kulturen. Dieser Ansatz führt zu über 40% Wassereinsparung und steigert die Erträge um etwa 10%.
Wichtige Herausforderungen
Hohe anfängliche Installations- und Integrationskosten
Trotz der starken Vorteile bleiben die anfänglichen Kosten für die Einführung intelligenter Bewässerungssysteme ein zentrales Hindernis, insbesondere für kleine Betriebe und private Nutzer. Steuerungen, Sensoren und cloudbasierte Plattformen erfordern erhebliche Investitionen, während die Integration dieser Systeme in bestehende Bewässerungsinfrastrukturen technische Komplexität hinzufügt. Begrenztes Bewusstsein für langfristige Kosteneinsparungen verlangsamt die Einführung weiter. Budgetbeschränkungen in kommunalen Landschaftsprogrammen behindern ebenfalls eine breitere Umsetzung, insbesondere in Regionen mit begrenzter Finanzierung für die Modernisierung der Infrastruktur.
Begrenzte Konnektivität und technische Kompetenzlücken in ländlichen Gebieten
Viele ländliche Agrarregionen haben mit Konnektivitätsproblemen zu kämpfen, die die Nutzung von cloudbasierten und IoT-fähigen Bewässerungstools einschränken. Schwache Mobilfunknetze und begrenzte Breitbandverfügbarkeit mindern die Leistung von Echtzeitüberwachungssystemen. Darüber hinaus fehlt den Nutzern oft die technische Expertise, um fortschrittliche Plattformen zu bedienen, Sensordaten zu analysieren oder Systemstörungen zu beheben. Diese Kompetenzlücke erhöht die Abhängigkeit von Dienstleistern und verlangsamt die weit verbreitete Einführung in abgelegenen landwirtschaftlichen Gemeinschaften.
Regionale Analyse
Vereinigte Staaten
Die Vereinigten Staaten dominierten den Smart-Bewässerungsmarkt in Nordamerika mit einem Anteil von 71,4 % im Jahr 2024, angetrieben durch eine starke Akzeptanz in der Präzisionslandwirtschaft, kommerziellen Landschaftsgestaltung, Golfplätzen und kommunalen Grünflächen. Das Land profitiert von einer fortschrittlichen IoT-Infrastruktur, unterstützenden Wasserschutzvorschriften und dem weit verbreiteten Einsatz von automatisierten Steuerungen und Bodenfeuchtesensoren. Staaten wie Kalifornien, Texas und Arizona führen die Einführung aufgrund schwerer Dürrebedingungen und strenger Wasserverbrauchsrichtlinien an. Die zunehmende Integration von KI-gestützten Bewässerungsplattformen und Programmen zur Landschaftsgestaltung in Smart Cities stärkt weiterhin die Führungsrolle der USA, unterstützt durch bedeutende Investitionen von Anbietern landwirtschaftlicher Technologien und städtischen Nachhaltigkeitsinitiativen.
Kanada
Kanada machte einen Anteil von 21,8 % im Jahr 2024 aus, unterstützt durch die steigende Akzeptanz von Smart-Bewässerungssystemen in der hochwertigen Landwirtschaft, Gewächshausproduktion und öffentlichen Landschaftsgestaltung. Das Land erlebt eine wachsende Nachfrage nach wassereffizienten Lösungen, da die Klimavariabilität zunimmt, insbesondere in Provinzen wie Alberta, Ontario und British Columbia. Kanadische Farmen setzen zunehmend wetterbasierte Steuerungen, fortschrittliche Tropfbewässerung und sensorbasierte Überwachung ein, um die Widerstandsfähigkeit der Pflanzen zu verbessern und den Wasserverbrauch zu optimieren. Regierungsanreize zur Förderung nachhaltiger Landwirtschaft und kommunaler Grünflächenverwaltung stimulieren die Marktexpansion weiter. Die fortgesetzte Integration von vernetzten Bewässerungsplattformen und winterfesten Technologien stärkt Kanadas Rolle auf dem regionalen Markt.
Mexiko
Mexiko hielt einen Anteil von 6,8 % im Jahr 2024, unterstützt durch die wachsende Nachfrage nach modernen Bewässerungslösungen in landwirtschaftlich geprägten Regionen, die mit chronischem Wassermangel konfrontiert sind. Die Akzeptanz wächst schnell auf Obst-, Gemüse- und exportorientierten Anbaufarmen, die auf präzises Wassermanagement angewiesen sind, um die Ertragsqualität zu erhalten und betriebliche Verluste zu reduzieren. Tropfbewässerung und sensorbasierte Systeme gewinnen an Bedeutung, da Landwirte unter steigendem Wasserkostendruck Effizienz priorisieren. Regierungsprogramme zur Förderung der Bewässerungsmodernisierung, insbesondere in den trockenen nördlichen Bundesstaaten, unterstützen den Übergang zur Smart-Bewässerung. Das zunehmende Interesse von kommerziellen Landschaftsgestaltern, Hotels und Resorts trägt weiter zur aufstrebenden Präsenz Mexikos auf dem regionalen Markt bei.
Marktsegmentierungen:
Nach Komponententyp:
- Steuerungen und Sensoren
- Durchflussmesser
- Wassermanagement-Software
- Wetterbasierte Sensoren
Nach Bewässerungstyp:
- Landwirtschaftliche Bewässerung
- Landschafts- und Rasenbewässerung
- Tropfbewässerung
- Gewächshaus- und Baumschulbewässerung
- Sportplätze und Stadien
Nach Anwendung:
- Präzisionslandwirtschaft
- Private Landschaftsgestaltung
- Kommerzielle Landschaftsgestaltung
- Golfplätze
- Öffentliche und kommunale Landschaftsgestaltung
Nach Kommunikationstechnologie:
- Kabelgebundene Systeme
- Drahtlose Systeme
Nach Geographie
- Vereinigte Staaten
- Kanada
- Mexiko
Wettbewerbslandschaft
Die Wettbewerbslandschaft im nordamerikanischen Markt für intelligente Bewässerung umfasst wichtige Akteure wie Galcon, The Toro Company, Banyan Water, Inc., Rain Bird Corporation, NETAFIM, Weathermatic, Orbit Irrigation Products LLC, Rachio Inc., HUNTER INDUSTRIES und HydroPoint. Diese Unternehmen erweitern aktiv ihre Portfolios durch fortschrittliche Steuerungen, KI-gestützte Planungsplattformen, cloudbasierte Wassermanagement-Software und sensorintegrierte Bewässerungslösungen für landwirtschaftliche, private und gewerbliche Anwendungen. Anbieter setzen auf Innovationen in wetterbasierter Automatisierung, Durchflussüberwachung und prädiktiver Analytik, um die Wassereffizienz und Systemzuverlässigkeit zu verbessern. Strategische Partnerschaften mit Gemeinden, Landschaftsbauunternehmen und Agritech-Integratoren stärken die Marktdurchdringung, während Investitionen in mobile Apps und vernetzte IoT-Ökosysteme die Benutzerzugänglichkeit verbessern. Hersteller konzentrieren sich auch auf die Einhaltung von Vorschriften, nachhaltigkeitsorientiertes Produktdesign und dürreresistente Bewässerungstechnologien, um sich an die sich entwickelnden Wasserverbrauchsrichtlinien in den USA, Kanada und Mexiko anzupassen. Insgesamt prägen verstärkte F&E-Initiativen und digitale Integration weiterhin ein hochdynamisches Wettbewerbsumfeld.
Analyse der Hauptakteure
- Galcon
- The Toro Company
- Banyan Water, Inc.
- Rain Bird Corporation
- NETAFIM
- Weathermatic
- Orbit Irrigation Products LLC
- Rachio Inc.
- HUNTER INDUSTRIES
- HydroPoint
Neueste Entwicklungen
- Im Oktober 2025 erwarb die Rain Bird Corporation Rachio, Inc. und erweiterte damit ihren Einflussbereich in intelligenten, nachhaltigen Bewässerungslösungen.
- Im Jahr 2023 führte NETAFIM eine neue Linie von intelligenten Tröpfchenbewässerungssystemen ein, die mit IoT-Sensoren und cloudbasierten Analysen ausgestattet sind, um die Echtzeitüberwachung der Bodenfeuchtigkeit und das präzise Wassermanagement zu unterstützen.
- Im Jahr 2022 ging das Unternehmen HydroPoint eine Partnerschaft mit Aliaxis ein, um integrierte intelligente Bewässerungs- und Leck-/Durchflussüberwachungslösungen für die Bewässerung von Gebäuden und das Landschaftswassermanagement anzubieten.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Komponententyp, Bewässerungstyp, Anwendung, Kommunikationstechnologie und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Einführung von KI-gestützter Bewässerungsplanung wird zunehmen, da landwirtschaftliche Betriebe und Landschaften datengesteuerte Wasserbewirtschaftung priorisieren.
- Die Integration von IoT-Sensoren, Cloud-Plattformen und mobilen Steuerungen wird sich über Wohn-, Gewerbe- und kommunale Anwendungen hinweg ausweiten.
- Herausforderungen durch Wasserknappheit und strengere Vorschriften zur Ressourcenschonung werden die Nachfrage nach automatisierten und effizienten Bewässerungssystemen beschleunigen.
- Das Wachstum in der Präzisionslandwirtschaft wird die Nutzung von Bodenfeuchtesensoren, wetterbasierten Steuerungen und prädiktiven Analysen fördern.
- Die Entwicklung von Smart Cities wird starke Chancen für vernetzte Bewässerungsnetze in öffentlichen Parks und städtischen Landschaften schaffen.
- Der Landschaftsbausektor wird fortschrittlichere Automatisierung übernehmen, um den Arbeitsaufwand zu reduzieren und die Bewässerungsgenauigkeit zu verbessern.
- Steigende Anforderungen an die ökologische Nachhaltigkeit werden die breitere Einführung von wassereffizienten Bewässerungstechnologien unterstützen.
- Hersteller werden stark in KI, ML und Fernüberwachungsfunktionen investieren, um die Systemleistung zu verbessern.
- Die Erweiterung von gewerblichen Grünflächen, Golfplätzen und Sportanlagen wird die langfristige Einführung vorantreiben.
- Staatliche Anreize und unterstützende Programme zur Modernisierung der Landwirtschaft werden die Marktdurchdringung in der gesamten Region stärken.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für intelligente Bewässerung in Nordamerika und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für intelligente Bewässerung in Nordamerika zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Segment des Smart-Irrigation-Marktes in Nordamerika hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für intelligente Bewässerung in Nordamerika antreiben?
Wer sind die führenden Unternehmen im nordamerikanischen Markt für intelligente Bewässerung?
Welche Region hatte 2024 den größten Anteil am nordamerikanischen Markt für intelligente Bewässerung?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Nordamerika Markt für intelligente Bewässerung Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Nordamerika Markt für intelligente Bewässerung Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 827.00 Million → 2032: USD 2,137.04 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Nordamerika Markt für intelligente Bewässerung Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Nordamerika Markt für intelligente Bewässerung Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Nordamerika Markt für intelligente Bewässerung Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Nordamerika Markt für intelligente Bewässerung Market Drivers
- 3.3 Nordamerika Markt für intelligente Bewässerung Market Restraints & Challenges
- 3.4 Nordamerika Markt für intelligente Bewässerung Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Nordamerika Markt für intelligente Bewässerung Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Nordamerika Markt für intelligente Bewässerung Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Nordamerika Markt für intelligente Bewässerung category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Nordamerika Markt für intelligente Bewässerung Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Nordamerika Markt für intelligente Bewässerung Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Nordamerika Markt für intelligente Bewässerung market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Nordamerika Markt für intelligente Bewässerung Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Nordamerika Markt für intelligente Bewässerung Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Nordamerika Markt für intelligente Bewässerung Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Nordamerika Markt für intelligente Bewässerung (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Nordamerika Markt für intelligente Bewässerung Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Nordamerika Markt für intelligente Bewässerung Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Nordamerika Markt für intelligente Bewässerung Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Nordamerika Markt für intelligente Bewässerung Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Nordamerika Markt für intelligente Bewässerung Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Nordamerika Markt für intelligente Bewässerung Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Nordamerika Markt für intelligente Bewässerung Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Nordamerika Markt für intelligente Bewässerung Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Nordamerika Markt für intelligente Bewässerung Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
