
Marktübersicht
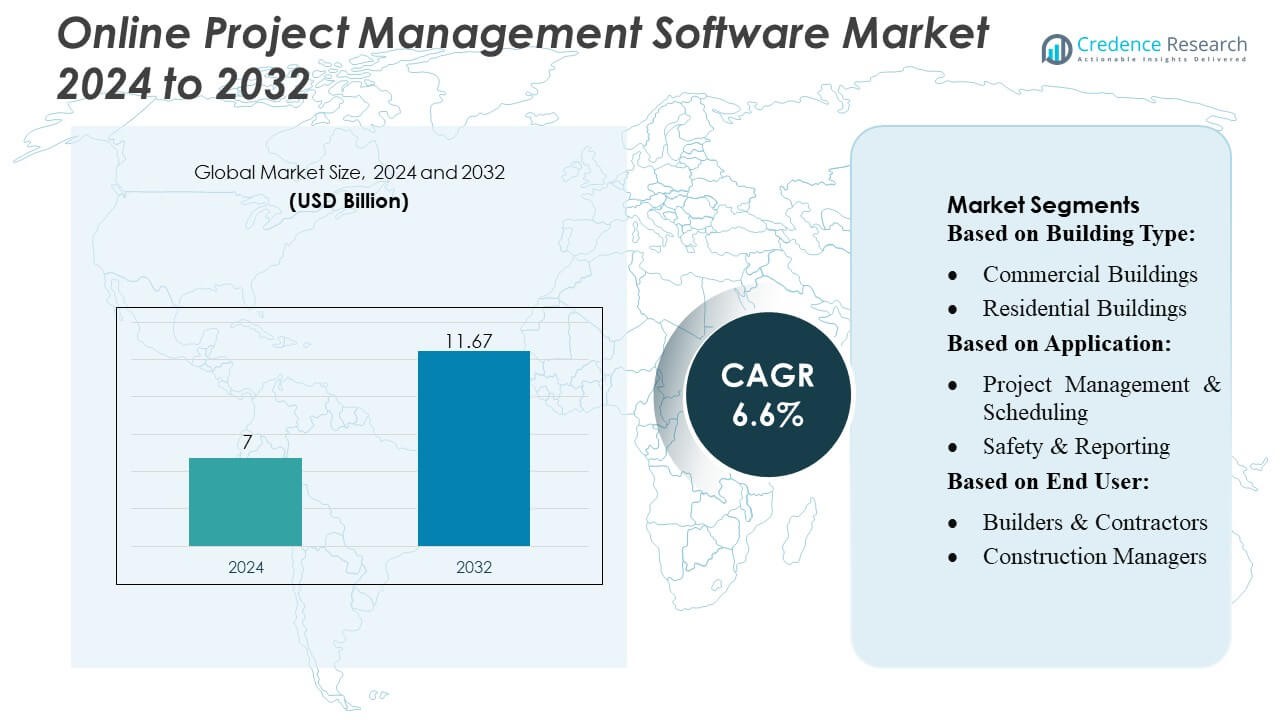
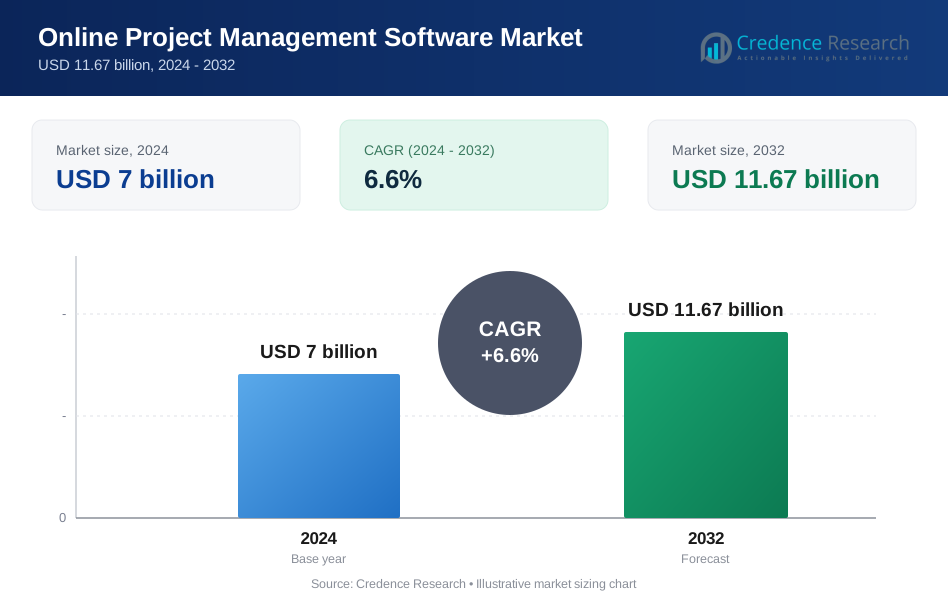
Der Markt für Online-Projektmanagement-Software wurde im Jahr 2024 auf 7 Milliarden USD geschätzt und soll bis 2032 11,67 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 6,6 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Online-Projektmanagement-Software 2024 | 7 Milliarden USD |
| Online-Projektmanagement-Software-Markt, CAGR | 6,6% |
| Marktgröße für Online-Projektmanagement-Software 2032 | 11,67 Milliarden USD |
Der Markt für Online-Projektmanagement-Software ist stark umkämpft, mit wichtigen Akteuren wie Planisware, Adobe Inc., Zoho Corporation Pvt. Ltd., Broadcom Inc., Microsoft Corporation, Plainview, Inc., SAP SE, ServiceNow, Atlassian Corporation Plc und Oracle Corporation. Diese Unternehmen konzentrieren sich auf kontinuierliche Innovation, cloudbasierte Lösungen, KI-Integration und verbesserte Kollaborationsfunktionen, um ihre Marktpräsenz zu stärken. Nordamerika führt den Markt an und hält etwa 38 % des globalen Anteils, angetrieben durch fortschrittliche Bautechnologien, hohe Akzeptanz digitaler Lösungen und großangelegte kommerzielle und Wohnprojekte. Die Nachfrage in der Region wird durch Unternehmen angeheizt, die Echtzeit-Projektverfolgung, Kostenoptimierung und Workflow-Effizienz priorisieren. Starke regulatorische Standards und die weit verbreitete Nutzung von mobil zugänglichen und cloudfähigen Plattformen verstärken die Dominanz Nordamerikas weiter, während führende Akteure technologische Fortschritte und strategische Partnerschaften nutzen, um Marktchancen zu ergreifen und ihre globale Präsenz auszubauen.
Markteinblicke
- Die Marktgröße für Online-Projektmanagement-Software wurde im Jahr 2024 auf 7 Milliarden USD geschätzt und soll bis 2032 11,67 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 6,6 % im Prognosezeitraum.
- Das Marktwachstum wird durch die zunehmende Akzeptanz von cloudbasierten und mobil zugänglichen Plattformen, die steigende Nachfrage nach Echtzeit-Projektverfolgung und die Notwendigkeit der Kosten- und Ressourcenoptimierung in kommerziellen und Wohnbauprojekten angetrieben.
- Zu den wichtigsten Trends gehören die Integration mit KI, prädiktiver Analytik, BIM- und ERP-Systemen sowie der Einsatz von IoT-fähigen Geräten zur verbesserten Workflow-Überwachung und Automatisierung.
- Der Markt ist stark umkämpft, wobei führende Akteure wie Planisware, Adobe, Zoho, Broadcom, Microsoft, SAP, ServiceNow, Atlassian, Oracle und Plainview sich auf Innovation, Cloud-Lösungen und strategische Partnerschaften konzentrieren, um ihre globale Präsenz auszubauen.
- Nordamerika führt den Markt mit einem Anteil von 38 % an, gefolgt von Europa und dem asiatisch-pazifischen Raum, während Projektmanagement und Terminplanung das dominierende Anwendungssegment darstellen, das die Softwareakzeptanz vorantreibt.
Marktsegmentierungsanalyse:
Nach Gebäudetyp
Das Segment der kommerziellen Gebäude dominiert den Markt für Online-Projektmanagement-Software und macht etwa 62% des Marktanteils aus. Die Nachfrage wird durch groß angelegte Infrastrukturprojekte, Unternehmensbüros und Einzelhandelskomplexe angetrieben, die fortschrittliche Projektplanung, Ressourcenallokation und Echtzeit-Zusammenarbeit erfordern. Unternehmen priorisieren Softwarelösungen, die die Koordination zwischen mehreren Abteilungen optimieren, die Produktivität steigern und eine pünktliche Projektauslieferung gewährleisten. Wohngebäude, die zwar stetig wachsen, verlassen sich mehr auf kostengünstige und vereinfachte Projektmanagement-Tools. Die zunehmende Einführung von cloudbasierten Plattformen und mobiler Zugänglichkeit treibt die Softwareimplementierung in kommerziellen Bauprojekten weiter voran.
- Zum Beispiel unterstützt Planisware 9.000 Projekte, die von 6.000 Nutzern verwaltet werden, und ermöglicht eine Echtzeit-Portfolioüberwachung sowie eine verbesserte Projektdurchführung im Vergleich zu Altsystemen. Weltweit bedient das Unternehmen über 600 Kunden mit mehr als 800.000 Nutzern auf seinen Plattformen.
Nach Anwendung
Projektmanagement & -planung erweist sich als führende Anwendung und repräsentiert fast 55% des Marktanteils. Die Dominanz wird durch die Notwendigkeit effizienter Aufgabenverteilung, Zeitplanverfolgung und Meilensteinmanagement bei komplexen Bauprojekten angetrieben. Sicherheit & Berichterstattung und Kostenrechnung gewinnen ebenfalls an Bedeutung, getrieben durch Anforderungen an die Einhaltung von Vorschriften und die Notwendigkeit, Budgets in Echtzeit zu überwachen. Der Wandel zur digitalen Transformation in Bauabläufen, die Integration mit BIM (Building Information Modeling)-Tools und Echtzeitanalysen stärken die Einführung dieser Anwendungen. Das Field Service Management expandiert schnell mit mobilen Lösungen.
- Zum Beispiel berichtet Zoho, dass das Unternehmen Anfang 2025 weltweit über 900.000 Kunden mit mehr als 120 Millionen Nutzern bedient — was den Umfang und die Akzeptanz seiner Projektmanagement-Suite unterstreicht.
Nach Endnutzer
Bauunternehmer & Auftragnehmer halten den größten Anteil von etwa 50% und nutzen Online-Projektmanagement-Software, um Arbeitskräfte, Materialien und Subunternehmer effektiv zu koordinieren. Bauleiter folgen dicht dahinter und verwenden Software für Planung, Compliance und Leistungskontrolle. Ingenieure & Architekten, obwohl kleiner im Anteil, übernehmen zunehmend Plattformen für die Integration und Zusammenarbeit bei der Projektgestaltung. Das Marktwachstum wird durch die Nachfrage nach verbesserter Betriebseffizienz, Reduzierung von Projektverzögerungen und erhöhter Transparenz im Ressourcenmanagement angetrieben. Der Trend zu cloudbasierten Kollaborationstools und mobilfreundlichen Schnittstellen fördert die Akzeptanz in allen Endnutzerkategorien weiter.
Wichtige Wachstumstreiber
- Zunehmende Komplexität von Bauprojekten: Die steigende Komplexität von Bauprojekten treibt die Nachfrage nach Online-Projektmanagement-Software an. Projekte an mehreren Standorten, diverse Netzwerke von Auftragnehmern und komplexe Arbeitsabläufe erfordern zentrale Tools für die Planung, Aufgabenverteilung und Ressourcenoptimierung. Softwarelösungen ermöglichen Echtzeit-Zusammenarbeit, Meilensteinverfolgung und automatisierte Berichterstattung, wodurch Verzögerungen und Kostenüberschreitungen reduziert werden. Darüber hinaus verbessert die Integration mit digitalen Tools wie BIM (Building Information Modeling) die Planungseffizienz. Der Bedarf an reibungsloser Koordination zwischen den Beteiligten in kommerziellen und privaten Projekten treibt die Softwareadoption weltweit weiter voran.
- Zum Beispiel kündigte Broadcom seine dritte Generation der 200G-pro-Lane Co-Packaged Optics (CPO) Produktlinie an — ein Sprung von der vorherigen 100G-pro-Lane CPO. Diese Ankündigung folgte auf Demonstrationen und Fortschritte, die zuvor auf der Optical Fiber Communications Conference (OFC 2025) im März geteilt wurden.
- Cloud-basierte und mobile Zugänglichkeit: Die Einführung von cloud-basierten Plattformen und mobilfreundlichen Projektmanagement-Tools trägt erheblich zum Marktwachstum bei. Cloud-Lösungen bieten sicheren, Echtzeit-Zugriff auf Projektdaten und ermöglichen es Teams, remote zusammenzuarbeiten und Ressourcen effizient zu verwalten. Mobile Anwendungen ermöglichen es dem Personal vor Ort, Fortschritte zu aktualisieren, Berichte einzureichen und Zeitpläne sofort zu verfolgen. Diese Flexibilität verbessert die Geschwindigkeit der Entscheidungsfindung, reduziert Missverständnisse und unterstützt die Fernüberwachung von Projekten. Die zunehmende Smartphone-Durchdringung und Initiativen zur Unternehmensmobilität im Bausektor verstärken die Präferenz für Online-Projektmanagement-Software weiter.
- Zum Beispiel fügte New Relic über 20 neue Funktionen zu seiner Intelligent Observability Platform hinzu. Die Plattform unterstützt jetzt über 780 Integrationen und bietet "unbegrenzte Skalierung" bei der Telemetrieaufnahme.
- Fokus auf Kosten- und Zeiteffizienz: Kostenkontrolle und termingerechte Projektabwicklung sind entscheidende Treiber für die Einführung von Online-Projektmanagement-Software. Diese Plattformen bieten Funktionen wie Budgetverfolgung, automatisierte Berichterstattung und Analysen zur Ressourcenverteilung, die helfen, Ineffizienzen zu reduzieren und Kostenüberschreitungen zu vermeiden. Durch die Straffung von Arbeitsabläufen können Projektmanager Verzögerungen verhindern, Arbeitskräfte optimieren und die Produktivität steigern. Der zunehmende Druck auf Auftragnehmer und Bauherren, Projekte innerhalb der vorgegebenen Budgets und Fristen zu liefern, treibt die weitverbreitete Einführung an. Verbesserte Sichtbarkeit des Projektstatus und Leistungskennzahlen stärkt auch die Rechenschaftspflicht aller Beteiligten.
Wichtige Trends & Chancen
- Integration mit BIM- und IoT-Technologien: Die Integration von Projektmanagement-Software mit Building Information Modeling (BIM) und IoT-Geräten entwickelt sich zu einem wichtigen Trend. Dies ermöglicht die Echtzeitüberwachung des Baufortschritts, vorausschauende Wartung und automatisierte Berichterstattung, was die Entscheidungsfindung verbessert und Fehler reduziert. IoT-verbundene Sensoren liefern Daten zur Nutzung von Geräten, Materialverbrauch und Sicherheit auf der Baustelle, die innerhalb der Software verwaltet werden können. Diese Fähigkeiten schaffen Möglichkeiten für eine verbesserte Betriebseffizienz und reduzierte Ressourcenverschwendung und positionieren Softwareanbieter, um die Nachfrage von technologisch fortschrittlichen Bauunternehmen zu erfassen.
- Zum Beispiel hebt Microsofts Umwelt-Nachhaltigkeitsbericht 2025 hervor, wie seine Plattform täglich große Mengen an Nachhaltigkeitsdaten über den Microsoft Sustainability Manager verwaltet, der die Berechnung von Scope 1, 2 und 3 Emissionen gemäß den GHG-Protokollstandards automatisiert.
- Einführung von KI- und Analysetools: Künstliche Intelligenz und Analysen werden zunehmend in Projektmanagement-Software integriert, um Arbeitsabläufe zu optimieren. Prädiktive Analysen helfen, Projektrisiken, Zeitplanverzögerungen und Kostenüberschreitungen vorherzusagen, während KI-gestützte Automatisierung sich wiederholende Aufgaben vereinfacht. Maschinelle Lernalgorithmen analysieren historische Projektdaten, um Empfehlungen zur Ressourcenverteilung und Verbesserung der Arbeitsabläufe zu geben. Dieser Trend bietet Anbietern die Möglichkeit, Mehrwertlösungen anzubieten, die Unternehmen anziehen, die sich auf datengesteuerte Entscheidungsfindung und Effizienzverbesserungen bei der Ausführung von Bauprojekten konzentrieren.
- Zum Beispiel hat Mack Trucks einen Meilenstein von 200.000 Class 8 Trucks überschritten, die seit 2014 mit seinem proprietären Telematik-Gateway gebaut wurden. Dies bestätigt die angegebene aktive Lkw-Zahl.
- Expansion in aufstrebenden Märkten: Aufstrebende Märkte in Asien-Pazifik, Lateinamerika und dem Nahen Osten bieten aufgrund der schnellen Urbanisierung und Infrastrukturentwicklung erhebliche Wachstumschancen. Steigende Bauinvestitionen, Regierungsinitiativen und die Einführung digitaler Lösungen durch KMU fördern den Einsatz von Online-Projektmanagement-Software. Anbieter können von diesen Märkten profitieren, indem sie skalierbare, kostengünstige und lokal angepasste Lösungen anbieten. Das zunehmende Bewusstsein für Produktivitäts- und Effizienzvorteile in diesen Regionen treibt die Einführung weiter voran und ermöglicht die Marktexpansion über traditionelle entwickelte Märkte hinaus.
Wichtige Herausforderungen
- Bedenken hinsichtlich Datensicherheit und Datenschutz: Datensicherheit und Datenschutz bleiben kritische Herausforderungen für die Einführung von Online-Projektmanagement-Software. Bauprojekte beinhalten sensible Informationen, einschließlich Verträgen, Finanzdaten und geistigem Eigentum, was Softwareplattformen zu potenziellen Zielen für Cyberangriffe macht. Die Gewährleistung sicherer Cloud-Speicherung, verschlüsselter Kommunikation und der Einhaltung regionaler Datenschutzbestimmungen ist komplex. Kleine und mittelständische Auftragnehmer verfügen oft nicht über die Ressourcen, um robuste Sicherheitsmaßnahmen umzusetzen, was die Einführung einschränkt. Anbieter müssen kontinuierlich ihre Cybersicherheitsprotokolle verbessern, um das Vertrauen der Kunden zu erhalten und Projektinformationen zu schützen.
- Widerstand gegen digitale Einführung: Der Widerstand traditioneller Bauteams stellt eine Herausforderung für das Marktwachstum dar. Viele Beteiligte, darunter Auftragnehmer, Vor-Ort-Supervisoren und Subunternehmer, sind an manuelle Prozesse und papierbasierte Dokumentation gewöhnt. Die Lernkurve, die Zurückhaltung gegenüber Veränderungen und der Mangel an technischen Fähigkeiten können die Implementierung von Software behindern. Schulungsprogramme, benutzerfreundliche Schnittstellen und mobile Zugänglichkeit sind entscheidend, um Einführungshürden zu überwinden. Solange die digitale Transformation nicht in allen Ebenen der Bauindustrie weit verbreitet ist, könnte der Widerstand die Durchdringung in bestimmten Regionen und Projektsegmenten verlangsamen.
Regionale Analyse
Nordamerika
Nordamerika führt den Markt für Online-Projektmanagement-Software an und macht etwa 38 % des globalen Marktanteils aus. Die Dominanz der Region wird durch fortschrittliche Bautechnologien, eine hohe Akzeptanz von Cloud-basierten Lösungen und bedeutende Investitionen in kommerzielle und Wohninfrastrukturprojekte angetrieben. Die Präsenz großer Softwareanbieter und technikaffiner Bauunternehmen fördert das Wachstum weiter. Die Nachfrage ist besonders stark in den Vereinigten Staaten und Kanada, wo Bauherren und Auftragnehmer Echtzeit-Zusammenarbeit, Projektplanung und Kostenoptimierung priorisieren. Die Einhaltung gesetzlicher Vorschriften und der Fokus auf Sicherheitsberichte fördern ebenfalls die Softwareadoption bei Großprojekten, was die Marktführerschaft Nordamerikas festigt.
Europa
Europa hält etwa 27 % des globalen Marktes für Online-Projektmanagement-Software, unterstützt durch die Einführung digitaler Bautechnologien und strenger regulatorischer Standards. Länder wie Deutschland, das Vereinigte Königreich und Frankreich investieren in intelligente Infrastruktur, Stadtentwicklung und nachhaltige Baupraktiken, was die Nachfrage nach Projektmanagementlösungen erhöht. Die Integration mit BIM- und ERP-Systemen verbessert die Workflow-Effizienz und die Zusammenarbeit zwischen Architekten, Ingenieuren und Auftragnehmern. Cloud-basierte und mobile Lösungen werden besonders für die Überwachung von Projekten vor Ort bevorzugt. Der Schwerpunkt auf Kostenkontrolle, pünktlicher Projektabwicklung und Umweltkonformität treibt die Akzeptanz in den kommerziellen und Wohnbau-Segmenten der Region weiter voran.
Asien-Pazifik
Asien-Pazifik entwickelt sich schnell zu einer wichtigen Wachstumsregion und macht etwa 25 % des Marktanteils aus. Starke Urbanisierung, Industrialisierung und staatliche Infrastrukturinitiativen in Ländern wie China, Indien, Japan und Australien fördern die Einführung von Online-Projektmanagement-Software. Bauherren und Auftragnehmer verlassen sich zunehmend auf Cloud-basierte Plattformen für Projektplanung, Außendienstmanagement und Kostenabrechnung. Mobile Zugänglichkeit und die Integration mit IoT-fähigen Bautechnologien bieten Echtzeit-Dateneinblicke. Die Region bietet erhebliche Chancen aufgrund von groß angelegten Wohn- und Gewerbeprojekten, zunehmenden ausländischen Investitionen und wachsendem Bewusstsein für digitale Effizienzlösungen unter Bauprofis.
Lateinamerika
Lateinamerika repräsentiert etwa 6 % des globalen Marktanteils, wobei das Wachstum durch Infrastrukturentwicklung, Stadterweiterung und Modernisierungsprojekte in Ländern wie Brasilien, Mexiko und Chile vorangetrieben wird. Die Einführung von Online-Projektmanagement-Software nimmt allmählich zu, da Bauunternehmen eine verbesserte Projektverfolgung, Zusammenarbeit und Kosteneffizienz anstreben. Cloud-basierte Lösungen gewinnen an Bedeutung aufgrund ihrer Flexibilität und Skalierbarkeit, die es kleinen und mittelständischen Unternehmen ermöglichen, Projekte effektiv zu verwalten. Die wachsende Nachfrage nach effizientem Workflow-Management, regulatorischer Compliance und pünktlicher Projektabwicklung bietet Chancen für Softwareanbieter in der Region, trotz langsamerer digitaler Akzeptanz im Vergleich zu Nordamerika und Europa.
Mittlerer Osten & Afrika
Der Mittlere Osten & Afrika macht etwa 4 % des globalen Marktanteils aus, angetrieben durch groß angelegte Infrastruktur-, Gewerbe- und Wohnprojekte in Ländern wie den VAE, Saudi-Arabien und Südafrika. Investitionen in Smart-City-Projekte, Industrieparks und Verkehrsnetze erhöhen die Nachfrage nach effizienten Projektmanagementlösungen. Cloud-basierte und mobile Plattformen werden bevorzugt, um Echtzeit-Zusammenarbeit, Sicherheitsberichte und Kostenverfolgung zu erleichtern. Während die Einführung in einigen Bereichen durch traditionelle Praktiken eingeschränkt ist, schaffen wachsende Regierungsinitiativen und ein steigendes Bewusstsein für digitale Bauwerkzeuge Möglichkeiten für Softwareanbieter, ihre Präsenz in der Region auszubauen.
Marktsegmentierungen:
Nach Gebäudetyp:
- Gewerbegebäude
- Wohngebäude
Nach Anwendung:
- Projektmanagement & Planung
- Sicherheit & Berichterstattung
Nach Endbenutzer:
- Bauunternehmer & Auftragnehmer
- Bauleiter
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Staaten
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Der Markt für Online-Projektmanagement-Software umfasst Planisware, Adobe Inc., Zoho Corporation Pvt. Ltd., Broadcom Inc., Microsoft Corporation, Plainview, Inc., SAP SE, ServiceNow, Atlassian Corporation Plc und Oracle Corporation. Der Markt für Online-Projektmanagement-Software ist hochgradig wettbewerbsfähig und wird durch kontinuierliche Innovationen in cloudbasierten, mobil zugänglichen und KI-gestützten Lösungen angetrieben. Unternehmen konzentrieren sich darauf, die Benutzererfahrung zu verbessern, die Echtzeit-Zusammenarbeit zu optimieren und Projektmanagement-Tools mit BIM-, ERP- und Analyseplattformen zu integrieren. Die Marktdifferenzierung wird durch Skalierbarkeit, Sicherheit und spezialisierte Funktionen für Bau-, Gewerbe- und Wohnprojekte erreicht. Strategische Initiativen wie Fusionen, Übernahmen und Partnerschaften sind üblich, um die globale Reichweite und technologische Fähigkeiten zu erweitern. Der intensive Wettbewerb zwingt Anbieter dazu, Mehrwertdienste, erweiterte Berichterstattung und prädiktive Projektmanagement-Tools anzubieten, um der wachsenden Nachfrage nach Effizienz, Kostenoptimierung und pünktlicher Projektauslieferung in verschiedenen Bausegmenten weltweit gerecht zu werden.
Analyse der Hauptakteure
- Planisware
- Adobe Inc.
- Zoho Corporation Pvt. Ltd.
- Broadcom Inc.
- Microsoft Corporation
- Plainview, Inc.
- SAP SE
- ServiceNow
- Atlassian Corporation Plc
- Oracle Corporation
Jüngste Entwicklungen
- Im April 2025 gaben Planisware und ClearPlan Consulting eine strategische Partnerschaft bekannt, um die Unterstützung für die Luft- und Raumfahrt- sowie Verteidigungsindustrie (A&D), nicht IT & Telekommunikation, zu stärken.
- Im Februar 2025 verbesserte Oracle seine Plattform für das Lieferkettenmanagement durch die Integration von KI-Funktionen. Dieses Update ermöglicht die Automatisierung verschiedener Aufgaben für Beschaffungsprofis, wie z. B. die Erstellung standardisierter Produktbeschreibungen und die Bereitstellung von Lieferantenempfehlungen, was die Beschaffungsprozesse erheblich vereinfachen kann.
- Im Januar 2025 kündigte Block, ein Technologieunternehmen, die Einführung von Goose an, einem Open-Source-KI-Agenten, der Entwicklern mit anpassbaren Tools mehr Möglichkeiten bietet. Goose ermöglicht es Nutzern, verschiedene große Sprachmodelle zu nutzen und bietet Flexibilität bei der Anwendung in verschiedenen Aufgaben und Branchen.
- Im November 2024 stellte Microsoft cloud-verbundene Software vor, die es Kunden ermöglicht, Azure-Computing-, Netzwerk-, Speicher- und Anwendungsdienste in verschiedenen Umgebungen bereitzustellen, einschließlich Edge-Standorten, lokalen Rechenzentren und hybriden Cloud-Setups.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Gebäudetyp, Anwendung, Endnutzer und Geografie. Er beschreibt führende Marktakteure und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die primären Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Einführung von cloudbasierten und mobil zugänglichen Plattformen wird in Bau- und Ingenieurprojekten weiter zunehmen.
- Die Integration von KI und prädiktiver Analytik wird die Projektplanung und das Risikomanagement verbessern.
- Der zunehmende Einsatz von IoT und intelligenten Sensoren wird die Echtzeitüberwachung von Ressourcen und Standortbedingungen verbessern.
- Die Nachfrage nach Software, die nahtlos mit BIM- und ERP-Systemen integriert wird, wird steigen.
- Der Fokus auf Kostenoptimierung und effiziente Ressourcenzuweisung wird eine breitere Akzeptanz fördern.
- Remote-Zusammenarbeitstools werden für Projektteams an mehreren Standorten zum Standard.
- Kleine und mittelständische Bauunternehmen werden zunehmend in skalierbare Projektmanagementlösungen investieren.
- Erweiterte Cybersicherheitsfunktionen werden priorisiert, um sensible Projektdaten zu schützen.
- Cloud-basierte Berichterstattung und automatisierte Dokumentation werden die administrativen Arbeitslasten reduzieren.
- Die Expansion in aufstrebenden Märkten wird erheblich zum Gesamtwachstum des Marktes beitragen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Online-Projektmanagement-Software und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Online-Projektmanagement-Software voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Marktsegment der Online-Projektmanagement-Software hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Online-Projektmanagement-Software antreiben?
Wer sind die führenden Unternehmen im Markt für Online-Projektmanagement-Software?
Welche Region hatte 2024 den größten Anteil am Markt für Online-Projektmanagement-Software?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Online-Projektmanagement-Softwaremarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Online-Projektmanagement-Softwaremarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 7 billion → 2032: USD 11.67 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Online-Projektmanagement-Softwaremarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Online-Projektmanagement-Softwaremarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Online-Projektmanagement-Softwaremarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Online-Projektmanagement-Softwaremarkt Market Drivers
- 3.3 Online-Projektmanagement-Softwaremarkt Market Restraints & Challenges
- 3.4 Online-Projektmanagement-Softwaremarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Online-Projektmanagement-Softwaremarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Online-Projektmanagement-Softwaremarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Online-Projektmanagement-Softwaremarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Online-Projektmanagement-Softwaremarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Online-Projektmanagement-Softwaremarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Online-Projektmanagement-Softwaremarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Online-Projektmanagement-Softwaremarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Online-Projektmanagement-Softwaremarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Online-Projektmanagement-Softwaremarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Online-Projektmanagement-Softwaremarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Online-Projektmanagement-Softwaremarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Online-Projektmanagement-Softwaremarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Online-Projektmanagement-Softwaremarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Online-Projektmanagement-Softwaremarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Online-Projektmanagement-Softwaremarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Online-Projektmanagement-Softwaremarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Online-Projektmanagement-Softwaremarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Online-Projektmanagement-Softwaremarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Online-Projektmanagement-Softwaremarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
