
Marktübersicht:
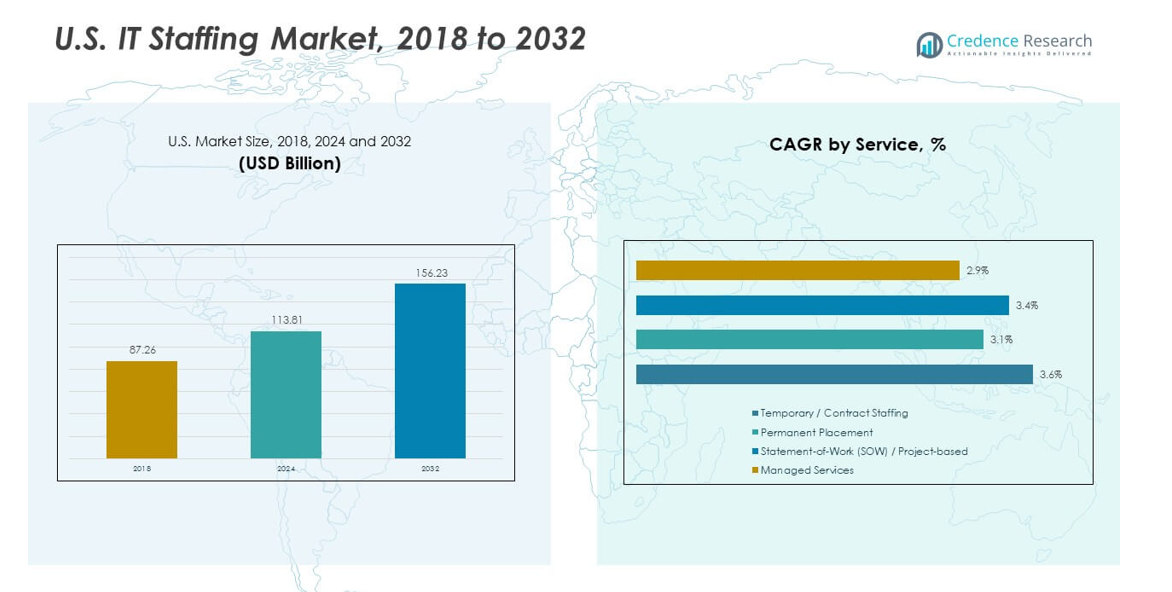
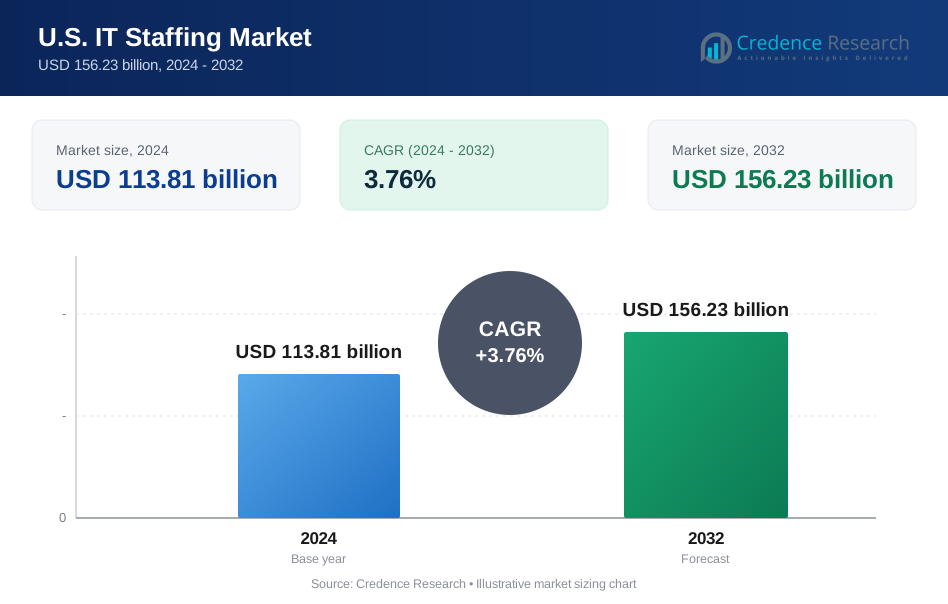
Der US-amerikanische IT-Personalmarkt wurde 2018 mit 87,26 Milliarden USD bewertet, wuchs bis 2024 auf 113,81 Milliarden USD und wird voraussichtlich bis 2032 156,23 Milliarden USD erreichen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,76 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Größe des US-amerikanischen IT-Personalmarktes 2024 | 113,81 Milliarden USD |
| US-amerikanischer IT-Personalmarkt, CAGR | 3,76% |
| Größe des US-amerikanischen IT-Personalmarktes 2032 | 156,23 Milliarden USD |
Starke Treiber prägen das Wachstum des US-amerikanischen IT-Personalmarktes. Unternehmen erhöhen die Einstellungen, um Cloud-Umstellungen, Cybersicherheitsprogramme und schnelle Software-Einführungszyklen zu unterstützen. Viele Arbeitgeber verlassen sich auf Personalpartner, um Engpässe in den Bereichen KI-Engineering, Datenanalyse, DevOps und Full-Stack-Entwicklung zu füllen. Hybrides Arbeiten erweitert den Zugang zu landesweiten Talentpools und verbessert die Vermittlungsgeschwindigkeit. Die Nachfrage steigt in den Bereichen Gesundheitswesen, Banken und Einzelhandel aufgrund stetiger technologischer Aufrüstungen. Schnellere Projektausführungen verstärken den Bedarf an flexiblen Personalformaten. Agenturen gewinnen an Relevanz durch spezialisierte Rekrutierungsfähigkeiten.
Regionale Dynamiken zeigen eine konzentrierte Nachfrage in den großen US-Zentren für den US-amerikanischen IT-Personalmarkt. Staaten mit starken Unternehmensstandorten führen aufgrund reifer digitaler Ökosysteme und eines großen Angebots an Technologiefachkräften. Aufstrebende Regionen wachsen schneller, da Remote-Einstellungen geografische Grenzen aufheben und verteilte Teams unterstützen. Sekundäre Städte gewinnen an Attraktivität durch niedrigere Kosten und steigende Start-up-Aktivitäten. Küstenzentren behalten die Führung dank Innovationsclustern und fortschrittlicher Technologieanwendung. Die Erweiterung regionaler Technologieprogramme prägt weiterhin die Einstellungslandschaften landesweit.
Markteinblicke:
- Der US-amerikanische IT-Personalmarkt wurde 2018 auf 87,26 Milliarden USD geschätzt, erreichte 2024 113,81 Milliarden USD und soll bis 2032 156,23 Milliarden USD erreichen, was einen stetigen CAGR von 3,76% widerspiegelt, angetrieben durch die fortlaufende digitale Transformation und die zunehmende Einführung von Unternehmens-Technologien.
- Der Nordosten hält 32%, der Süden 28% und der Mittlere Westen 24% und dominiert den Markt aufgrund dichter Unternehmenscluster, starker Nachfrage im BFSI- und Gesundheitswesen sowie schneller digitaler Upgrades in den Telekommunikations-, Einzelhandels- und Fertigungsökosystemen.
- Die Westregion hält 16% und zeichnet sich als am schnellsten wachsende Zone aus, unterstützt durch tiefe Technologieökosysteme, cloud-native Unternehmen und starke Nachfrage nach AI-, Cybersicherheits- und DevOps-Spezialisten in innovationsgetriebenen Branchen.
- Temporäre/Vertrags-Personaldienstleistungen führen den Servicemix mit einem geschätzten Anteil von 38–40% an, unterstützt durch hohe Nachfrage nach flexibler Projektausführung und schnellem Einsatz von Talenten.
- Managed Services machen etwa 22–24% des Anteils aus, angetrieben von Unternehmen, die komplexe digitale Operationen auslagern und gebündelte Unterstützung für Cloud-, Automatisierungs- und Cybersicherheitsfunktionen suchen.
Markttreiber:
Steigende Einführung fortschrittlicher digitaler Systeme
Der US-amerikanische IT-Personalmarkt gewinnt durch schnelle digitale Upgrades in Unternehmen stark an Dynamik. Firmen erweitern Cloud-Workloads, um sichere und flexible Operationen zu unterstützen. Führungskräfte investieren in Automatisierungsprogramme, die Kernfunktionen rationalisieren. Recruiter stehen vor einer höheren Nachfrage nach Rollen im Zusammenhang mit AI, DevOps und Datenengineering. Viele Unternehmen bevorzugen Vertragsanstellungen, um die Projektschnelligkeit zu verwalten. Hybride Arbeitsmodelle erweitern den Suchpool für nationales Talent. Es stärkt die Personalabläufe in Sektoren, die auf digitales Wachstum angewiesen sind.
- Zum Beispiel migrierte Capital One vollständig von lokalen Rechenzentren in die Cloud, schloss 8 Rechenzentren und ermöglichte seinem Technologie-Team von über 11.000 Mitarbeitern, cloudbasierte Anwendungen zu entwickeln.
Wachsende Nachfrage nach Cybersicherheits- und Risikomanagement-Talenten
Cyber-Bedrohungen treiben dringende Einstellungszyklen für kritische Sicherheitsfähigkeiten in großen Unternehmen an. Viele Firmen verbessern ihre Verteidigungshaltung, um regulatorische Vorschriften und interne Risikoziele zu erfüllen. Recruiter suchen Talente für Bedrohungsanalyse, Netzwerkschutz und Vorfallreaktion. Die Nachfrage nach Spezialisten, die Cloud-Sicherheitsrahmen verstehen, steigt. Personalmangel zwingt Arbeitgeber, sich auf Personalpartner für schnelle Beschaffung zu verlassen. Vertragsformate unterstützen Teams während Spitzenrisikozyklen. Der US-amerikanische IT-Personalmarkt profitiert von einem stetigen Bedarf an sicheren digitalen Operationen.
- Zum Beispiel stieg der Bedarf an Cloud-Sicherheitsspezialisten, nachdem Unternehmen wie Capital One Kernoperationen auf Cloud-Plattformen verlagerten, wo Datenverschlüsselung und sicherer Zugriff entscheidend wurden.
Erweiterung branchenspezifischer Technologieanforderungen
Sektororientierte Modernisierung treibt einzigartige Nachfrage-Muster im Gesundheitswesen, Einzelhandel und Finanzwesen an. Jeder Sektor benötigt Tech-Arbeiter mit Fachwissen und Systemkompetenz. Recruiter bringen Firmen mit Talenten zusammen, die Plattformintegration und Workflow-Upgrades unterstützen. Viele Arbeitgeber suchen Arbeiter, die regulatorische Rahmenbedingungen in sensiblen Branchen verstehen. Digitale Zahlungen, EHR-Plattformen und Logistiksysteme erweitern die Einstellungszyklen. Es ermutigt Recruiter, spezialisierte vertikale Praktiken aufzubauen. Sektorenvielfalt stärkt die langfristige Personalaktivität.
Verschiebung hin zu projektbasierten und agilen Liefermodellen
Projektlieferzyklen werden kürzer aufgrund schneller Transformationen. Viele Unternehmen übernehmen agile Methoden, die flexible Personalstrukturen erfordern. Personalvermittler besetzen temporäre und Vertragsrollen, die sprintbasierte Aufgaben unterstützen. Teams benötigen Entwickler, Tester und Architekten für kurze Bereitstellungsfenster. Der US-amerikanische IT-Personalmarkt spiegelt die steigende Abhängigkeit von anpassungsfähigen Arbeitsstrukturen wider. Arbeitgeber schätzen die Geschwindigkeit bei der Mobilisierung von Teams für technische Upgrades. Die agile Einführung verbessert die Platzierungshäufigkeit für Personalpartner.
Markttrends:
Anstieg von Remote- und verteilten Arbeitsmodellen
Remote-Arbeit erweitert den Talentzugang für Unternehmen, die landesweit hochqualifizierte IT-Rollen suchen. Viele Arbeitgeber stellen Mitarbeiter außerhalb großer Tech-Zentren ein, um Kostendruck zu reduzieren. Personalvermittler suchen Talente in mehreren Bundesstaaten, um die Fähigkeitsziele zu erreichen. Remote-Onboarding-Tools unterstützen schnellere Platzierungszyklen. Verteilte Teams gewinnen an Bedeutung für Unternehmen, die KI- und Cloud-Operationen skalieren. Der US-amerikanische IT-Personalmarkt passt sich an breitere Einstellungszonen an. Er unterstützt größere Inklusivität über verschiedene Talentpools hinweg.
- Zum Beispiel ergab eine Microsoft Research-Studie zur Analyse des Remote-Onboardings während der Pandemie, bei der 267 neue Entwickler, die virtuell eingearbeitet wurden, befragt wurden, dass sie Herausforderungen in Bezug auf soziale Verbundenheit, Kommunikation und Zusammenarbeit hatten, sich aber die Mehrheit dennoch willkommen und moderat verbunden mit ihren Teams fühlte.
Zunehmende Nutzung von kompetenzbasierten Bewertungen und digitalem Screening
Einstellungsteams verlassen sich auf strukturierte Tests, um die Kompetenzstärke der Kandidaten zu überprüfen. Personalvermittler setzen Tools ein, die die Programmierfähigkeiten und Systemkenntnisse bewerten. Automatisiertes Screening verbessert die Genauigkeit der Vorauswahl für komplexe Rollen. Unternehmen bevorzugen evidenzbasierte Bewertungen bei starkem Wettbewerb um Nischenexpertise. Digitale Bewertungen reduzieren die Zeit, die für manuelle Filterung aufgewendet wird. Es unterstützt eine bessere Übereinstimmung zwischen Jobanforderungen und Kandidatenstärke. Der US-amerikanische IT-Personalmarkt gewinnt an Transparenz bei der Kompetenzbewertung.
- Zum Beispiel hat The Adecco Group eine Partnerschaft mit Bullhorn Recruitment Cloud geschlossen und KI-gestützte Screening-Tools eingesetzt, um die Jobzuordnung zu verbessern und die Besetzungszeit zu verkürzen. Die Plattform wurde in den letzten Jahren von 1.300 auf über 23.000 Personalvermittler weltweit skaliert.
Wachstum von KI-integrierten Rekrutierungsplattformen
KI-Tools verbessern die Lebenslaufanalyse und die Genauigkeit der Übereinstimmung in großen Datenbanken. Viele Personalvermittlungsfirmen investieren in fortschrittliche Algorithmen, um die Beschaffungszeit zu verkürzen. Prädiktive Tools führen Personalvermittler zu Kandidaten mit höherem Vermittlungserfolg. Automatisierte Systeme optimieren die Kommunikation zwischen Kandidaten und Einstellungsmanagern. KI-Einblicke unterstützen die Personalplanung für Unternehmenskunden. Es erhöht die Effizienz in großen Personalabläufen. Der US-amerikanische IT-Personalmarkt bewegt sich in Richtung datengesteuerte Rekrutierung.
Erweiterung von Technologien für Vielfalt, Gleichberechtigung und Inklusion
DEI-Ziele leiten viele Unternehmensstrategien im ganzen Land. Unternehmen übernehmen Plattformen, die Vorurteile bei der Auswahl und Vorauswahl reduzieren. Personalvermittler bieten inklusive Einstellungsprogramme an, um die Erwartungen der Kunden zu erfüllen. Technologie identifiziert Talente aus verschiedenen Hintergründen und Fähigkeitsgruppen. Arbeitgeber stärken den Markenwert durch inklusive Personalinitiativen. Es drängt Personalagenturen dazu, Schulungen zu gerechter Einstellung zu erweitern. Der US-amerikanische IT-Personalmarkt profitiert von strukturierten DEI-Rahmenwerken.
Analyse der Markt-Herausforderungen:
Wachsende Qualifikationslücken in stark nachgefragten Technologierollen
Qualifikationsmängel beeinflussen die Einstellungszyklen in den Bereichen Cloud, KI und Cybersicherheit. Viele Unternehmen haben Schwierigkeiten, Mitarbeiter mit tiefem technischem Wissen zu finden. Recruiter stehen unter Druck, Projektfristen während hoher Nachfrage einzuhalten. Schulungszeiten führen zu langsamer Besetzung komplexer Rollen. Arbeitgeber konkurrieren um begrenztes Talent in führenden Städten. Der Gehaltsdruck steigt aufgrund des intensiven Wettbewerbs um Nischenprofile. Dies stellt den U.S. IT Staffing Market während der Spitzenzeiten der digitalen Expansion vor Herausforderungen.
Steigende Konkurrenz durch interne Talent-Pipelines und Automatisierung
Einige Unternehmen bauen interne Akademieprogramme auf, die die Abhängigkeit von Recruitern verringern. Teams schulen Mitarbeiter für Aufgaben in den Bereichen Cloud und Automatisierung in kontrollierten Umgebungen. Automatisierte Screening-Tools begrenzen die Beteiligung von Agenturen in den frühen Einstellungsphasen. Unternehmen setzen interne Empfehlungsprogramme ein, um die Mitarbeiterbindung zu verbessern. Recruiter müssen ihren Wert durch Nischenexpertise und schnellere Beschaffung differenzieren. Der Preisdruck steigt, wenn Kunden auf schlankere Personalbudgets drängen. Dies begrenzt das Wachstumspotenzial in wettbewerbsintensiven Personalnetzwerken.
Marktchancen:
Wachsende Nachfrage nach Talenten für KI, Automatisierung und Cloud-Transformation
Die KI-Expansion schafft große Chancen für Personalvermittlungsfirmen, die technikzentrierte Arbeitgeber bedienen. Viele Unternehmen beschleunigen Automatisierungsprogramme, die Ingenieure und Architekten erfordern. Die Cloud-Migration treibt den kontinuierlichen Bedarf an zertifizierten Spezialisten an. Recruiter gewinnen Vorteile, indem sie tiefe Netzwerke in aufstrebenden Kompetenzclustern aufbauen. Unternehmen setzen flexible Einstellungsstrukturen ein, um schnelle Implementierungen zu unterstützen. Dies positioniert den U.S. IT Staffing Market für starke Beteiligung an Unternehmensprojekten.
Wachsende Rolle des Talent-Outsourcings bei mittelständischen Unternehmen
Mittelständische Unternehmen wenden sich an Personalpartner für umfassende Projektunterstützung. Viele Unternehmen haben keine internen Teams, die komplexe Technologie-Upgrades verwalten können. Recruiter bieten End-to-End-Lösungen, die den Qualifikations- und Arbeitsablaufanforderungen entsprechen. Outsourcing reduziert das Einstellungsrisiko für Unternehmen mit begrenzter HR-Kapazität. Hybrides Arbeiten erweitert den Zugang zu Talenten in entfernten Regionen. Es unterstützt eine höhere Akzeptanz strukturierter Personalprogramme im U.S. IT Staffing Market.
Analyse der Marktsegmentierung:
Nach Dienstleistungssegment
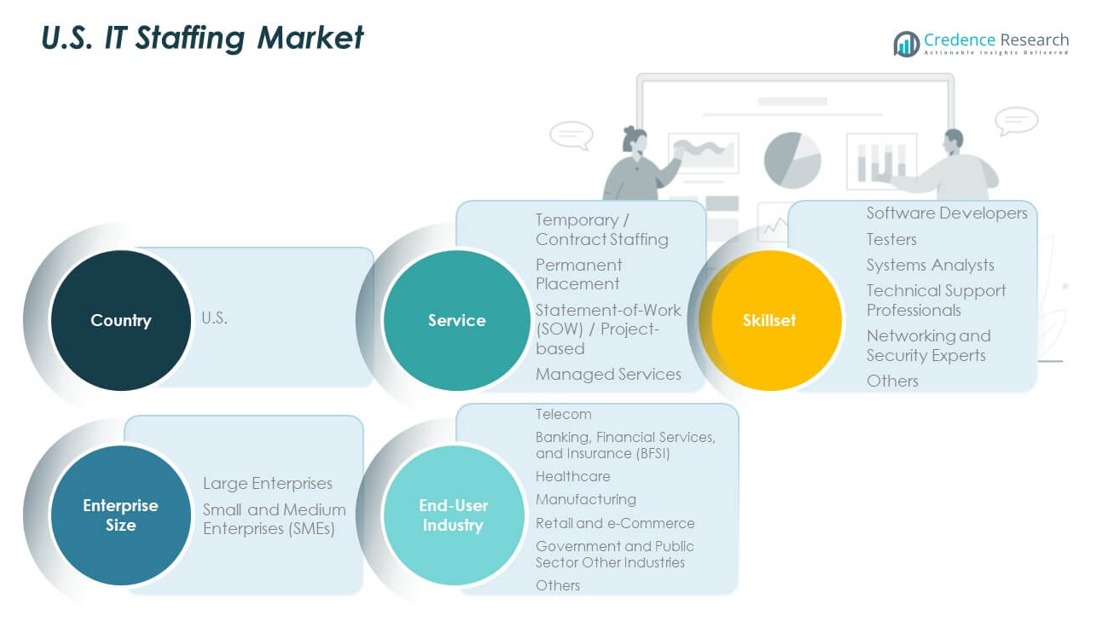
Der U.S. IT Staffing Market expandiert durch starke Nachfrage nach temporärer und Vertragsarbeit aufgrund flexibler Projektmodelle und kürzerer Einsatzzyklen. Die dauerhafte Platzierung unterstützt Unternehmen, die langfristige Fähigkeiten in hochqualifizierten Rollen aufbauen. SOW und projektbasierte Einstellungen gewinnen an Bedeutung bei Unternehmen, die definierte Lieferstrukturen benötigen. Managed Services zieht Unternehmen an, die umfassende betriebliche Unterstützung für komplexe Arbeitslasten suchen. Jeder Dienstleistungstyp stärkt die Einsatzbereitschaft der Belegschaft für sich entwickelnde digitale Bedürfnisse. Es unterstützt eine stetige Aktivität in verschiedenen Unternehmensfunktionen.
Nach Kompetenzsegment
Softwareentwickler führen die Nachfrage aufgrund kontinuierlicher Plattform-Upgrades und neuer Anwendungspipelines an. Tester bleiben in Qualitätssicherungszyklen in regulierten Sektoren relevant. Systemanalysten unterstützen Integrationsarbeiten in hybriden Architekturen. Technische Support-Profis bleiben entscheidend für die tägliche Servicekontinuität. Netzwerk- und Sicherheitsexperten gewinnen Priorität aufgrund steigender Cyber-Risiken. Andere Nischenrollen entstehen in den Bereichen KI, Cloud und DevOps. Dies spiegelt eine breite Kompetenzvielfalt in den technologischen Zielen von Unternehmen wider.
- Zum Beispiel migrierte Capital One alle On-Premises-Datenzentrumsanwendungen auf Cloud-Plattformen, was es seinem 11.000-köpfigen Technologie-Team ermöglichte, an 2.000 Cloud-nativen Anwendungen zusammenzuarbeiten—diese Migration erforderte einen großen Entwickler- und DevOps-Einsatz.
Nach Unternehmensgröße
Große Unternehmen treiben starkes Einstellen aufgrund von mehrschichtigen Digitalprogrammen und globalen Systemeinführungen voran. KMUs setzen auf Personalunterstützung, um begrenzte interne Ressourcen zu verwalten. Die Nachfrage nach Vertragsformaten, die die Einstellungsreibung verringern, wächst. Personaldienstleister helfen KMUs, Talentengpässe in aufstrebenden Technologien zu bewältigen. Es stärkt die Akzeptanz in beiden Segmenten.
Nach Endbenutzerbranche
Telekommunikation führt aufgrund von Netzwerkmodernisierungsbemühungen. BFSI stärkt die Nachfrage nach sicheren Plattformen und digitalen Transaktionen. Das Gesundheitswesen erweitert die Einstellungen für Systemintegration und patientenzentrierte Plattformen. Einzelhandel und E-Commerce skalieren digitale Kanäle, die kontinuierliche technische Unterstützung benötigen. Regierungsprogramme übernehmen IT-Personal für die Modernisierung. Es spiegelt die breite, branchenübergreifende Abhängigkeit von qualifizierten Arbeitskräften wider.
Segmentierung:
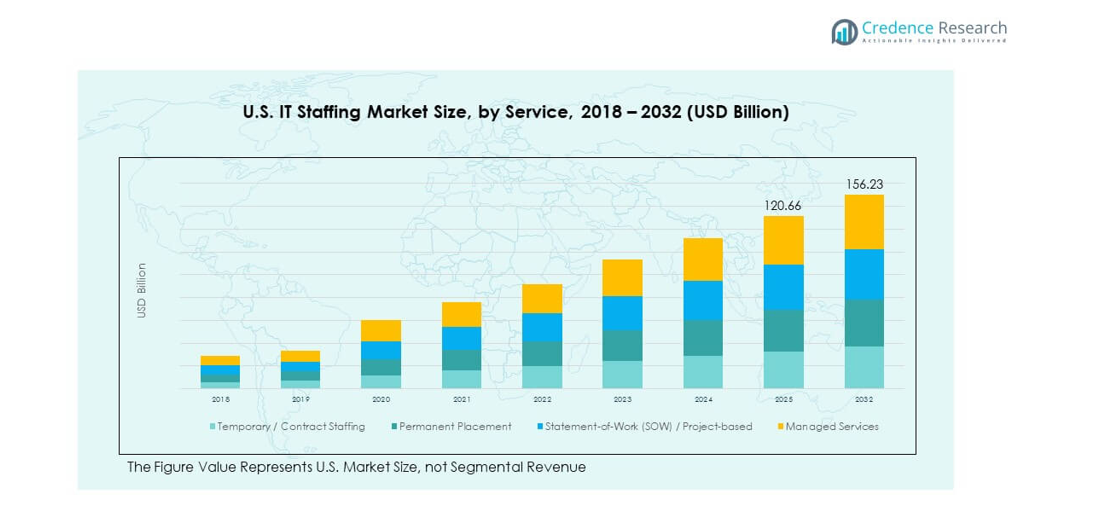
Nach Dienstleistungssegment
- Temporäre / Vertragsvermittlung
- Dauerhafte Platzierung
- Statement-of-Work (SOW) / Projektbasiert
- Managed Services
Nach Kompetenzsegment
- Softwareentwickler
- Tester
- Systemanalysten
- Technische Support-Profis
- Netzwerk- und Sicherheitsexperten
- Andere
Nach Unternehmensgröße
- Große Unternehmen
- Kleine und mittlere Unternehmen (KMUs)
Nach Endbenutzerbranche
- Telekommunikation
- Banken, Finanzdienstleistungen und Versicherungen (BFSI)
- Gesundheitswesen
- Einzelhandel und E-Commerce
- Regierung und öffentlicher Sektor Andere Branchen
- Andere
Länderweise Analyse
- Vereinigte Staaten (Einzelmarkt)
Regionale Analyse:
Nordostregion
Der US-amerikanische IT-Personalmarkt verzeichnet starke Aktivitäten im Nordosten, der einen geschätzten 32% Anteil hält, angetrieben durch dichte Unternehmenscluster und stetige Technologieinvestitionen. Finanzinstitute in New York und Versicherungsgruppen in der gesamten Region schaffen eine hohe Nachfrage nach Cybersecurity- und datenfokussierten Rollen. Gesundheitsnetzwerke erweitern digitale Workflows, die die Einstellung von Integrationsspezialisten fördern. Boston stärkt das regionale Momentum durch seine Biotech- und Software-Innovationszentren. Personaldienstleister bedienen Kunden, die eine schnelle Skalierung für regulierte digitale Systeme benötigen. Es profitiert von hoher Talentdichte und starken akademischen Netzwerken.
Mittlerer Westen und Südregion
Der Mittlere Westen sichert sich fast 24% Anteil, unterstützt durch die Digitalisierung der Fertigung und den wachsenden Bedarf an Gesundheitstechnologie. Unternehmen in großen Städten übernehmen hybride Arbeitsmodelle, die den Zugang zu qualifizierten Arbeitskräften erweitern. Der Süden führt mit einem geschätzten 28% Anteil aufgrund des schnellen Wachstums in den Bereichen Telekommunikation, Einzelhandel und Finanzdienstleistungen. Technologiezentren in Texas und Georgia erweitern weiterhin die projektbasierte Einstellung für Cloud- und Automatisierungsprogramme. Unternehmen verlassen sich auf Personaldienstleister, um die steigende Nachfrage nach Netzwerksicherheit und Full-Stack-Entwicklungsrollen zu decken. Es gewinnt an Zugkraft in Regionen, die Kosteneffizienz und digitale Expansion priorisieren.
Westregion
Der Westen hält einen Anteil von ungefähr 16%, angetrieben durch starke Aktivitäten in technologieorientierten Staaten. Das Silicon Valley beschleunigt die Einstellungszyklen für Softwareentwickler, KI-Ingenieure und DevOps-Spezialisten. Cloud-native Unternehmen unterstützen die anhaltende Nachfrage nach spezialisierten Auftragnehmern, die großflächige Implementierungen verwalten. Die Unterhaltungs-, Gaming- und E-Commerce-Branchen vertiefen den regionalen Personalbedarf. Richtlinien für Remote-Arbeit erweitern den Kandidatenpool über die umliegenden Staaten hinaus, die Talente in westliche Zentren einspeisen. Der US-amerikanische IT-Personalmarkt stärkt seine Präsenz in der Region durch kontinuierliche Innovationsnachfrage und sich entwickelnde digitale Programme.
Analyse der Hauptakteure:
- ASGN Incorporated
- TEKsystems Inc.
- Insight Global
- Adecco Staffing
- DevsData LLC
- Kforce Inc.
- Artech Information Systems LLC
Wettbewerbsanalyse:
Der US-amerikanische IT-Personalmarkt zeigt starken Wettbewerb, angetrieben durch Unternehmen, die ihre Aktivitäten über große Industriecluster hinweg skalieren. Große Akteure erweitern die Service-Tiefe, um digitale Transformationsprogramme in den Bereichen Gesundheitswesen, Finanzen, Telekommunikation und Einzelhandel zu unterstützen. Personalvermittler stärken Netzwerke rund um Cloud-, Cybersicherheits- und KI-Rollen, um den steigenden Talentmangel zu begegnen. Mittelgroße Agenturen konkurrieren durch Nischenexpertise und schnellere Vermittlungszyklen. Technologiegetriebene Plattformen verbessern die Effizienz bei der Beschaffung und die Genauigkeit beim Screening. Preisdruck zwingt Unternehmen dazu, Liefermodelle zu optimieren und gleichzeitig die Servicequalität zu schützen. Es bleibt eine dynamische Landschaft, die von sich entwickelnden Kompetenzanforderungen und aggressiver Fähigkeitserweiterung geprägt ist.
Neueste Entwicklungen:
- Im November 2025 gaben ASGN und Salesforce eine 360-Grad-Partnerschaft bekannt, um KI-Lösungen über Unternehmensplattformen bereitzustellen. Diese mehrjährige Partnerschaft integriert Salesforce's Agentforce, um Automatisierung voranzutreiben und KI-gesteuerte Fortschritte in den Bereichen digitale Technik und Kundenservice von ASGN zu fördern. Diese strategische Zusammenarbeit unterstreicht den wachsenden Einfluss von Salesforce bei der Förderung der KI-Einführung auf Unternehmensebene, da Agentforce genutzt wird, um wesentliche Arbeitsabläufe zu überarbeiten und die Wertrealisierung für kommerzielle und staatliche Kunden zu beschleunigen. Die Partnerschaftsankündigung steht im Einklang mit dem breiteren Trend der IT-Personalbranche hin zu KI-gesteuerten Lösungen und intelligentem Workforce-Management.
- Im November 2025 wurde TEKsystems Global Services offiziell als Snowflake Intelligence Launch Partner benannt. TEKsystems Global Services erlangte diesen offiziellen Launch-Partner-Status als Snowflake Elite Partner, indem sie eine umfassende Reihe von Initiativen bereitstellten, die ihr Engagement für Innovation und die Ermöglichung der Kunden, das volle Potenzial von Snowflake Intelligence auszuschöpfen, unterstrichen. Snowflake Intelligence ist ein generatives, KI-gestütztes Business-Intelligence-Tool, das es Benutzern ermöglicht, umsetzbare Antworten aus ihren Daten zu erhalten, indem sie Fragen in einfacher Sprache stellen. Durch die Kombination der tiefen Branchenexpertise von TEKsystems mit der sicheren, skalierbaren Grundlage der Snowflake Data Cloud und Snowflake Intelligence wird das Unternehmen Kunden weiter befähigen, intelligente Agenten einzusetzen, die Echtzeitentscheidungen treffen und transformativen Geschäftswert freisetzen.
- Im Oktober 2025 unterzeichnete Insight eine endgültige Vereinbarung zur Übernahme von Sekuro, einem globalen Anbieter von End-to-End-Sicherheits-, Governance- und Cybersicherheitsdiensten. Insight Enterprises Australia Pty Limited kündigte diese Übernahme an, um die Cybersicherheitsfähigkeiten von Insight in der Asien-Pazifik-Region (APAC) erheblich zu erweitern. Sekuro ist auf die Gestaltung, den Aufbau, die Sicherung und die Optimierung öffentlicher, privater und hybrider Cloud-Plattformen spezialisiert, um Unternehmen bei der Sicherung ihrer Netzwerke und Anwendungen zu unterstützen. Da Unternehmen in APAC im Jahr 2024 einen Anstieg der Datenverletzungen um 38 % im Jahresvergleich verzeichneten, positioniert diese Übernahme Insight besser, um der wachsenden Nachfrage nach umfassenden Sicherheitslösungen gerecht zu werden. Der Abschluss dieser Übernahme wurde für Anfang November 2025 erwartet.
- Im September 2025 erneuerten die Adecco Group und Microsoft ihre strategische Zusammenarbeit durch eine sechsjährige Vereinbarung, um die Zukunft des Workforce-Managements und der digitalen Transformation voranzutreiben. Diese erneuerte Partnerschaft umfasst eine umfassende Suite von Microsoft-Technologien, einschließlich Azure-Cloud-Diensten, Microsoft 365-Unternehmenslösungen, Microsoft Security and Compliance und einer globalen Einführung von Microsoft Dynamics 365 als einheitliche Plattform der Gruppe für Finanzen und Beschaffung. Die erneuerte Vereinbarung verstärkt das Engagement der Adecco Group, an der Spitze der digitalen Transformation in der HR-Branche zu stehen – nicht nur, um sich an die Zukunft der Arbeit anzupassen, sondern sie aktiv mitzugestalten.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Dienstleistungssegmenten, Kompetenzsegmenten, Unternehmensgröße, Endverbraucherindustrien und dynamischen Länderebenen. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick:
- Die Nachfrage nach cloud-orientierten Talenten wird voraussichtlich steigen, da Unternehmen digitale Systeme erweitern.
- Die Einstellung im Bereich Cybersicherheit sollte sich verstärken, da die Bedrohungsexposition in wichtigen Industrien zunimmt.
- KI- und Automatisierungsfähigkeiten werden zu den Haupttreibern der Rekrutierungsaktivitäten.
- Hybride Arbeitsstrukturen könnten den Zugang zu qualifizierten Arbeitskräften in sekundären Talentzentren erweitern.
- Personalvermittlungsfirmen werden wahrscheinlich mehr in KI-gesteuerte Sourcing- und Bewertungstools investieren.
- Vertragsarbeit könnte in Sektoren mit schnellen Projektzyklen an Bedeutung gewinnen.
- Managed Services könnten sich ausweiten, da Unternehmen komplexe digitale Operationen auslagern.
- Branchenspezifische Einstellungen werden im Gesundheitswesen, BFSI und Telekommunikationsökosystemen zunehmen.
- Weiterbildungsinitiativen könnten die Übereinstimmung zwischen Jobanforderungen und Talentangebot verbessern.
- Die Marktkonsolidierung könnte zunehmen, da große Unternehmen Nischenanbieter für tiefere Fähigkeiten erwerben.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie hoch ist die erwartete Wachstumsrate des US-IT-Personalmarktes zwischen 2023 und 2030?
Mit welcher jährlichen Wachstumsrate wird der US-IT-Personalmarkt voraussichtlich zwischen 2025 und 2032 wachsen?
Wer sind die Hauptakteure auf dem US-IT-Personalmarkt?
Was ist der Hauptmarktantrieb der IT-Personalvermittlungsbranche in den USA?
Was sind die wichtigsten Markthemmnisse der IT-Personalbranche in den USA?
Was sind die wichtigsten Marktchancen der IT-Personalvermittlungsbranche in den USA?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 US-IT-Personalmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global US-IT-Personalmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 113.81 billion → 2032: USD 156.23 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 US-IT-Personalmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. US-IT-Personalmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 US-IT-Personalmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 US-IT-Personalmarkt Market Drivers
- 3.3 US-IT-Personalmarkt Market Restraints & Challenges
- 3.4 US-IT-Personalmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 US-IT-Personalmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 US-IT-Personalmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, US-IT-Personalmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 US-IT-Personalmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. US-IT-Personalmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the US-IT-Personalmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 US-IT-Personalmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 US-IT-Personalmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 US-IT-Personalmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in US-IT-Personalmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New US-IT-Personalmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global US-IT-Personalmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America US-IT-Personalmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe US-IT-Personalmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific US-IT-Personalmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America US-IT-Personalmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East US-IT-Personalmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa US-IT-Personalmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. US-IT-Personalmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
