
Marktübersicht:
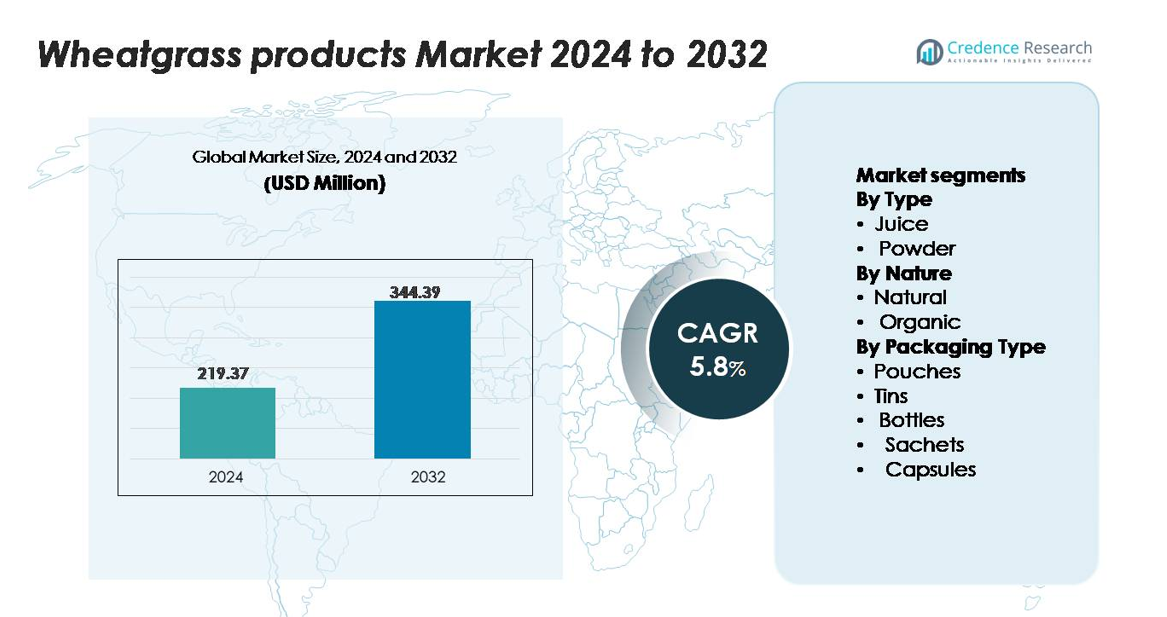
Der globale Markt für Weizengrasprodukte wurde im Jahr 2024 auf 219,37 Millionen USD geschätzt und soll bis 2032 voraussichtlich 344,39 Millionen USD erreichen, was einer CAGR von 5,8 % während des Prognosezeitraums (2024–2032) entspricht.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Weizengrasprodukte 2024 | 219,37 Millionen USD |
| Weizengrasprodukte Markt, CAGR | 5,8% |
| Marktgröße für Weizengrasprodukte 2032 | 344,39 Millionen USD |
Der Markt für Weizengrasprodukte umfasst mehrere prominente Akteure, darunter Naturya, Dr. Berg, Pines International Inc., Nature Bell, Girmes Wheatgrass, Navitas Organics, Amazing Grass, Nutriblade, Terrasoul Superfoods, Synergy Natural, Dynamic Greens Wheatgrass Juice, Myprotein, Now Foods, Herbco International Inc., ABE’S Organics und E-Phamax. Diese Unternehmen konkurrieren durch biozertifizierte Angebote, diversifizierte Pulver- und Saftformate sowie starke Online-Vertriebskanäle. Nordamerika bleibt mit einem Anteil von etwa 34 % der führende regionale Markt, unterstützt durch die hohe Akzeptanz von funktionellen Lebensmitteln und fortschrittliche Einzelhandelsnetzwerke. Europa, mit einem Anteil von rund 28 %, folgt dicht dahinter, bedingt durch starke Präferenzen für Clean-Label-Produkte und den wachsenden Konsum von Nutraceuticals.
Markteinblicke:
- Der globale Markt für Weizengrasprodukte wurde 2024 auf 219,37 Millionen USD geschätzt und soll bis 2032 344,39 Millionen USD erreichen, mit einer Wachstumsrate von 5,8 % CAGR, unterstützt durch die steigende Nachfrage nach pflanzlicher funktionaler Ernährung.
- Starke Markttreiber sind das wachsende Verbraucherinteresse an Immunität, Entgiftung und Wellness mit klaren Etiketten, was die Akzeptanz von Weizengraspulvern, Säften, Kapseln und funktionalen Mischungen in Mainstream- und Premiumkategorien steigert.
- Wichtige Trends spiegeln die rasche Expansion von Bio- und gefriergetrockneten Formaten, Einzeldosisbeuteln und E-Commerce-gesteuerter Personalisierung wider, während Pulver aufgrund von Stabilität und Formulierungsvielfalt das dominierende Segment bleibt.
- Der Wettbewerbsdruck nimmt zu, da Marken auf Bio-Zertifizierung, Nährstofferhaltungstechnologien und nachhaltige Verpackungen setzen, während Marktbeschränkungen Materialvariabilität, kurze Erntezyklen und begrenzte Verbraucherbekanntheit in aufstrebenden Märkten umfassen.
- Regional führt Nordamerika mit einem Anteil von ~34 %, gefolgt von Europa mit ~28 % und dem asiatisch-pazifischen Raum mit ~23 %, was auf ein starkes Gesundheitsbewusstsein und die zunehmende Integration von Weizengras in nutraceutical und Getränkeanwendungen hinweist.
Marktsegmentierungsanalyse:
Nach Typ (Saft, Pulver)
Pulverbasierte Weizengrasprodukte bleiben das dominierende Teilsegment und erfassen den größten Anteil aufgrund ihrer längeren Haltbarkeit, höheren Stabilität und Eignung für diverse Formulierungen, einschließlich Smoothies, Kapseln und funktionaler Mischungen. Hersteller bevorzugen Pulverformate, da sie eine konzentrierte Nährstofferhaltung und eine leichtere Integration in Nutraceuticals und Lebensmittelanwendungen ermöglichen. Saftformate expandieren weiterhin in den Kategorien frisch gepresst und trinkfertig, angetrieben durch das steigende Verbraucherinteresse an Entgiftungsgetränken. Dennoch festigt die Skalierbarkeit, Portabilität und die niedrigeren Transportkosten von Pulver seine Führungsposition in globalen B2B- und Einzelhandelskanälen.
- Zum Beispiel basiert das Amazing Grass Organic Wheat Grass Powder auf einer Portionsgröße von 8 Gramm (etwa 1 Messlöffel), die etwa 30 Kalorien, 2 Gramm Protein, 4 Gramm Kohlenhydrate und 240 Milligramm Kalium liefert.
Nach Natur (Natürlich, Bio)
Das Bio-Teilsegment hält den dominierenden Marktanteil, unterstützt durch die wachsende Verbraucherpräferenz für pestizidfreie, minimal verarbeitete grüne Superfoods. Zertifiziertes Bio-Weizengras zieht eine hohe Nachfrage in Nutraceuticals, kaltgepressten Saftmarken und spezialisierten Gesundheitsgeschäften an, wo die Positionierung mit klaren Etiketten Kaufentscheidungen erheblich beeinflusst. Der regulatorische Schwerpunkt auf chemiefreie Anbaupraktiken und die Ausweitung der Bio-Anbauflächen verbessern die Verfügbarkeit weiter. Währenddessen bleiben natürliche Varianten in Mainstream-Einzelhandels- und Industrieanwendungen wichtig und bieten kostengünstige Alternativen. Dennoch verstärkt die starke Ausrichtung von Bio-Weizengras auf Wellness-Trends, vegane Lebensstile und toxinfrei Formulierungen weiterhin seine Führungsposition.
- Zum Beispiel wird Pines International’s Organic Wheat Grass Powder innerhalb von 90 Minuten nach der Ernte bei einer niedrigen Temperatur unter 107°F (41,6°C) dehydriert, um Chlorophyll und Enzymaktivität zu erhalten. Jede Standardportion von 3,5 g (1 1/4 Teelöffel) liefert etwa 1 g Protein, 10 kcal Energie und etwa 0,72 mg (4% DV) Eisen, was die Nährstoffretention misst.
Nach Verpackungstyp (Beutel, Dosen, Flaschen, Sachets, Kapseln)
Beutel stellen das führende Verpackungs-Subsegment dar, angetrieben durch ihre leichte Struktur, den geringeren Materialverbrauch und die Eignung für Pulver- und Kapselformate. Ihre Barriereeigenschaften verbessern die Produktfrische und verlängern die Haltbarkeit, was sie für E-Commerce und Einzelhandelsvertrieb bevorzugt macht. Sachets gewinnen an Bedeutung für den Einzelportionskomfort, insbesondere bei reisefreundlichen und unterwegs geeigneten Ernährungsprodukten. Flaschen bleiben in Saftformaten relevant, während Kapseln auf nutraceutical Käufer abzielen, die eine präzise Dosierung suchen. Dosen bedienen Nischen-Premium-Kategorien, hinken jedoch im Volumen hinterher. Insgesamt sichern Kostenwirksamkeit, Nachhaltigkeit und Portabilität Beutel als Marktführer.
Wichtige Wachstumsfaktoren
Steigender Verbrauchertrend zu funktionaler und pflanzlicher Ernährung
Ein wesentlicher Wachstumsfaktor für Weizengrasprodukte ist der beschleunigte Verbraucherübergang zu pflanzlicher, funktionaler und immununterstützender Ernährung. Weizengras bietet ein dichtes Profil aus Chlorophyll, essentiellen Aminosäuren, Antioxidantien und Mikronährstoffen, was es in Entgiftungsformulierungen, Verdauungsgesundheitspräparaten und täglichen Wellness-Routinen begehrenswert macht. Mit zunehmendem urbanem Stress, Ernährungsungleichgewichten und lebensstilbedingten Gesundheitsproblemen suchen Verbraucher konsequent nach praktischen natürlichen Lösungen wie Pulver, Säften, Tabletten und Mischungen. Einzelhändler erweitern ihr Superfood-Sortiment, während nutraceutical Marken Weizengras in grüne Mischungen, Brausegetränke und Clean-Label-Ergänzungen integrieren. Diese weit verbreitete Akzeptanz sowohl in der präventiven Gesundheitsversorgung als auch in der täglichen Wellness unterstützt ein stetiges Marktwachstum.
- Zum Beispiel liefert Amazing Grass Organic Wheat Grass Powder typischerweise 30 kcal Energie, 2 g Protein und 4 g Kohlenhydrate pro 8 g Portion. Wichtige Mikronährstoffe umfassen etwa 240 mg Kalium und eine natürlich reiche Quelle von Chlorophyll, das auf einigen Etiketten etwa 42 mg betragen kann.
Erweiterung der Kategorien Nutraceuticals und funktionale Getränke
Die schnelle Durchdringung von Nutraceuticals, Sporternährung und funktionalen Getränken beschleunigt die Nachfrage nach weizengrasbasierten Formulierungen erheblich. Marken positionieren Weizengras zunehmend als Kernbestandteil in antioxidansreichen Getränkepulvern, kaltgepressten Säften, Superfood-Shots und Wellness-Tonics. Athleten und fitnessorientierte Verbraucher nehmen Weizengras wegen seiner alkalischen Vorteile und Mikronährstoffdichte an. Hersteller investieren in mikrovermahlene Pulver, gefriergetrocknete Extrakte und geschmacksneutrale Mischungen, um die Mischbarkeit und Produktleistung zu verbessern. Eine komplementäre Positionierung mit Spirulina, Moringa, Gerstengras und Probiotika verbessert die Nutzung über Kategorien hinweg. Eine wachsende Platzierung im Einzelhandel in Apotheken, Gesundheitsläden und Online-Wellness-Plattformen stärkt die Sichtbarkeit, während Eigenmarkenlinien die Erschwinglichkeit und Reichweite weiter erhöhen.
- Zum Beispiel liefert die Navitas Organics Superfood+ Greens Blend, die organisches Moringa, Grünkohl und Weizengras-Saftpulver enthält, etwa 167 mg Kalzium, 2 g Ballaststoffe und 147 mg Kalium pro 6 g Portion.
Zunehmende Akzeptanz in Kosmetik, Tiernahrung und natürlicher Haushaltsreinigung
Weizengras wird zunehmend in verschiedenen Non-Food-Anwendungen genutzt, was das Marktwachstum vorantreibt. In der Körperpflege machen seine antioxidativen und entzündungshemmenden Eigenschaften es geeignet für Hautverjüngungscremes, pflanzliche Reiniger und kopfhautnährende Formulierungen. Marken heben seinen natürlichen Chlorophyllgehalt und seine Spurenelemente hervor, um Verbraucher von sauberer Schönheit anzusprechen. In der Tiernahrung wird Weizengraspulver zu Verdauungsunterstützungs-Kauartikeln, nährstoffverstärktem Trockenfutter und Katzengras-Mischungen hinzugefügt. Ebenso integrieren natürliche Haushaltskategorien Weizengrasextrakte in umweltfreundliche Reiniger und luftreinigende Produkte. Diese erweiterte Vielseitigkeit hilft Herstellern, Einnahmequellen zu diversifizieren und gleichzeitig die Position von Weizengras als multifunktionale, pflanzliche Zutat zu stärken.
Wichtige Trends & Chancen:
Premiumisierung durch organische, kaltverarbeitete und gefriergetrocknete Formate
Premium-Produktformate stellen einen wichtigen Trend dar, der die Innovation im Weizengras-Angebot prägt. Verbraucher bevorzugen zunehmend bio-zertifizierte, kaltverarbeitete und gefriergetrocknete Produkte, die die Nährstoffintegrität und Geschmacksprofile effektiver bewahren als herkömmliche Dehydrierungsmethoden. Gefriergetrocknete Pulver erhalten höhere Chlorophyll- und Enzymwerte, wodurch Marken sie als hochwertige Superfoods positionieren können. Kaltgepresste Saftshots gewinnen in Wellness-Cafés und abonnementbasierten Detox-Programmen an Beliebtheit. Die Chance liegt in der Entwicklung differenzierter Produktqualitäten, transparenter Kennzeichnung und rückverfolgbarkeitsgestützter Beschaffung. Hersteller nutzen Vertragslandwirtschaft und integrierte Anbauanlagen, um eine pestizidfreie Produktion sicherzustellen und gleichzeitig die steigende weltweite Nachfrage nach sauberer, hochwertiger grüner Ernährung zu nutzen.
- Zum Beispiel liefert das gefriergetrocknete Weizengras-Saftpulver von Terrasoul Superfoods etwa 7 kcal, 1 g Protein und 0,5 g Kohlenhydrate pro 4 g Portion (was 2 Teelöffeln entspricht), was die hohe Nährstoffdichte widerspiegelt, die durch Gefriertrocknung erhalten bleibt.
Zunehmende Online-Durchdringung und personalisierte Wellness-Formulierungen
Der Anstieg des digitalen Einzelhandels und personalisierter Ernährungsplattformen eröffnet neue Möglichkeiten für Weizengrasprodukte. E-Commerce-Marken profitieren von der hohen Suchnachfrage nach grünen Superfoods, was Wachstum durch Kleinserienangebote, Abonnement-Kits und Bündelpackungen ermöglicht. Personalisierte Wellness-Unternehmen nutzen zunehmend KI-basierte Bewertungen, um Weizengraspulver oder -kapseln zu empfehlen, die auf Lebensstil, Ernährung und Mikrobiom-Profile zugeschnitten sind. Dies verbessert das Verbraucherverhalten und fördert die Konsistenz der Nutzung. Online-Kanäle unterstützen auch Nischeninnovationen wie aromatisierte Weizengras-Shots, Brausetabletten, angereicherte Mischungen mit Adaptogenen und funktionale Sachets für den Konsum unterwegs. Verbesserte Produktschulung, influencergetriebenes Marketing und digitale Detox-Trends stärken diesen Kurs zusätzlich.
- Zum Beispiel verkauft Naturya sein Bio-Weizengraspulver in Packungen zu 100 g und 200 g, mit einer empfohlenen täglichen Menge von 10 g bis 15 g, die Chlorophyll, Eisen und Magnesium liefern kann.
Wichtige Herausforderungen:
Variabilität in der Rohstoffqualität und Beschränkungen der Lieferkette
Die Qualität von Weizengras ist sehr empfindlich gegenüber landwirtschaftlichen Bedingungen, was Herausforderungen bei der Nährstoffkonsistenz, Farbgleichmäßigkeit und mikrobiellen Sicherheit schafft. Unterschiede in der Bodenernährung, dem Erntezeitpunkt und den Anbauumgebungen beeinflussen die Chlorophyll-, Enzym- und Antioxidantienwerte, was die Standardisierung für Großproduzenten erschwert. Darüber hinaus erfordern kurze Erntezyklen und Verderblichkeit eine schnelle Verarbeitung, um bioaktive Verbindungen zu erhalten. Saisonale Schwankungen und begrenzte Anbauflächen für hochwertigen biologischen Anbau belasten die Lieferketten zusätzlich. Hersteller müssen in den Anbau in kontrollierten Umgebungen, Qualitätssicherungsprotokolle und schnelle Kühlkettenverarbeitung investieren, um eine zuverlässige Produktion sicherzustellen. Diese Komplexitäten erhöhen die Produktionskosten und begrenzen die Skalierbarkeit von Premium-Produktlinien.
Begrenztes Verbraucherbewusstsein und Missverständnisse über Geschmack und Nutzen
Trotz seines Nährwertprofils steht Weizengras vor Akzeptanzbarrieren aufgrund von Missverständnissen über seinen starken Geschmack, grasigen Geruch und die wahrgenommene Komplexität der Anwendung. Gelegenheitsverbraucher unterschätzen möglicherweise seine funktionalen Vorteile oder vergleichen es ungünstig mit bekannteren Superfoods wie Matcha, Spirulina oder Moringa. Der Mangel an standardisierten Servierrichtlinien führt auch zu Verwirrung über Dosierung und täglichen Konsum. Marken müssen diese Lücken durch schmackhafte Geschmacksinnovationen, bessere Verbraucheraufklärung und klare Kennzeichnung schließen. Die Mischung von Weizengras mit Fruchtextrakten, Botanicals oder Probiotika hilft, die Akzeptanz zu verbessern, aber anhaltende sensorische Bedenken und geringe Bekanntheit stellen weiterhin eine Herausforderung für eine breitere Marktdurchdringung dar.
Regionale Analyse:
Nordamerika
Nordamerika macht etwa 34 % des globalen Marktes für Weizengrasprodukte aus, angetrieben durch die weit verbreitete Akzeptanz von funktionellen Lebensmitteln, Detox-Getränken und biologischen Nahrungsergänzungsmitteln. Eine starke Einzelhandelsdurchdringung durch Gesundheitsläden, spezialisierte Ernährungsketten und E-Commerce-Plattformen unterstützt die stetige Nachfrage. Die USA führen den Konsum aufgrund des hohen Bewusstseins für pflanzliches Wohlbefinden an, während Kanada ein steigendes Interesse an kaltgepressten Säften und Superfood-Mischungen verzeichnet. Innovationen in gefriergetrockneten Pulvern, aromatisierten Shots und Clean-Label-Formulierungen stärken die Kategorieerweiterung. Regulatorische Unterstützung für biologischen Anbau und eine wachsende vegane Bevölkerung verbessern die Wettbewerbsposition der Region weiter.
Europa
Europa repräsentiert etwa 28 % des Marktanteils, unterstützt durch einen starken regulatorischen Fokus auf biologische Zertifizierung, Clean-Label-Ernährung und nachhaltige Beschaffung. Deutschland, das Vereinigte Königreich und Frankreich führen den Konsum durch etablierte Wellness-Einzelhandelsnetzwerke und hohe Akzeptanz von Superfoods an. Die Nachfrage nach Weizengraspulvern und -kapseln nimmt in den Bereichen Nutraceuticals und funktionelle Getränkeanwendungen weiter zu. Die Region profitiert von einer expandierenden biologischen Landwirtschaft und einem erhöhten Verbraucherfokus auf Verdauungs- und Immungesundheit. Eigenmarkenangebote und Innovationen im Bereich funktionelle Lebensmittel tragen zur Beschleunigung der Kategoriemomentum bei, während regionale Hersteller auf Rückverfolgbarkeit und Premium-Kaltverarbeitungsformate setzen, um ihre Angebote zu differenzieren.
Asien-Pazifik
Asien-Pazifik erfasst fast 23% des globalen Marktes, angetrieben durch steigendes Gesundheitsbewusstsein, Urbanisierung und erhöhtes verfügbares Einkommen. Länder wie Japan, China, Südkorea und Indien verzeichnen eine schnelle Aufnahme von Weizengras in Nahrungsergänzungsmitteln, Smoothies, Kräuterergänzungen und natürlichen Entgiftungsprodukten. Lokale Hersteller nutzen traditionelle Wellness-Assoziationen, um erschwingliche Pulver- und Kapselvarianten einzuführen. Der erweiterte Zugang zu E-Commerce und die Nachfrage nach präventiven Gesundheitslösungen stärken die Akzeptanz weiter. Das wachsende Interesse an biologischem Anbau und Superfood-Exporten verbessert die regionalen Produktionskapazitäten und positioniert Asien-Pazifik als einen der am schnellsten wachsenden Märkte für weizengrasbasierte funktionelle Produkte.
Lateinamerika
Lateinamerika hält einen Marktanteil von etwa 8%, angetrieben durch das steigende Interesse an natürlichen Entgiftungslösungen, pflanzlichen Diäten und funktionellen Getränken. Brasilien und Mexiko führen die Akzeptanz an, unterstützt durch expandierende Gesundheitsladen-Netzwerke und die wachsende Verbraucherpräferenz für nährstoffreiche Superfoods. Lokale Marken integrieren zunehmend Weizengras in Smoothie-Pulver, Wellness-Mischungen und Kräuterergänzungen. Die begrenzte regionale Produktion macht Märkte abhängig von Importen, insbesondere aus den USA und Europa. Dennoch tragen das steigende Bewusstsein für biologische Landwirtschaft und die Erweiterung von Premium-Produktlinien in städtischen Zentren zu stabilen langfristigen Wachstumschancen bei.
Naher Osten & Afrika
Die Region Naher Osten & Afrika repräsentiert fast 7% des globalen Marktanteils, unterstützt durch das zunehmende Interesse an ganzheitlicher Gesundheit, pflanzlicher Ernährung und natürlichen Entgiftungslösungen. Urbane Märkte wie die VAE, Saudi-Arabien und Südafrika zeigen eine steigende Nachfrage nach Weizengras-Säften, Tabletten und Pulversachets über Apotheken und Fachhändler. Wachsende Expatriate-Bevölkerungen und expandierende Online-Wellness-Plattformen erhöhen die Sichtbarkeit weiter. Allerdings schränken begrenzter lokaler Anbau und höhere Importabhängigkeit die breitere Marktdurchdringung ein. Trotz dieser Einschränkungen unterstützen Premium-Positionierung und der anhaltende Verbrauchertrend zu natürlichen Wellness-Produkten ein stetiges regionales Wachstum.
Marktsegmentierungen:
Nach Typ
- Saft
- Pulver
Nach Art
- Natürlich
- Bio
Nach Verpackungsart
- Beutel
- Dosen
- Flaschen
- Sachets
- Kapseln
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Nahost und Afrika
Wettbewerbslandschaft:
Die Wettbewerbslandschaft des Weizengrasproduktemarktes ist mäßig fragmentiert, mit einer Mischung aus etablierten Nutraceutical-Unternehmen, spezialisierten Superfood-Marken und aufstrebenden Bio-Produzenten, die um Marktanteile konkurrieren. Führende Akteure konzentrieren sich darauf, ihre Portfolios in den Bereichen Pulver, Saft, Kapseln und trinkfertige Formate zu erweitern und dabei auf Bio-Zertifizierung, Clean-Label-Positionierung und hohen Nährstofferhalt durch Kaltverarbeitung oder Gefriertrocknungstechnologien zu setzen. Viele Unternehmen setzen auf Vertragslandwirtschaft und vertikal integrierte Anbaumodelle, um gleichbleibende Qualität und Rückverfolgbarkeit zu gewährleisten. Strategische Prioritäten umfassen die geografische Expansion über E-Commerce-Kanäle, Partnerschaften mit Wellness-Händlern und Produktinnovationen wie aromatisierte Shots, angereicherte Mischungen und Einzeldosisbeutel. Der Wettbewerb mit Eigenmarken nimmt ebenfalls zu, insbesondere in Nordamerika und Europa, da Einzelhändler kostengünstige Alternativen einführen. Markenunterscheidung, nachhaltige Verpackung und transparente Beschaffung bleiben entscheidende Wettbewerbsvorteile. Mit wachsendem Verbraucherbewusstsein behaupten sich Unternehmen, die sich an Premium-Bio-Standards orientieren, die Distribution diversifizieren und die wissenschaftliche Validierung von Gesundheitsvorteilen betonen, stärker im globalen Weizengrasproduktemarkt.
Analyse der Hauptakteure:
- Naturya
- Berg
- Pines International Inc.
- Nature Bell
- Girmes Wheatgrass
- Navitas Organics
- Amazing Grass
- Nutriblade
- Terrasoul Superfoods
- Synergy Natural
Jüngste Entwicklungen:
- Im März 2025 kündigte Sunfood eine strategische Partnerschaft mit Amazing Grass an, um gemeinsam eine Linie von Bio-Weizengraspulverprodukten zu entwickeln und zu vermarkten, die speziell auf nordamerikanische Einzelhändler abzielt. Diese Partnerschaft kombiniert die Stärken beider Unternehmen, indem sie Sunfoods Expertise in der Beschaffung von Superfoods und Amazing Grass' etablierte Vertriebsnetze und Markenpräsenz auf dem nordamerikanischen Markt nutzt. Die Zusammenarbeit zielt darauf ab, die Reichweite und Verfügbarkeit von hochwertigen Bio-Weizengrasprodukten über wichtige Vertriebskanäle in der Region zu erweitern.
- Im Januar 2025 stellte Terrasoul Superfoods eine neue 100% biologische Weizengraspulverlinie vor, die durch verbesserte Frische und eine spezielle Premium-Verpackungsstrategie besticht. Diese Produkteinführung repräsentiert das Engagement des Unternehmens, Premium-Qualitätsstandards beizubehalten und das Verbrauchererlebnis durch bessere Verpackungslösungen zu verbessern, die die ernährungsphysiologische Integrität des Weizengraspulvers bewahren.
- Im Oktober 2024 gab BulkSupplements die Übernahme einer Produktionsstätte für Weizengraspulver von der Green Foods Corporation bekannt. Diese strategische Übernahme erweiterte die Produktionskapazität von BulkSupplements erheblich, wodurch das Unternehmen die Produktionsvolumen steigern und die steigende Nachfrage nach Weizengrasprodukten auf dem Markt decken kann. Die Übernahme stärkt die Wettbewerbsposition von BulkSupplements, indem sie eine größere Kontrolle über die Lieferkette und die Produktionskapazitäten bietet.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Natur, Verpackungsart und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick:
- Der Markt wird sich weiter ausdehnen, da Verbraucher Weizengras zunehmend in ihre tägliche Wellness-, Sporternährungs- und Detox-Routinen integrieren.
- Biologische und Clean-Label-Weizengrasprodukte werden an Dynamik gewinnen, angetrieben durch strengere Qualitätsstandards und die steigende Vorliebe für chemiefreie Zutaten.
- Gefriergetrocknete und kaltverarbeitete Formate werden aufgrund der überlegenen Nährstofferhaltung und der Premium-Positionierung eine beschleunigte Akzeptanz erfahren.
- E-Commerce und abonnementbasierte Gesundheitsplattformen werden die Distribution stärken und ermöglichen personalisierte Produktbündel und wiederkehrende Käufe.
- Weizengras wird breitere Anwendungen in funktionellen Getränken, nutraceutical Formulierungen und mischbasierten Superfood-Pulvern finden.
- Innovation wird in aromatisierten Shots, trinkfertigen Mischungen und Einzeldosis-Sachets zunehmen, die auf Verbraucher unterwegs abzielen.
- Nachhaltige Verpackungen, insbesondere Beutel und biologisch abbaubare Formate, werden zu einem wettbewerbsfähigen Unterscheidungsmerkmal unter führenden Marken.
- Der Ausbau des biologischen Anbaus und der kontrollierten Umweltkultivierung wird die Produktkonsistenz und Lieferzuverlässigkeit verbessern.
- Schwellenmärkte wie Indien, China und Südostasien werden durch steigendes Gesundheitsbewusstsein und Urbanisierung ein schnelleres Wachstum vorantreiben.
- Unternehmen werden ihre Investitionen in Branding, wissenschaftliche Validierung und Premium-Zertifizierungen intensivieren, um die Wettbewerbsfähigkeit auf dem Markt zu steigern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Weizengrasprodukte und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Weizengrasprodukte voraussichtlich zwischen 2024 und 2032 wachsen?
Wer sind die bedeutenden Akteure, die das Wachstum des Marktes für Weizengrasprodukte nutzen?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Weizengrasprodukte antreiben?
Wer sind die führenden Unternehmen im Markt für Weizengrasprodukte?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Weizengrasprodukte-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Weizengrasprodukte-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 219.37 million → 2032: USD 344.39 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Weizengrasprodukte-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Weizengrasprodukte-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Weizengrasprodukte-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Weizengrasprodukte-Markt Market Drivers
- 3.3 Weizengrasprodukte-Markt Market Restraints & Challenges
- 3.4 Weizengrasprodukte-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Weizengrasprodukte-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Weizengrasprodukte-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Weizengrasprodukte-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Weizengrasprodukte-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Weizengrasprodukte-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Weizengrasprodukte-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Weizengrasprodukte-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Weizengrasprodukte-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Weizengrasprodukte-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Weizengrasprodukte-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Weizengrasprodukte-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Weizengrasprodukte-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Weizengrasprodukte-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Weizengrasprodukte-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Weizengrasprodukte-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Weizengrasprodukte-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Weizengrasprodukte-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Weizengrasprodukte-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Weizengrasprodukte-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
